猜你想问
Meta第三季度财报核心内容是什么?
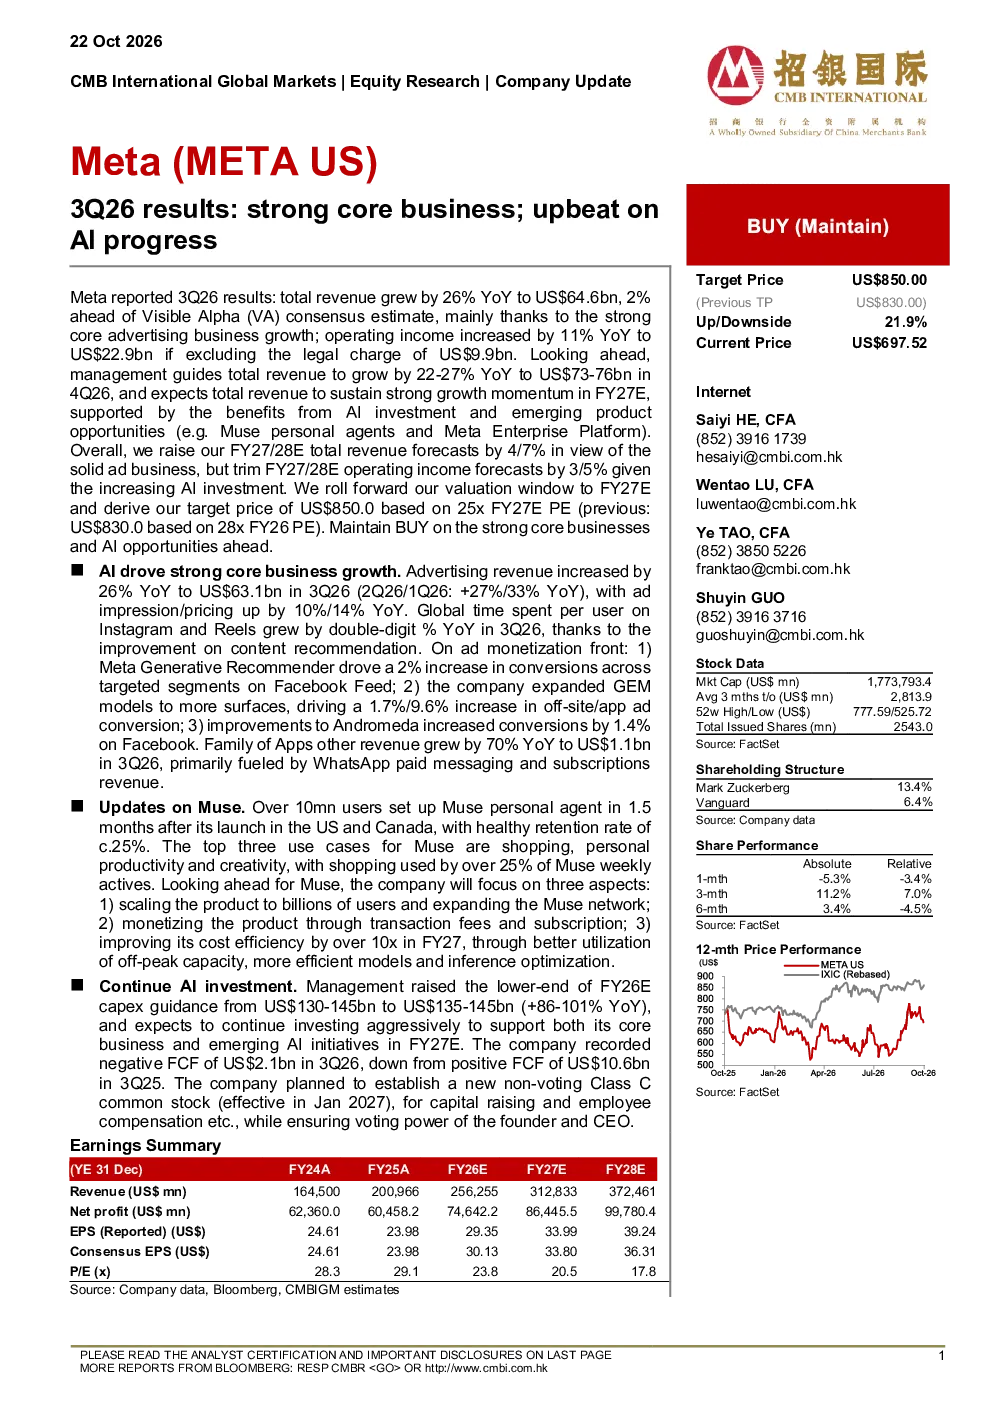
Meta公布2026年第三季度财报,总收入同比增长26%至646亿美元,超出预期;剔除法律费用后运营收入同比增长11%至229亿美元。管理层预计2026年第四季度总收入同比增长22-27%至730-760亿美元,并预计2027财年总收入将保持强劲增长,主要得益于AI投资收益及新兴产品机遇。
人工智能在Meta的赛道发展趋势如何?
Meta第三季度广告收入同比增长26%,达到631亿美元;广告展示量/广告定价同比增长分别为10%/14%。Instagram和Reels每用户全球使用时长同比增长双位数。Meta生成式推荐器、GEM模型和Andromeda改进均带动广告转化率提升。应用家族其他收入同比增长70%,主要来自WhatsApp付费消息和订阅收入。
Meta报告重点分析了哪些方向?
Meta报告重点分析了核心业务增长、AI驱动增长、Muse个人代理进展、AI投资与财务状况以及商业预测与估值。其中,AI投资是核心亮点,管理层将2026财年资本支出指引上调至1350亿至1450亿美元,同比增长86-101%,并预计2027财年继续大举投资。
当前Meta的市场现状如何判断?
Meta第三季度录得21亿美元自由现金流净额,较2025年有所下降。公司计划设立新的无投票权C类股票用于融资和薪酬。上调2027/28财年总收入预测4/7%,但下调运营收入预测3/5%。基于25倍2027年预期市盈率,目标价为850.0美元。
Meta研报存在哪些风险提示?
Meta将2026财年资本支出指引大幅上调,可能导致财务压力增加。第三季度自由现金流净额较2025年下降。AI投资存在技术不确定性和市场接受度风险。Muse个人代理虽然用户增长迅速,但健康留存率仅约25%,变现路径尚需验证。
你可能感兴趣
核心业务稳固;对电子商务和人工智能的长期发展持乐观态度
招银国际2025-01-21
3q25业绩:各业务线增长稳健;对长期人工智能机遇持乐观态度
招银国际2025-11-14
4Q25结果:人工智能持续推动强劲的搜索和云业务表现
招银国际2026-02-05
3q25受智能手机部件拖累;对2026年折叠屏/汽车/人工智能服务器持乐观态度
招银国际2025-10-31
NDR观点:对2026年下半年模型升级持乐观态度;变现进展顺利
招银国际2026-07-21
管理层对FY17前景持乐观态度,由于强劲的预期盈利增长而上调至买入
交银国际2017-06-26
立讯精密:2012年第1季度盈利强劲对长期前景持乐观态度
华泰金融2022-05-06
19Q2预览:受季节因素影响,稳定增长,对19H2强劲增长持乐观态度
兴证国际2019-07-29
2025年第三季度表现稳固,并对2026-2028财年人工智能收入给出强劲预期;将目标价上调至港币6.77元
招银国际2025-11-12
2025年第二季度业绩超出预期;人工智能及核心业务势头强劲
招银国际2025-08-22