猜你想问
尿素当前行情如何?
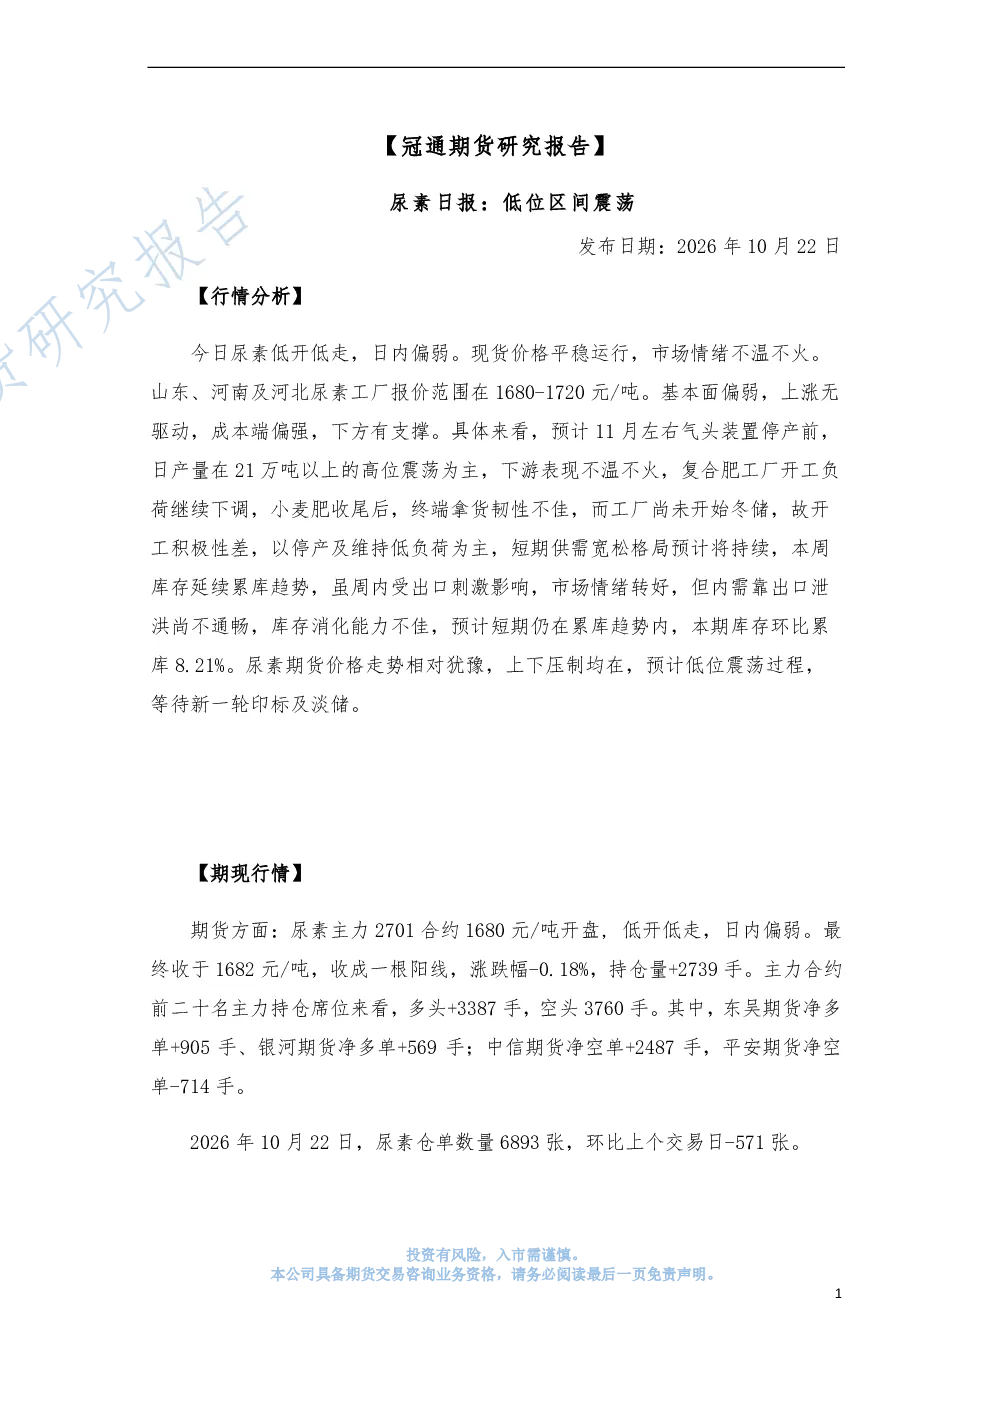
今日尿素低开低走,日内偏弱,现货价格平稳运行,市场情绪不温不火。山东、河南及河北尿素工厂报价范围在1680-1720元/吨。基本面偏弱,上涨无驱动,成本端偏强,下方有支撑。预计11月气头装置停产前,日产量维持在21万吨以上的高位震荡为主。下游表现不温不火,复合肥工厂开工负荷继续下调,小麦肥收尾后,终端拿货韧性不佳,工厂尚未开始冬储,开工积极性差,以停产及维持低负荷为主。短期供需宽松格局预计将持续,本周库存延续累库趋势,虽受出口刺激影响,市场情绪转好,但内需靠出口泄洪尚不通畅,库存消化能力不佳,预计短期仍在累库趋势内,本期库存环比累库8.21%
尿素行业未来趋势怎样?
尿素行业基本面偏弱,上涨无驱动,成本端偏强,下方有支撑。预计11月气头装置停产前,日产量维持在21万吨以上的高位震荡为主。下游复合肥工厂开工负荷继续下调,小麦肥收尾后,终端拿货韧性不佳,工厂尚未开始冬储,开工积极性差,以停产及维持低负荷为主。短期供需宽松格局预计将持续,本周库存延续累库趋势,虽受出口刺激影响,市场情绪转好,但内需靠出口泄洪尚不通畅,库存消化能力不佳,预计短期仍在累库趋势内,本期库存环比累库8.21%。尿素期货价格走势相对犹豫,上下压制均在,预计低位震荡过程,等待新一轮印标及淡储
本报告重点分析了什么?
本报告重点分析了尿素当前行情、基本面及期现走势。尿素今日低开低走,现货价格平稳运行,市场情绪不温不火。山东、河南及河北尿素工厂报价范围在1680-1720元/吨。基本面偏弱,上涨无驱动,成本端偏强,下方有支撑。预计11月气头装置停产前,日产量维持在21万吨以上的高位震荡为主。下游表现不温不火,复合肥工厂开工负荷继续下调,小麦肥收尾后,终端拿货韧性不佳,工厂尚未开始冬储,开工积极性差,以停产及维持低负荷为主。短期供需宽松格局预计将持续,本周库存延续累库趋势,虽受出口刺激影响,市场情绪转好,但内需靠出口泄洪尚不通畅,库存消化能力不佳,预计短期仍在累库趋势内,本期库存环比累库8.21%。尿素期货价格走势相对犹豫,上下压制均在,预计低位震荡过程,等待新一轮印标及淡储
当前尿素市场处于什么状态?
当前尿素市场处于低位区间震荡状态,今日低开低走,日内偏弱,现货价格平稳运行,市场情绪不温不火。山东、河南及河北尿素工厂报价范围在1680-1720元/吨。基本面偏弱,上涨无驱动,成本端偏强,下方有支撑。预计11月气头装置停产前,日产量维持在21万吨以上的高位震荡为主。下游表现不温不火,复合肥工厂开工负荷继续下调,小麦肥收尾后,终端拿货韧性不佳,工厂尚未开始冬储,开工积极性差,以停产及维持低负荷为主。短期供需宽松格局预计将持续,本周库存延续累库趋势,虽受出口刺激影响,市场情绪转好,但内需靠出口泄洪尚不通畅,库存消化能力不佳,预计短期仍在累库趋势内,本期库存环比累库8.21%
本报告有哪些风险提示?
本报告提示尿素行业短期供需宽松格局预计将持续,本周库存延续累库趋势,虽受出口刺激影响,市场情绪转好,但内需靠出口泄洪尚不通畅,库存消化能力不佳,预计短期仍在累库趋势内,本期库存环比累库8.21%。尿素期货价格走势相对犹豫,上下压制均在,预计低位震荡过程,等待新一轮印标及淡储。下游复合肥工厂开工负荷继续下调,小麦肥收尾后,终端拿货韧性不佳,工厂尚未开始冬储,开工积极性差,以停产及维持低负荷为主。需关注11月气头装置停产对供应的影响,以及出口政策变化对市场情绪的扰动