猜你想问
这份报告主要分析了什么内容?
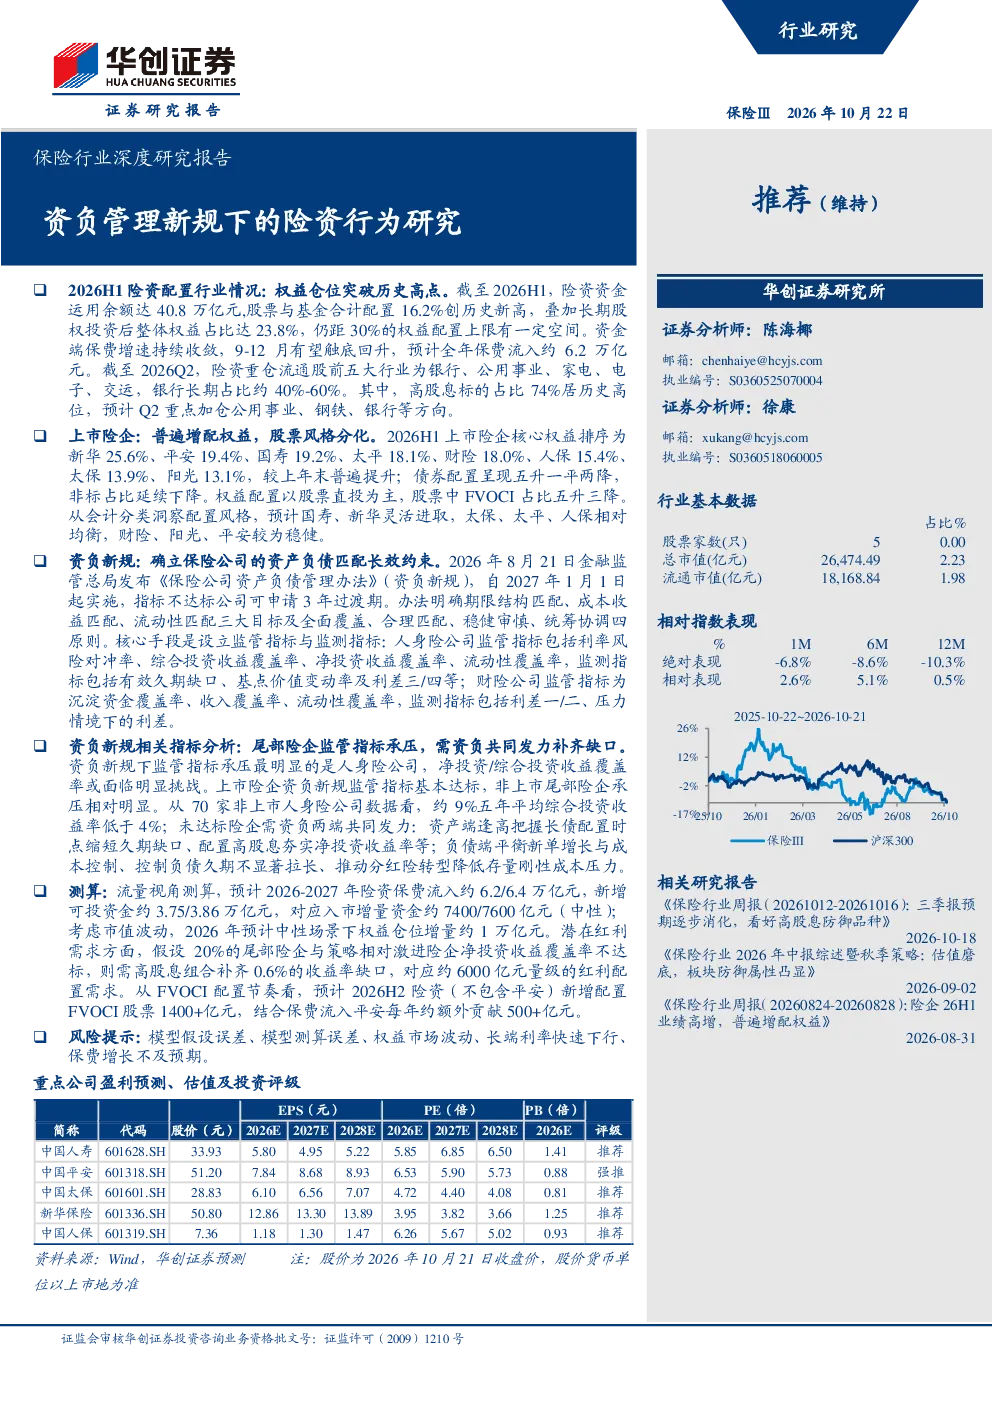
这份报告主要分析了保险公司在资负管理新规下的资资行为变化。报告指出2026H1险资权益仓位突破历史高点,整体权益占比达23.8%,距离30%的上限仍有空间。同时分析了险资重仓行业与风格,如银行、公用事业等,以及上市险企的配置情况,如新华、平安等公司的具体权益配置比例。此外,报告还解读了资负新规对保险公司的约束与影响,以及未达标险企的应对策略。
保险行业未来发展趋势如何?
保险行业未来发展趋势将受资负新规影响,推动险资从“规模导向”转向“价值与匹配导向”。权益中枢提升与红利资产配置需求将成为未来一段时期险资行为主线。高股息、低估值资产的配置价值有望持续凸显。报告预测2026年险资入市资金约7400亿元,潜在红利需求约6000亿元,FVOCI股票配置节奏加快。
报告重点分析了哪些方向?
报告重点分析了2026H1险资配置情况、险资重仓行业与风格、上市险企配置情况、资负新规解读及指标分析。其中,2026H1权益仓位、股票与基金合计配置比例、重仓行业如银行等是配置亮点。上市险企方面,新华、平安等公司权益配置比例较高。资负新规方面,报告强调了人身险公司面临的净投资/综合投资收益覆盖率挑战。
当前保险市场现状如何判断?
当前保险市场现状表现为险资权益配置比例持续提升,2026H1整体权益占比达23.8%,创历史新高。险资重仓行业集中于银行、公用事业等,高股息标的占比74%。上市险企普遍增配权益,但风格分化。资负新规下,尾部险企监管指标承压,需资产端与负债端共同发力。FVOCI股票配置节奏加快,预计2026H2新增配置FVOCI股票1400+亿元。
阅读这份报告需要注意哪些风险?
阅读这份报告需注意资负新规对保险公司的长期影响,特别是人身险公司面临的净投资/综合投资收益覆盖率挑战。尾部险企监管指标承压,约9%的非上市尾部险企五年平均综合投资收益率低于4%。未达标险企需资产端逢高配置长债、高股息资产,负债端平衡增长与成本、控制久期、推动分红险转型。此外,需关注险资配置高股息资产可能带来的流动性风险。