猜你想问
报告核心内容是什么?
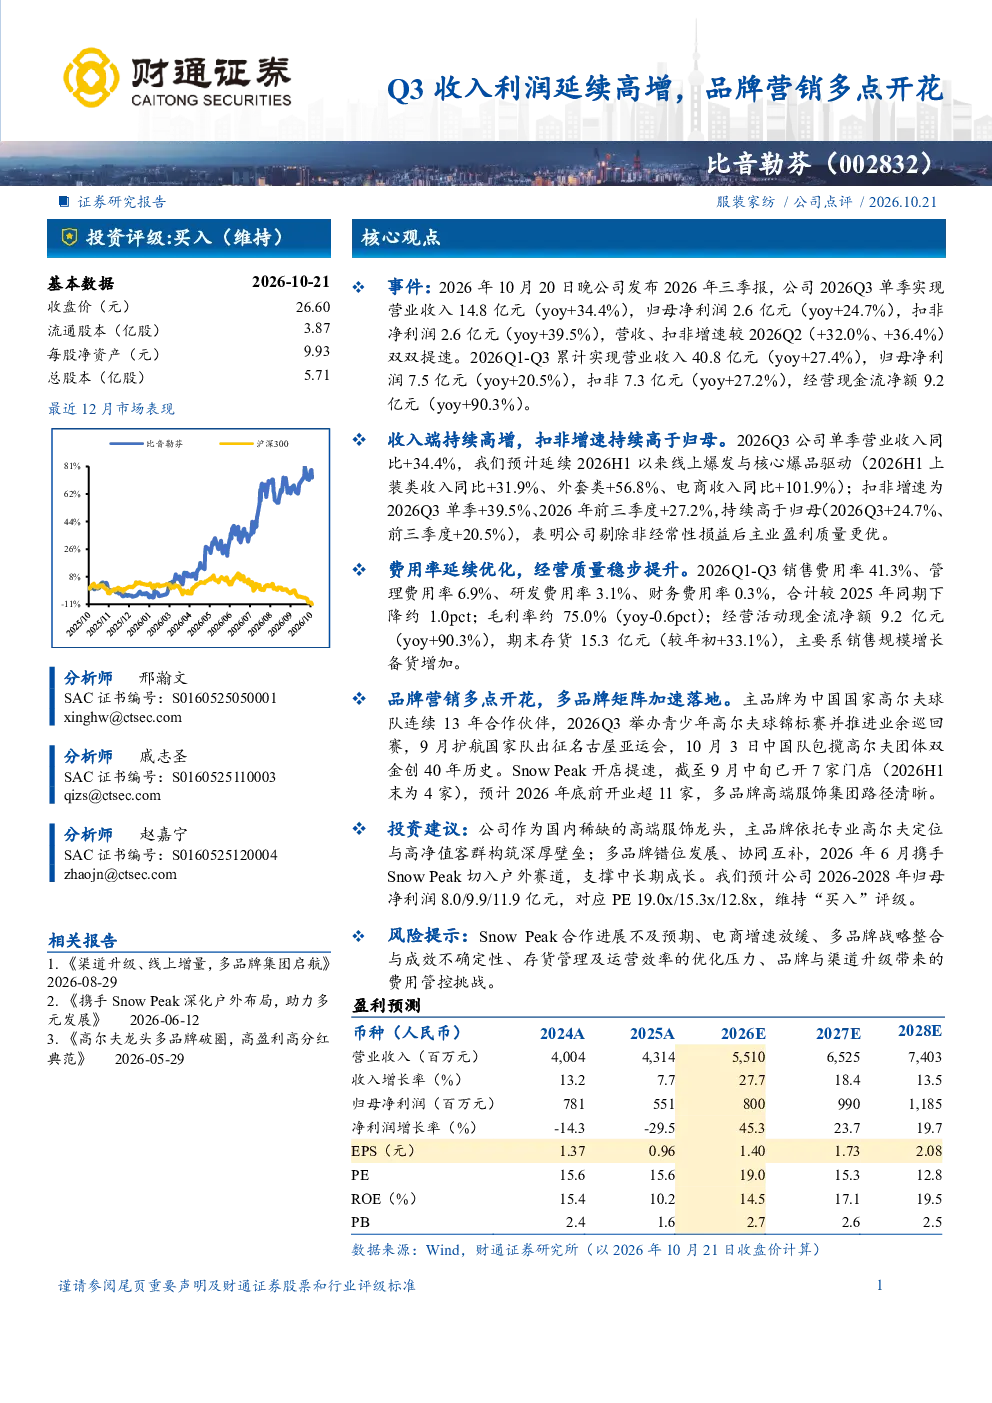
2026年三季报显示,公司单季实现营业收入14.8亿元(同比增长34.4%),归母净利润2.6亿元(同比增长24.7%),扣非净利润2.6亿元(同比增长39.5%),营收和扣非增速较Q2双双提速。前三季度累计实现营业收入40.8亿元(同比增长27.4%),归母净利润7.5亿元(同比增长20.5%),扣非净利润7.3亿元(同比增长27.2%),经营现金流净额9.2亿元(同比增长90.3%)。收入端持续高增,扣非增速持续高于归母,表明公司剔除非经常性损益后主业盈利质量更优。费用率延续优化,经营质量稳步提升,前三季度销售费用率41.3%、管理费用率6.9%、研发费用率3.1%、财务费用率0.3%,合计较2025年同期下降约1.0pct;毛利率约75.0%(同比下降0.6pct);期末存货15.3亿元(较年初增加33.1%)。品牌营销多点开花,多品牌矩阵加速落地,主品牌为中国国家高尔夫球队连续13年合作伙伴,Snow Peak开店提速,预计2026年底前开业超11家。
赛道/行业发展趋势如何?
报告显示,公司收入端持续高增,扣非增速持续高于归母,表明公司剔除非经常性损益后主业盈利质量更优。费用率延续优化,经营质量稳步提升,前三季度销售费用率41.3%、管理费用率6.9%、研发费用率3.1%、财务费用率0.3%,合计较2025年同期下降约1.0pct。毛利率约75.0%(同比下降0.6pct);期末存货15.3亿元(较年初增加33.1%)。品牌营销多点开花,多品牌矩阵加速落地,主品牌为中国国家高尔夫球队连续13年合作伙伴,Snow Peak开店提速,预计2026年底前开业超11家。这些数据表明,公司所在赛道竞争激烈,但公司通过多品牌战略和精细化运营,正逐步提升市场地位和盈利能力。
报告重点分析了哪些方向?
报告重点分析了公司2026年三季报及前三季度的财务表现,包括营业收入、归母净利润、扣非净利润、经营现金流净额等关键指标,突出了公司营收和扣非增速较Q2双双提速的亮点。同时,报告也关注了公司费用率的优化情况,指出销售费用率、管理费用率、研发费用率、财务费用率合计较2025年同期下降约1.0pct,显示公司经营质量稳步提升。此外,报告还重点分析了公司品牌营销战略,特别是多品牌矩阵的加速落地和Snow Peak的开店提速,预计2026年底前开业超11家,这些举措有助于公司进一步提升品牌影响力和市场份额。
市场现状如何判断?
报告显示,公司2026年三季报及前三季度的财务数据表现强劲,营收和扣非增速均实现显著提升,经营现金流净额同比增长90.3%,表明公司市场竞争力较强,经营状况良好。同时,公司费用率的优化和毛利率的稳定,也反映了公司运营效率的提升。在品牌营销方面,公司多品牌战略的推进和Snow Peak的开店提速,显示出公司对市场机会的把握和未来增长的信心。综合来看,公司市场现状积极,但仍需关注行业竞争和内部管理效率的持续优化。
研报有哪些风险提示?
报告提示了公司面临的多重风险,包括Snow Peak合作进展不及预期,这可能影响公司品牌战略的推进效果;电商增速放缓,可能影响公司线上销售业绩;多品牌战略整合与成效不确定性,需要公司持续优化内部管理流程;存货管理及运营效率的优化压力,期末存货较年初增加33.1%,需要公司加强库存管理;品牌与渠道升级带来的费用管控挑战,公司在提升品牌影响力的同时,需要有效控制相关费用支出。这些风险因素可能对公司未来的经营业绩和财务状况产生不利影响。