猜你想问
这份研报的核心内容是什么?
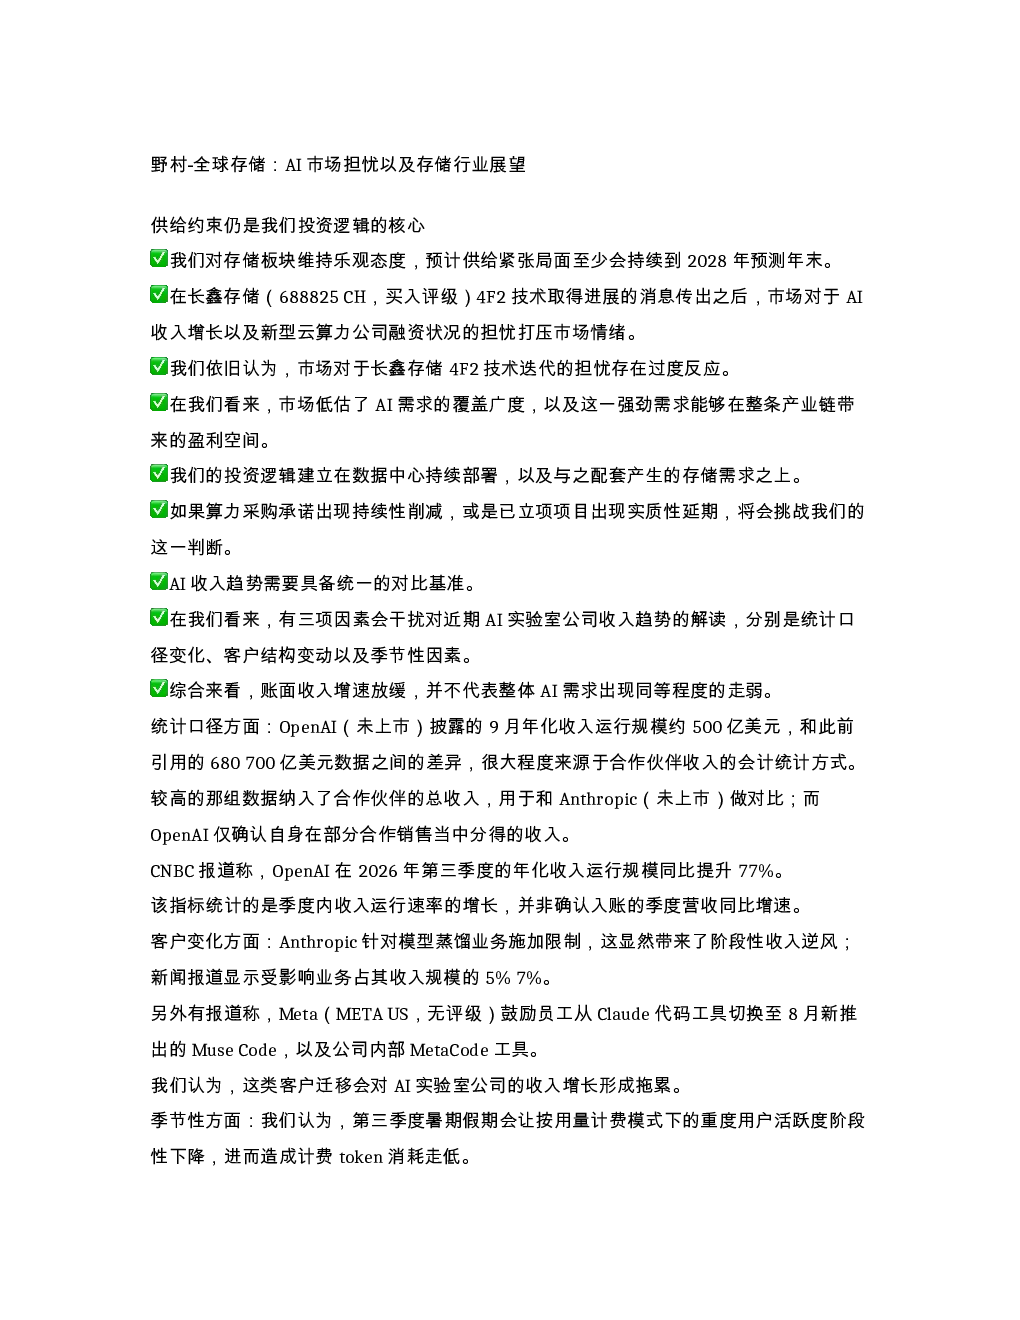
研报维持对存储板块的乐观态度,预计供给紧张将持续至2028年。关注长鑫存储4F2技术进展引发的过度反应,强调AI需求覆盖广度及产业链盈利空间被低估。投资逻辑基于数据中心持续部署及配套存储需求增长。
AI存储赛道的发展趋势如何?
AI商业化落地空间巨大,2026年AI实验室公司收入仅占相关市场5.4%。预计2026年全球新增算力22.3GW(同比增长77%),2027年预计31.5GW。至2028年,存储需求增速将持续高于供给增速,存储厂商将处在有利的价格环境。
研报重点分析了哪些方向?
研报重点分析AI收入趋势需统一对比基准,统计口径变化、客户结构变动及季节性因素干扰解读。关注OpenAI年化收入运行规模约500亿美元,Anthropic模型蒸馏业务限制及客户迁移对收入增长形成拖累。
当前AI存储市场的现状如何?
AI行业盈利水平优于账面现金流表现,成熟云平台盈利水平高(AWS约39%,微软约41%,谷歌约36%)。云业务EBITDA利润率约60%,经营杠杆效应逐步显现。不同AI实验室公司盈利分化,Anthropic已进入盈利阶段,但高速增长仍需算力投入。
研报提示了哪些风险?
发生系统性风险外溢概率有限,部分公司可能面临个体风险。关注CoreWeave算力及债务规模占比较小,GPU及数据中心资产具备战略价值。若再融资压力蔓延至主要客户与服务商,将重新修正判断。
你可能感兴趣
野村-全球存储行业:AI市场担忧与存储行业展望-261019
信息技术外资投行/英文2026-10-21
野村全球存储深度AI市场疑虑与存储前瞻供给约束仍是...
未知机构2026-10-22
受益AI需求,存储板块有望引领2024年全球半导体市场增长
电子设备山西证券2024-01-08
存储行业复盘报告:从周期出清到AI重构:存储行业历史复盘与新周期展望
电子设备东吴证券2026-09-07
东吴传媒互联网 海外张良卫团队存储行业复盘报告从周期出清到AI重构存储行业历史复盘与新周期展望
未知机构2026-09-09
全球市场观察:美股期货承压与软件行业AI展望
-2026-01-13
电子行业周报:三季度全球平板&智能手机出货情况良好,AI驱动存储板块持续上行
电子设备上海证券2024-11-11
电子周跟踪:全球半导体行业回温,持续看好生成式AI拉动的存储行业复苏
电子设备山西证券2024-03-18