猜你想问
安踏Q3流水表现如何?
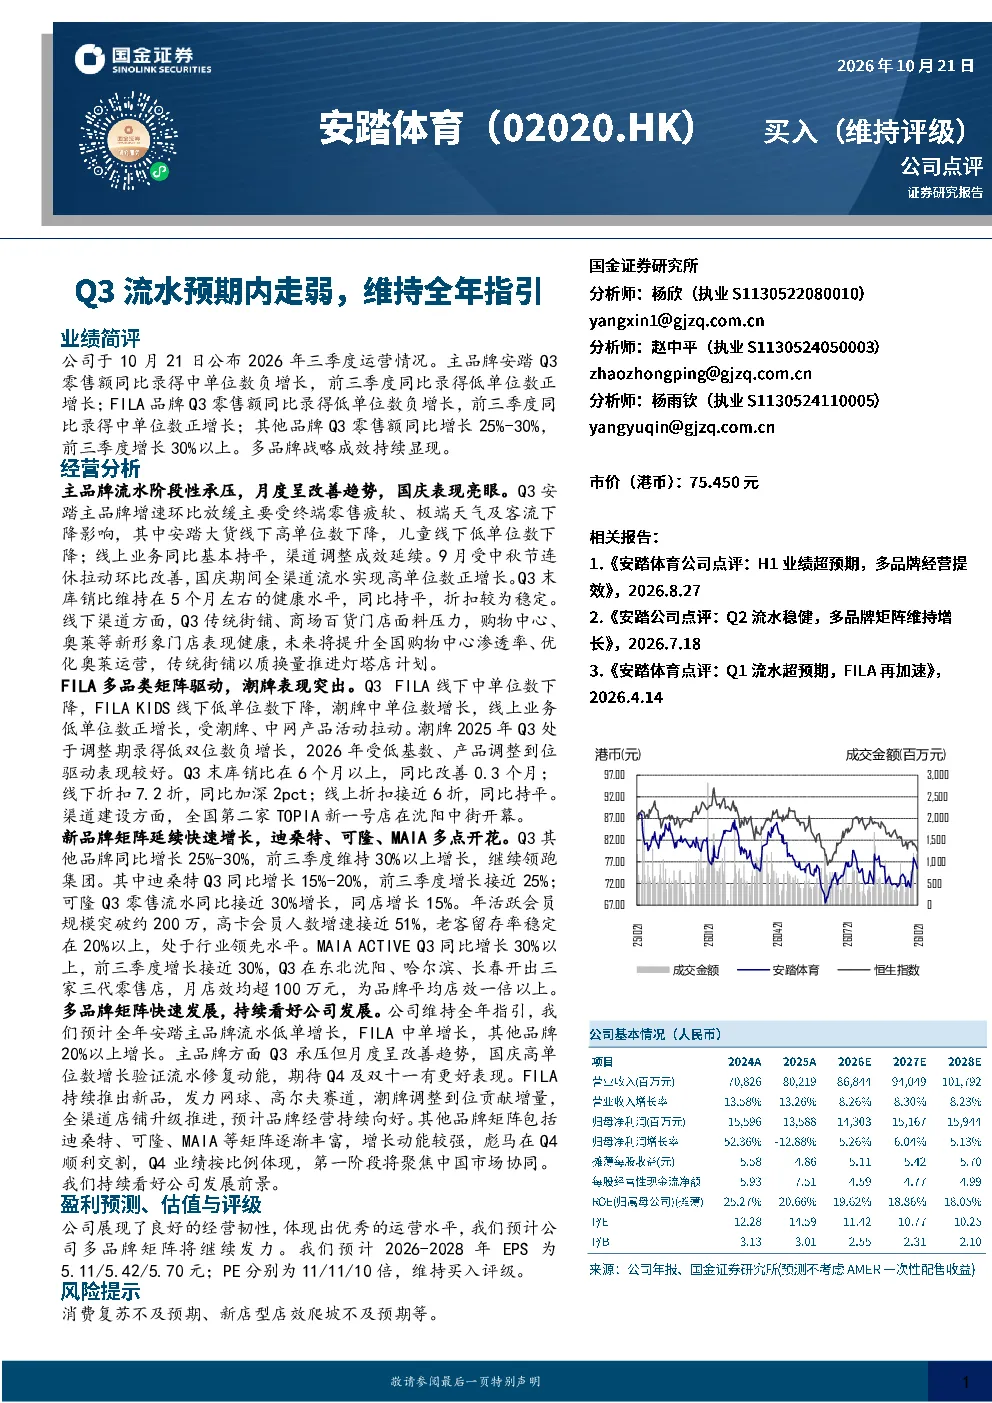
安踏Q3零售额同比中单位数负增长,前三季度低单位数正增长。环比放缓主要受终端零售疲软、极端天气及客流下降影响,但国庆期间全渠道流水实现高单位数正增长。Q3末库销比维持在5个月左右,同比持平,折扣稳定。主品牌Q3承压但月度呈改善趋势,国庆高单位数增长验证流水修复动能。
FILA品牌Q3业绩有何特点?
FILA品牌Q3零售额同比低单位数负增长,前三季度中单位数正增长。Q3线下中单位数下降,FILA KIDS线下低单位数下降,但潮牌中单位数增长,线上业务低单位数正增长。潮牌2025年Q3低双位数负增长,2026年受低基数、产品调整到位驱动表现较好。Q3末库销比在6个月以上,同比改善0.3个月,线下折扣7.2折,同比加深2pct,线上折扣接近6折。
安踏多品牌战略进展如何?
安踏多品牌矩阵持续显现成效,新品牌矩阵延续快速增长,年活跃会员规模突破约200万,高卡会员人数增速接近51%,老客留存率稳定在20%以上。其他品牌如迪桑特、可隆、MAIA ACTIVE均实现高增长,Q3同比增长25%-30%,前三季度增长30%以上。MAIA ACTIVE在东北开出三家三代零售店,月店效均超100万元。
当前体育用品市场有何趋势?
体育用品市场呈现多品牌发展态势,主品牌安踏Q3承压但呈改善趋势,FILA持续发力网球、高尔夫赛道,潮牌调整到位贡献增量。其他品牌矩阵逐渐丰富,增长动能较强。市场受终端零售疲软、极端天气影响,但国庆期间全渠道流水实现高增长,验证修复动能。消费复苏背景下,品牌多元化布局及会员体系建设成为关键。
研报提示哪些风险因素?
研报提示的主要风险包括消费复苏不及预期,可能影响终端零售表现。新店型店效爬坡不及预期,对整体业绩可能带来压力。此外,极端天气变化也可能对门店客流和销售造成短期影响。需关注行业竞争格局变化及供应链稳定性,这些因素可能对多品牌战略的推进效果产生影响。
你可能感兴趣
耐用消费产业行业研究:361度Q3流水稳健增长,维持全年指引
商贸零售国金证券2026-10-18
Q3流水稳健,下调主品牌全年指引
国金证券2025-10-28
361度Q3流水韧性凸显,超品店提前完成全年开店指引
信达证券2026-10-15
纺织服装周专题:①港股运动公司Q3流水符合预期,②adidas再次下调全年盈利指引
纺织服装国盛证券2022-10-23
24Q2流水点评:多品牌矩阵高质量增长,维持全年指引
东吴证券2024-07-10
22Q3流水点评:流水复苏符合预期,维持全年指引
东吴证券2022-10-20
三季度流水短期承压,其他品牌延续高增,全年指引维持不变
纺织服装国信证券2026-10-22
Q2流水展现韧性,维持全年指引
国金证券2025-07-16
Q2流水展现韧性,维持全年指引
国金证券2025-07-16
3季度流水表现偏弱,管理层下调全年指引;下调盈利预测和目标价
交银国际2025-10-28