猜你想问
这份研报的核心内容是什么?
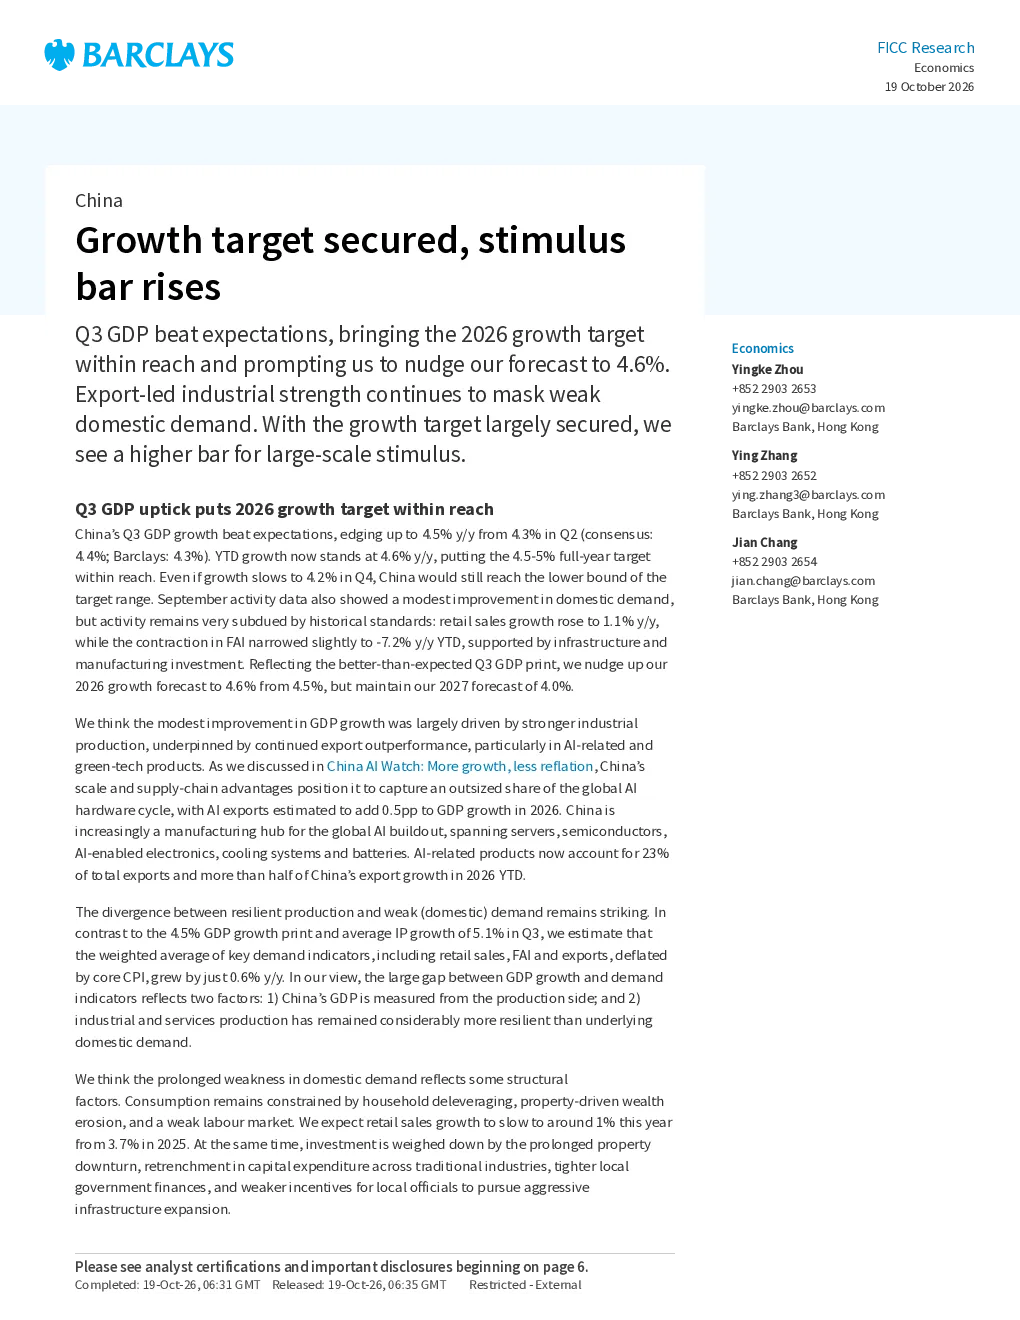
该研报分析了中国第三季度GDP增速超出预期达到4.5%,全年增速达4.6%,使2026年5%增长目标有望达成。报告指出尽管第四季度增速可能放缓至4.2%,但仍将触及目标范围下限。国内需求方面,零售销售增长回升至1.1%,但固定资产投资仍收缩,显示生产与需求差距。增长动力主要来自出口导向型制造业,尤其是人工智能和绿色技术产品。国内需求疲软反映了家庭债务、房地产市场疲软和劳动力市场疲软等结构性问题,预计零售销售增速将从2025年的3.7%放缓至1%左右。投资方面,房地产投资持续下滑,制造业投资和基础设施投资也面临压力。鉴于增长目标已基本达成,大规模刺激政策的可能性降低,政策制定者可能更依赖现有措施,并关注战略性技术领域和地方政府流动性风险。除非出口出现急剧下降或外部经济出现重大冲击,否则预计政策将保持渐进式微调。关注年底中央经济工作会议的信号,预计科技自立自强仍是首要任务,宏观稳定发挥支撑作用,融资将更多流向战略性技术领域,这意味着对GDP增长头号的重视程度降低,更能容忍短期增长波动。
建筑建材行业未来发展趋势如何?
报告指出建筑建材行业面临固定资产投资收缩压力,但整体增长动力仍来自出口导向型制造业,尤其是人工智能和绿色技术产品相关领域。未来建筑建材行业需关注国内需求疲软的结构性问题,如家庭债务、房地产市场疲软和劳动力市场疲软等,这些因素可能持续影响行业增长。政策层面,鉴于增长目标已基本达成,大规模刺激政策的可能性降低,但战略性技术领域的支持可能为建筑建材行业带来新机遇,尤其是在绿色技术和人工智能相关产品领域。行业需关注中央经济工作会议对科技自立自强的信号,以及融资流向战略性技术领域的趋势,这可能为建筑建材行业带来结构性调整和转型机会。
研报重点分析了哪些方向?
研报重点分析了中国经济第三季度和全年的增长情况,指出增长目标已基本达成,并探讨了第四季度增速可能放缓的影响。报告详细分析了国内需求与生产之间的差距,特别是零售销售增长回升但固定资产投资仍收缩的情况。此外,报告重点探讨了出口导向型制造业的增长动力,尤其是人工智能和绿色技术产品对经济增长的贡献。报告还分析了国内需求疲软的结构性问题,如家庭债务、房地产市场疲软和劳动力市场疲软等,并探讨了政策制定者如何应对这些挑战。最后,报告关注了年底中央经济工作会议的信号,以及政策对科技自立自强和战略性技术领域的支持方向。
当前市场现状如何判断?
当前市场现状显示中国经济增速已基本达成目标,但内部结构性问题仍需解决。国内需求疲软,特别是固定资产投资收缩,与零售销售增长回升形成鲜明对比,显示生产与需求之间存在差距。出口导向型制造业,尤其是人工智能和绿色技术产品,成为经济增长的重要动力。然而,家庭债务、房地产市场疲软和劳动力市场疲软等结构性问题仍制约着国内需求的进一步增长。政策层面,大规模刺激政策的可能性降低,政策制定者更依赖现有措施,并关注战略性技术领域和地方政府流动性风险。市场需关注中央经济工作会议对科技自立自强的信号,以及政策对战略性技术领域的支持方向,这可能为市场带来新的增长动力。
研报提示哪些风险?
研报提示的主要风险包括国内需求疲软的结构性问题,如家庭债务、房地产市场疲软和劳动力市场疲软等,这些因素可能持续影响经济增长和行业表现。政策层面,尽管增长目标已基本达成,但大规模刺激政策的可能性降低,政策制定者更依赖现有措施,这可能带来不确定性。此外,出口导向型制造业的增长可能受到外部经济环境变化的影响,如出口出现急剧下降或外部经济出现重大冲击,可能影响经济增长。市场还需关注中央经济工作会议的信号,以及政策对战略性技术领域的支持方向,这可能带来结构性调整和转型风险。