猜你想问
这份研报的核心内容是什么?
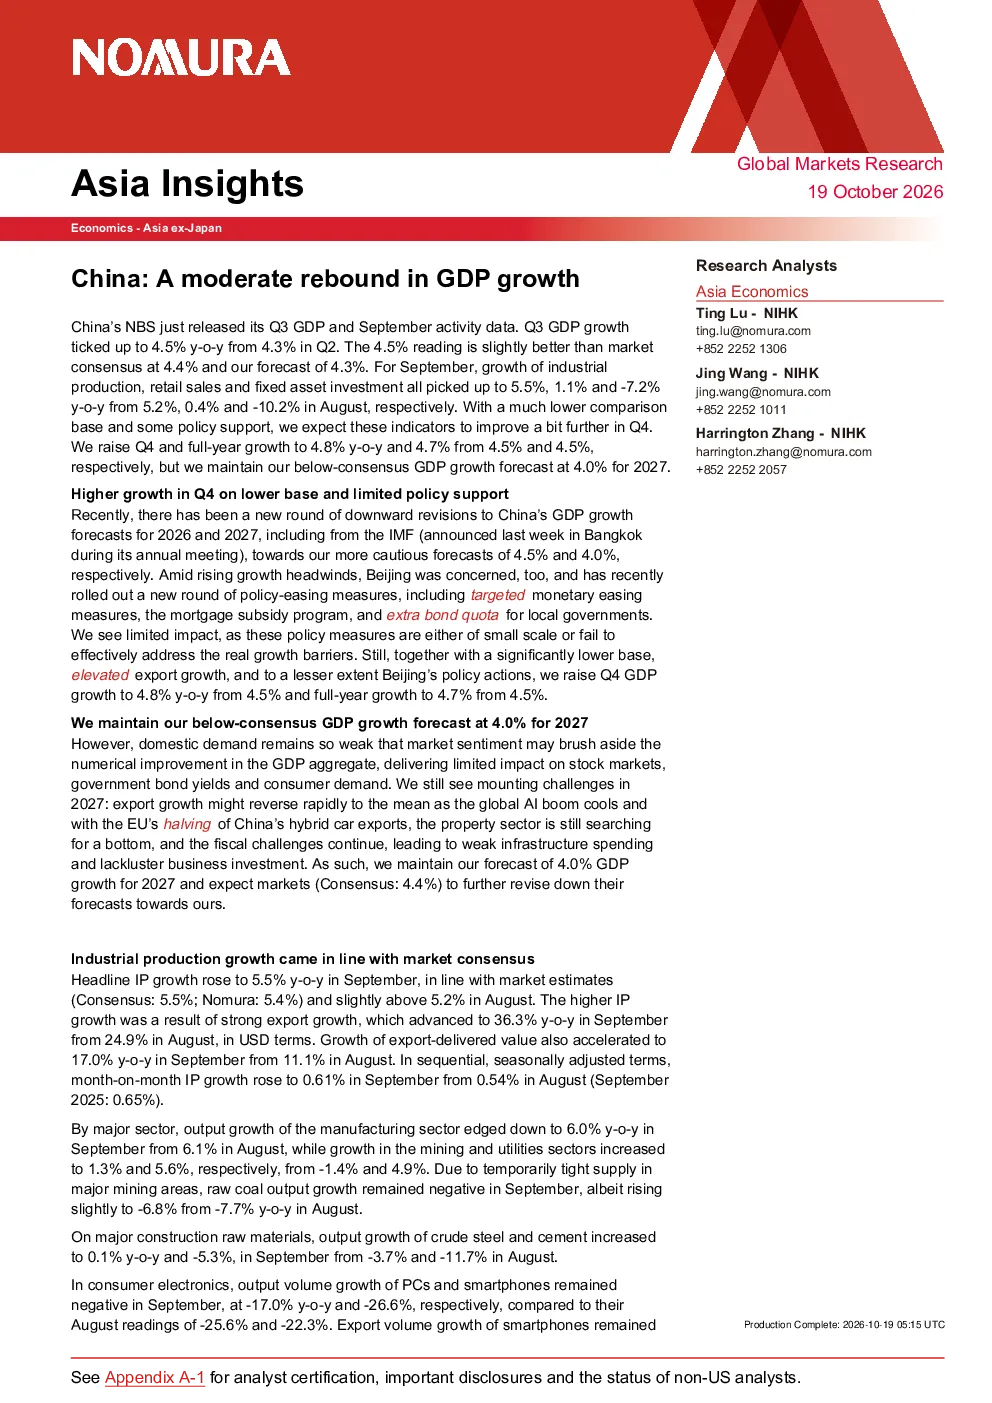
野村证券发布的研报显示,中国三季度GDP同比增长4.5%,略好于市场预期,主要受出口增长和政策支持推动。工业生产、零售销售和固定资产投资分别同比增长5.5%、1.1%和-7.2%。报告预计四季度经济将略有改善,全年GDP增长预测上调至4.7%,但维持2027年GDP增长4.0%的预测,低于市场预期。报告还指出,工业生产增长符合市场预期,主要受出口增长带动,其中集成电路和汽车行业表现突出。零售销售增长略好于预期,但消费需求依然疲软,汽车销售和家电销售表现不佳。固定资产投资同比下降7.2%,制造业和基础设施投资降幅收窄,但民间投资依然疲软。房地产投资同比下降26.2%,新屋销售和投资持续下滑,上海成为首个房价同比上涨的城市。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点分析了工业生产、零售销售和固定资产投资等赛道的发展趋势。工业生产增长符合市场预期,主要受出口增长带动,其中集成电路和汽车行业表现突出,显示这些领域在当前经济环境下具有较强的韧性。零售销售增长略好于预期,但消费需求依然疲软,汽车销售和家电销售表现不佳,反映出消费领域仍面临较大压力。固定资产投资同比下降7.2%,制造业和基础设施投资降幅收窄,但民间投资依然疲软,显示投资领域结构性问题依然存在。房地产投资同比下降26.2%,新屋销售和投资持续下滑,但上海成为首个房价同比上涨的城市,显示出房地产市场区域分化现象。
报告的重点分析方向是什么?
报告的重点分析方向包括宏观经济走势、行业表现和投资趋势。报告认为,三季度GDP增速略好于市场预期,主要受出口增长和政策支持推动,但国内需求依然疲软,市场对经济数据改善反应平淡。报告还指出,工业生产增长符合市场预期,集成电路和汽车行业表现突出,但零售销售和固定资产投资仍面临较大压力。报告预计四季度经济将略有改善,全年GDP增长预测上调至4.7%,但维持2027年GDP增长4.0%的预测,低于市场预期。此外,报告还分析了房地产市场和财政挑战,认为房地产市场仍处于底部,财政挑战持续,经济复苏仍面临挑战。
当前市场现状如何判断?
当前市场现状表现为经济温和反弹,但复苏基础仍不稳固。三季度GDP增速略好于市场预期,主要受出口增长和政策支持推动,显示外部环境和政策支持对经济有一定提振作用。但国内需求依然疲软,消费和投资领域仍面临较大压力。工业生产增长符合市场预期,但零售销售和固定资产投资仍显疲软。房地产市场持续下滑,新屋销售和投资持续下降,但区域分化现象开始显现。分析师认为,近期政策利好有限,市场对经济数据改善反应平淡,经济复苏仍面临挑战。
研报提示哪些风险?
研报提示的主要风险包括政策利好有限、国内需求疲软、房地产市场底部徘徊和财政挑战持续。报告认为,近期政策利好有限,国内需求依然疲软,市场对经济数据改善反应平淡,显示政策刺激效果可能有限。房地产市场仍处于底部,新屋销售和投资持续下滑,虽然上海成为首个房价同比上涨的城市,但整体市场仍面临较大下行压力。此外,财政挑战持续,经济复苏仍面临较大阻力,这些因素都可能对经济复苏进程产生负面影响。