猜你想问
这份研报主要分析了哪些核心内容?
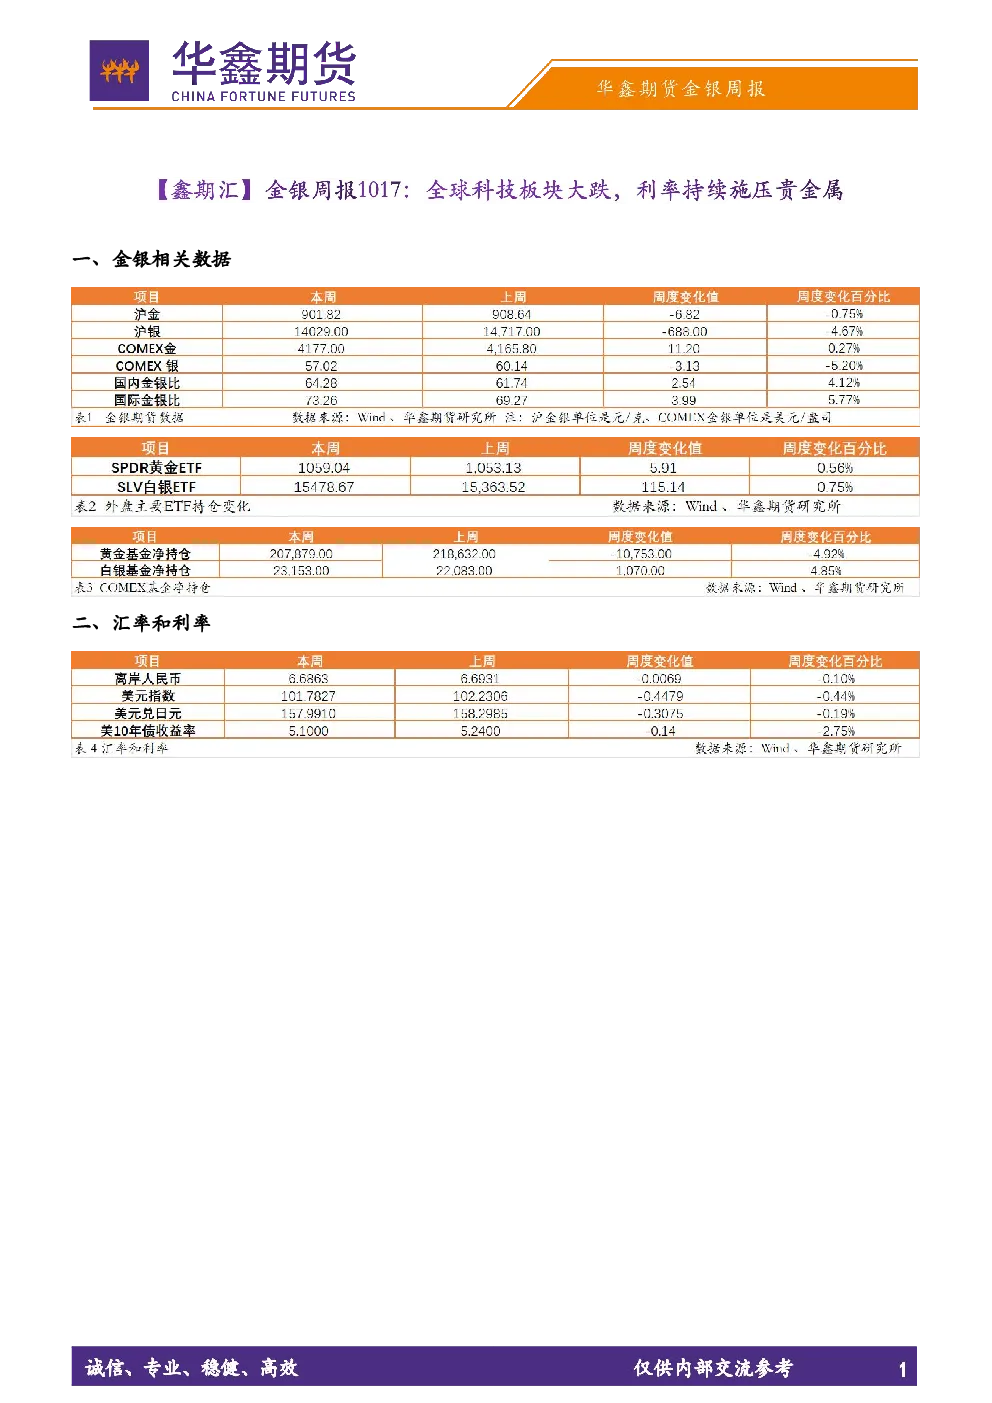
这份研报主要分析了本周金价走势、美联储政策动向、利率周期变化、美股及内盘市场影响、地缘政治与贵金属关系、短期展望与策略建议。核心观点包括金价受美国通胀数据及美联储加息预期影响维持震荡偏弱,美联储10月加息概率降低,利率周期开始长期上行,美股科技板块受债券收益率上行影响大跌,四季度内盘偏向红利配置,高企能源价格利于减轻美国贸易逆差,但美债名义利率和实际利率高位压制黄金价值。
报告对科技板块大跌的原因有何解读?
报告指出,全球科技板块大跌主要受长期债券收益率上行影响,这与AI竞赛的资金竞争有关。AI领域的激烈竞争导致资金集中,推高了长期债券收益率,进而对科技板块造成压力。尽管整体风险溢价仍偏低,但资金成本上升压力主要集中在部分市场,美公司基本面仍在消化利率抬升的影响。这一现象反映了市场对利率环境变化的敏感反应。
报告重点分析了哪些方向?
报告重点分析了金价走势与美联储政策关系、利率周期演变、美股及内盘市场影响、地缘政治对贵金属市场的作用以及短期市场展望与投资策略。其中,金价走势分析聚焦美国通胀数据及美联储加息预期变化的影响;利率周期分析探讨了各国量化宽松、低收益率、充裕流动性等因素对利率长期走势的作用;美股分析关注AI竞赛的资金竞争和长期债券收益率变化;地缘政治分析则侧重美国能源价格、贸易逆差及美元价值对贵金属市场的影响。
当前市场现状如何判断?
当前市场现状表现为金价总体维持震荡偏弱,受美国通胀数据及美联储加息预期变化影响;美联储10月加息概率降低,市场预期10月维持利率不变,12月或再度加息;利率周期开始长期上行,各国量化宽松、低收益率与充裕流动性等因素导致需求供给变化;美股科技板块受债券收益率上行影响大跌,但整体风险溢价仍偏低;内盘市场建议四季度偏向红利配置,分散资产。这些因素共同构成了当前市场的复杂局面。
研报提示了哪些风险?
研报提示了多个风险因素。首先,短期因素方面,若高油价阶段性结束可能缓解通胀环境,但特朗普中期选举可能干预联储独立性,带来不确定性。其次,关注重点包括美通胀数据及美债利率期限曲线,这些因素可能对市场产生重大影响。此外,技术面承压使得单边做多风险较大,建议采取有保护的虚值备兑看涨或牛市价差策略,以赚取时间价值为主。这些风险提示旨在帮助投资者更全面地认识市场,谨慎决策。