猜你想问
这份研报主要分析了哪些期货品种的表现?
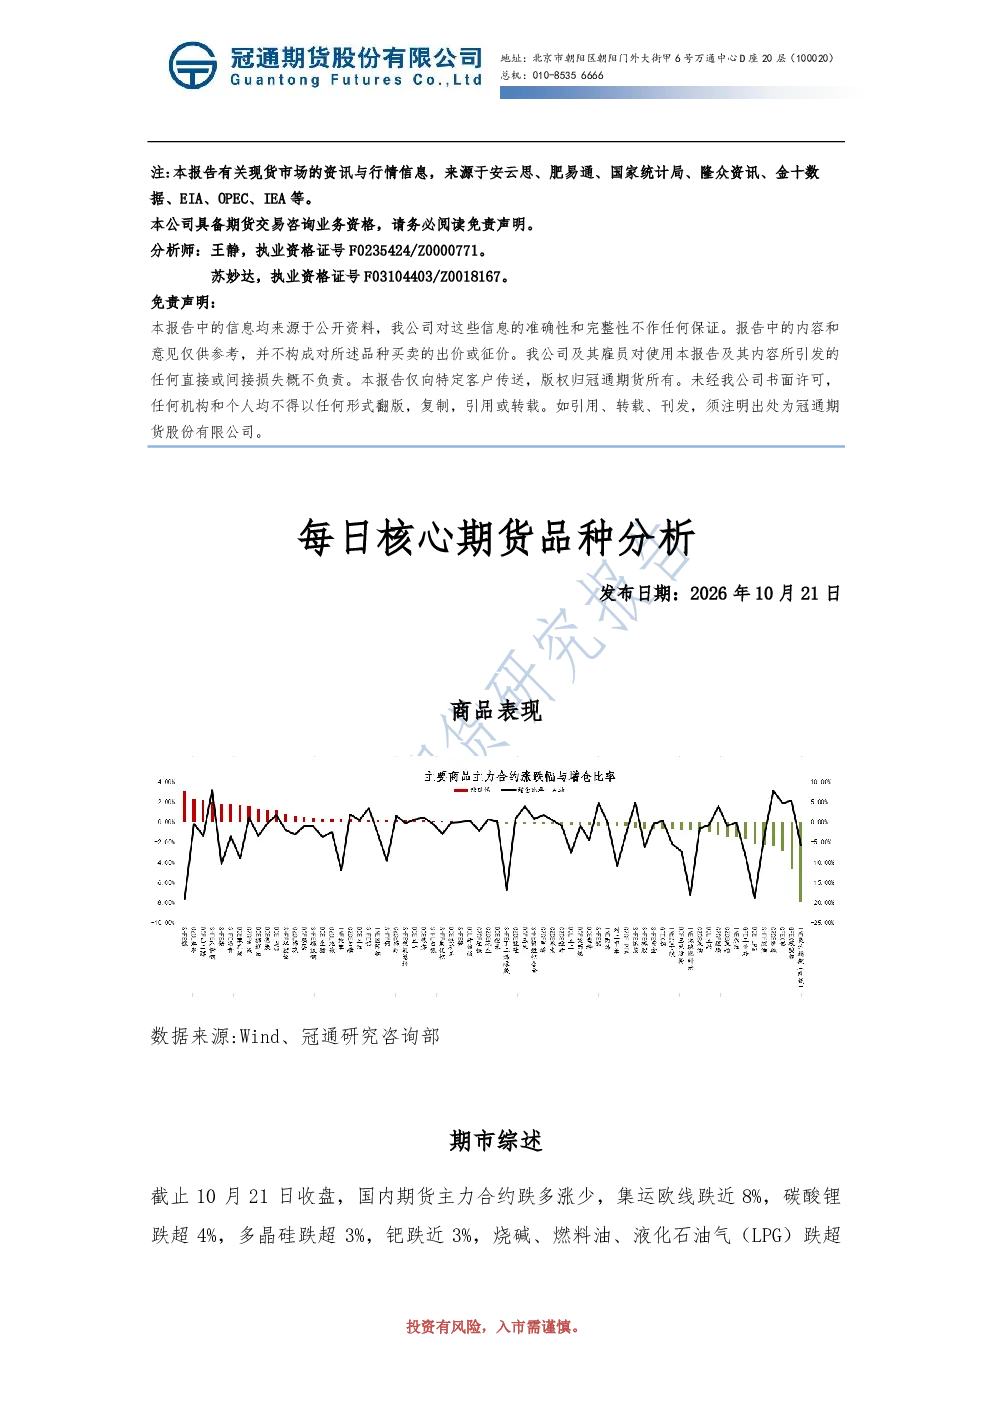
本研报重点分析了商品期货中的跌涨势表现,包括集运欧线、碳酸锂、多晶硅等跌势品种,以及沪镍、红枣等涨势品种。同时涵盖了股指期货和国债期货的走势,并指出煤炭、黑色金属等链条维持上行,而航运、贵金属等链条转入回调,呈现结构性差异。
研报对沪铜的基本面和后市有何分析?
研报指出,沪铜基本面受刚果(金)铜钴矿罢工及国内冶炼厂检修影响,海外矿端紧张,国内产量下降。需求方面,高位贴水制约拿货,但持货商挺价情绪浓厚。库存方面,进口铜通关增加导致社会库存累库。结论认为沪铜有基本面支撑,抗跌性强,但易受美国经济数据波动影响,长期趋势未改。
碳酸锂的供需情况和价格走势如何?
研报分析,碳酸锂供应端,宜春枧下窝锂矿即将复产,供应恢复预期压制价格。需求端,新能源汽车出口退税率下调及欧盟计划削减进口量,终端需求下修压制价格。情绪方面,宁德时代三季报“增收不增利”导致市场悲观。结论认为弱预期导致价格估值偏低,供需预期边际走弱,价格低位震荡探底中。
研报对原油市场的现状和风险有何提示?
研报指出,原油市场受EIA库存超预期去库支撑,但地缘政治风险显著,如伊朗袭击霍尔木兹海峡油轮、俄乌冲突重启相互袭击等。政策方面,美国总统特朗普签署行政令豁免对俄制裁措施。结论认为地缘消息影响巨大,原油波动大,需关注地缘局势进展及中东原油出口情况。
研报提示了哪些期货品种的短期风险?
研报提示,沪铜易受美国经济数据波动影响,碳酸锂弱预期压制价格,沥青现货价格、基差和裂解价差偏弱震荡,PVC估值偏低且短期供需宽松格局预计将持续,焦煤行情难以反弹,尿素短期供需宽松格局预计将持续。各品种均存在地缘、供需、政策等多重风险因素影响。
你可能感兴趣
每日核心期货品种分析
冠通期货2026-03-30
每日核心期货品种分析
冠通期货2026-03-04
每日核心期货品种分析
冠通期货2026-03-12
每日核心期货品种分析
冠通期货2026-03-11
每日核心期货品种分析
冠通期货2026-02-25
每日核心期货品种分析
金融冠通期货2026-03-02
每日核心期货品种分析
冠通期货2026-03-31
每日核心期货品种分析
金融冠通期货2026-03-18
每日核心期货品种分析
冠通期货2026-03-23
每日核心期货品种分析
冠通期货2026-03-16