猜你想问
这份研报的核心内容是什么?
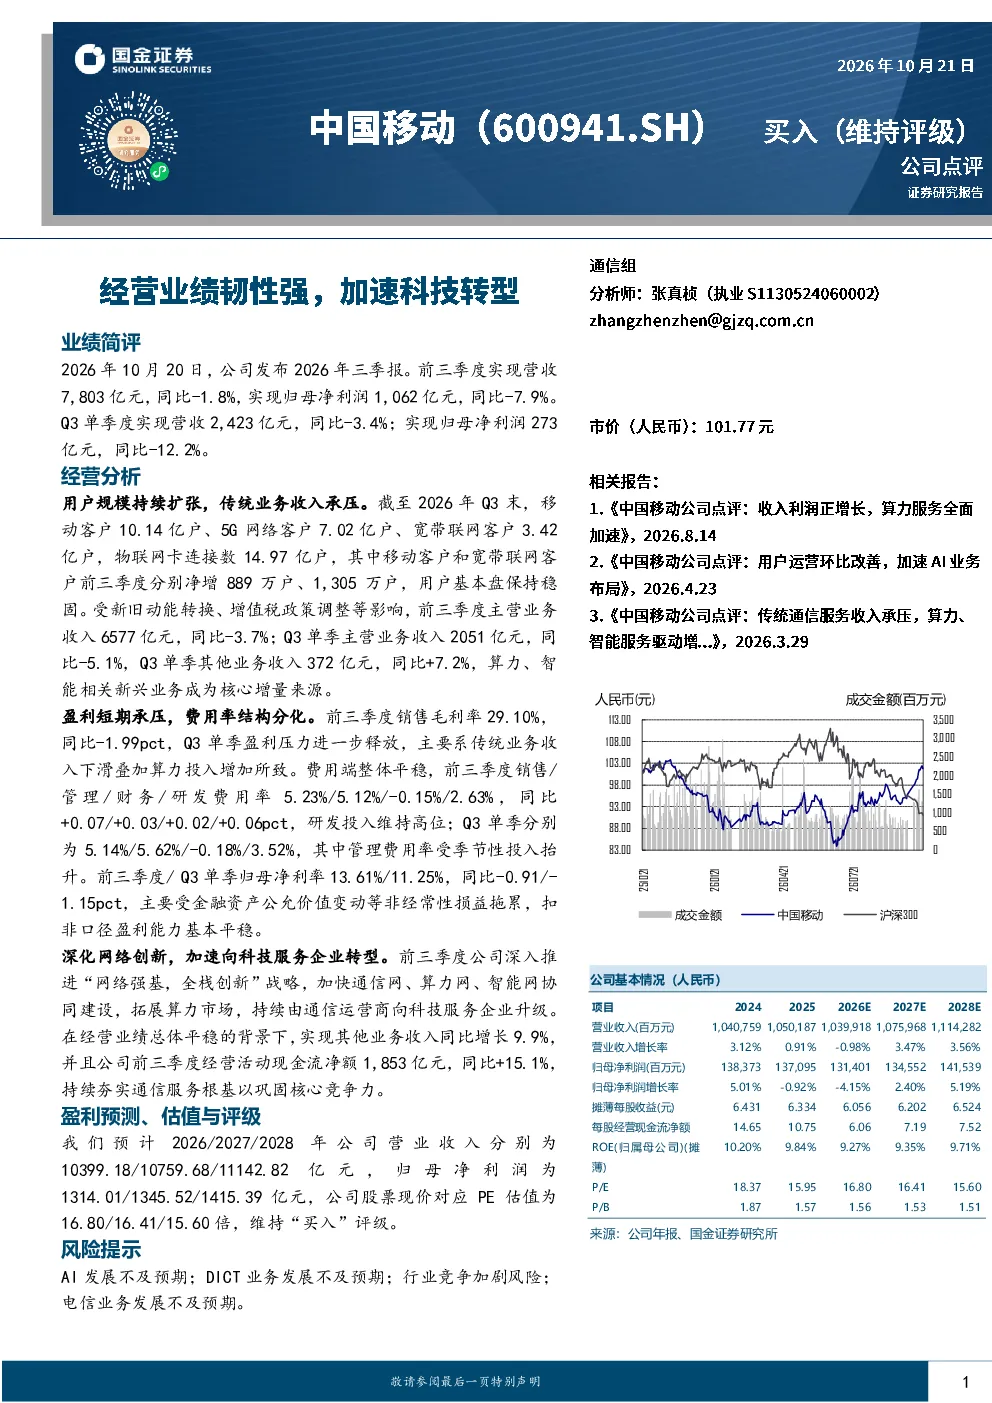
本报告分析了中国移动2026年前三季度的经营业绩,指出公司营收和净利润虽有所下滑,但用户规模稳固,算力、智能等新兴业务成为核心增量。报告强调公司深入推进“网络强基,全栈创新”战略,加速向科技服务企业升级,并预测未来三年营收和净利润将稳步增长,维持“买入”评级。
通信行业未来发展趋势如何?
通信行业正经历新旧动能转换,传统业务面临挑战,而算力、智能等新兴业务成为重要增长点。中国移动等龙头企业正加速战略转型,拓展算力市场,推动通信网、算力网、智能网协同建设,向科技服务企业升级。未来,行业竞争将更加激烈,技术创新和业务模式创新是关键。
报告重点分析了哪些方面?
报告重点分析了中国移动的用户规模、收入结构、盈利能力及战略转型。用户规模方面,移动客户和宽带联网客户净增稳定;收入结构方面,传统业务收入下滑,但算力、智能等新兴业务收入增长显著;盈利能力方面,毛利率略有下降,但扣非口径盈利能力基本平稳;战略转型方面,公司正深入推进“网络强基,全栈创新”战略,加速科技转型。
当前通信市场竞争状况如何?
当前通信市场竞争激烈,主要体现在电信业务、宽带市场、算力市场等领域。中国移动作为行业龙头,用户规模和网络覆盖优势明显,但在新兴业务领域面临来自其他运营商和科技公司的竞争。报告指出,行业竞争加剧是公司面临的主要风险之一,需要持续提升技术创新和业务模式创新能力。
研报提示了哪些主要风险?
本报告提示了AI发展不及预期、DICT业务发展不及预期、行业竞争加剧以及电信业务发展不及预期等主要风险。AI技术发展存在不确定性,可能影响公司算力业务的拓展;DICT业务发展同样面临市场变化和技术迭代的风险;行业竞争加剧可能压缩公司利润空间;电信业务发展不及预期则可能影响公司传统业务收入。这些风险需要公司密切关注并积极应对。
你可能感兴趣
东财建筑Q3业绩大幅修复显现经营韧性上修回购价彰显转型增长信心
未知机构2025-10-29
Q3业绩增速表现亮眼,盈利能力提升经营韧性强
建筑建材安信证券2022-10-28
2022年半年度业绩快报点评:疫情影响下经营韧性强,盈利能力边际改善
休闲服务东兴证券2022-07-28
公司点评:经营规划笃定,业绩兑现韧性强
食品饮料国金证券2026-03-21
国金食饮金徽酒经营规划笃定业绩兑现韧性强事件公司披
未知机构2026-03-23
业绩表现稳健,彰显强经营韧性与品牌力
医药生物国金证券2025-10-26
食品饮料行业周报:业绩期逐步开启,板块经营韧性强
食品饮料上海证券2024-03-17
公司信息更新报告:2022Q2业绩稳健增长,盈利改善展现经营强韧性
家用电器开源证券2022-09-01
业绩表现韧性强,经营调整持续优化
华西证券2026-08-30
2025年半年报点评:农药龙头经营韧性强,2025上半年业绩同比保持增长
农林牧渔西南证券2025-08-28