猜你想问
2026年9月预算审查报告主要分析了哪些内容?
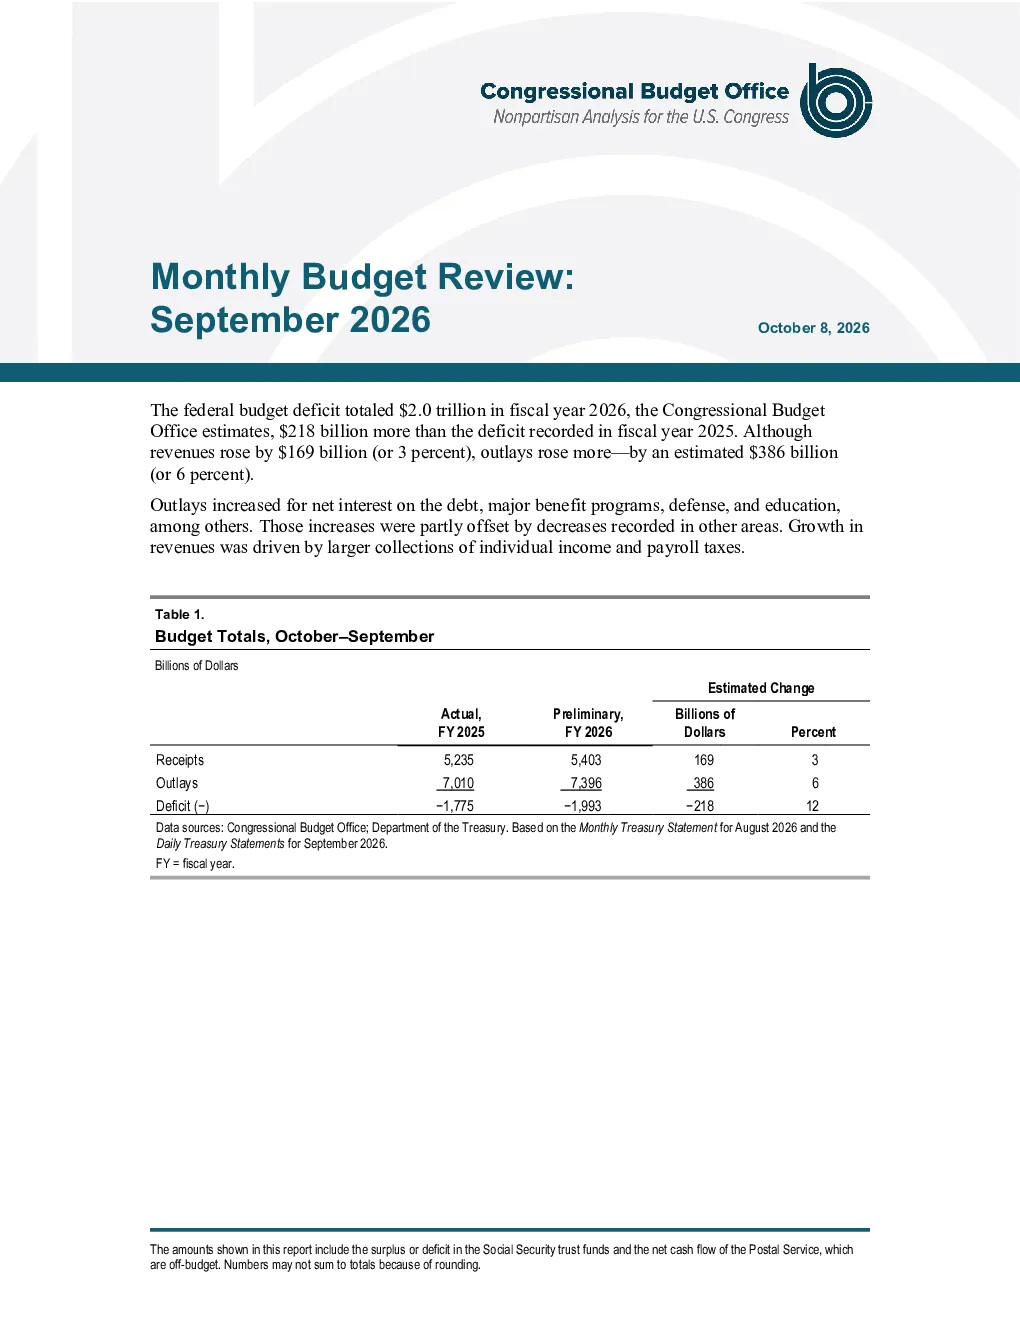
该报告详细分析了2026财年联邦预算的收支情况。收入方面,总收入达5.4万亿美元,增长3%,主要来自个人所得税和工资税增长,但企业所得税和关税收入下降。支出方面,总支出为7.4万亿美元,增长6%,主要增长来自社会保障福利、医疗保险、医疗补助和公共债务净利息支出。报告还特别指出教育部支出异常增长117%,主要因学生贷款成本差异。报告核心结论是预算赤字扩大,支出增长快于收入增长。
预算审查报告对收入和支出的主要变化趋势有何分析?
报告显示,2026财年联邦预算收入增长3%,达到5.4万亿美元,主要驱动因素是个人所得税和工资税的增长。然而,企业所得税收入下降16%,受2025年调和法案影响显著,关税收入也因IEEPA退税下降11%。支出方面,总支出增长6%,达到7.4万亿美元,其中公共债务净利息支出增长最为突出,达到1150亿美元,增长11%。社会保障福利、医疗保险和医疗补助支出也分别增长5%、8%和8%。这些数据表明支出增长快于收入增长,导致预算赤字扩大。
报告如何评估2026年9月预算的具体情况?
报告预测2026年9月预算将出现280亿美元的赤字,较2025年9月的1980亿美元盈余大幅减少。收入预计增加140亿美元,主要来自企业所得税和工资税。支出预计增加240亿美元,其中教育部支出因学生贷款成本差异大幅增加1190亿美元,而社会保障支出也增加80亿美元。报告指出,9月预算的赤字显著增加,反映出短期收入增长不及支出增速,这主要受强制性支出项目、利息支出和特定政策调整影响。
从行业发展趋势角度看,该预算审查报告有何启示?
该报告对财政支出结构的变化提供了行业发展趋势的启示。例如,教育部支出的异常增长可能预示着未来教育领域,特别是学生贷款相关行业的政策调整压力。同时,医疗补助支出的持续增长反映医疗健康行业的需求刚性,而环境保护署和商务部的支出削减则可能意味着相关行业的短期政策支持减弱。这些变化为投资者评估相关行业政策风险和投资机会提供了重要参考。
阅读该预算审查报告时需要注意哪些潜在风险?
阅读该报告时应关注几个潜在风险。首先,预算赤字的扩大可能导致公共债务进一步增加,长期来看可能推高利率,增加政府融资成本。其次,特定支出项目的异常增长,如教育部支出,可能伴随政策调整,带来行业波动风险。第三,企业所得税收入的下降可能影响企业盈利预期,进而影响股市表现。最后,关税收入的减少可能反映国际贸易环境的变化,对进出口相关行业产生传导效应。这些因素均需投资者在评估相关投资时予以关注。