猜你想问
迪安诊断Q3业绩表现如何?
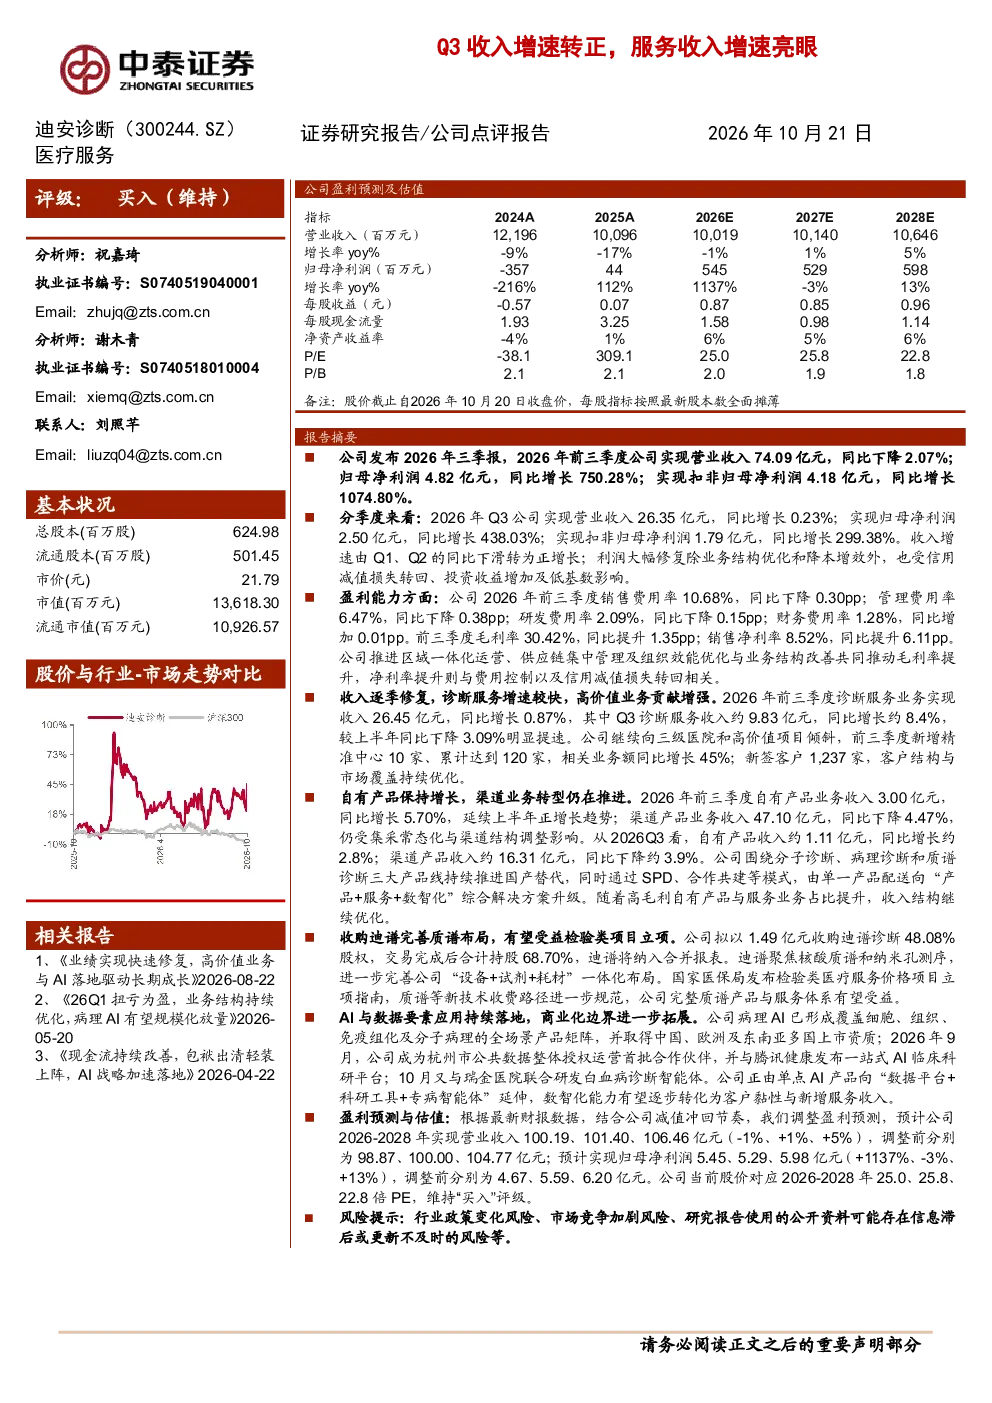
迪安诊断2026年前三季度业绩实现快速修复,收入增速由负转正,利润大幅增长。公司推进区域一体化运营、供应链集中管理及组织效能优化,推动毛利率提升;费用控制及信用减值损失转回则助力净利率改善。诊断服务收入26.45亿元,同比增长0.87%,Q3增速明显提速至约8.4%,新增精准中心10家,累计达120家,相关业务额同比增长45%。自有产品收入3.00亿元,同比增长5.70%,延续上半年正增长趋势。
诊断服务行业发展趋势如何?
诊断服务行业正朝着集中化、智能化、国产化方向发展。大型诊断中心通过区域一体化运营提升效率,AI技术逐步应用于病理、影像等领域,推动服务升级。国产替代加速,分子诊断、病理诊断和质谱诊断产品线逐步满足市场需求,综合解决方案成为竞争关键。企业通过SPD、合作共建等模式向高附加值服务延伸,市场竞争格局持续优化。
研报重点分析了哪些业务板块?
研报重点分析了诊断服务、自有产品和渠道产品三大业务板块。诊断服务是核心增长引擎,收入26.45亿元,同比增长0.87%,Q3增速明显提速至约8.4%,新增精准中心10家,累计达120家,相关业务额同比增长45%。自有产品收入3.00亿元,同比增长5.70%,延续上半年正增长趋势。渠道产品受集采常态化与渠道结构调整影响,收入47.10亿元,同比下降4.47%。
当前市场对迪安诊断的判断是什么?
当前市场对迪安诊断的判断显示公司业绩修复显著,盈利能力提升。公司通过组织优化和费用控制,推动毛利率提升1.35pp至30.42%,销售净利率提升6.11pp至8.52%。AI与数据要素应用逐步转化为客户黏性与新增服务收入,病理AI已形成全场景产品矩阵并取得多国上市资质。预计2026-2028年营业收入分别为100.19、101.40、106.46亿元,归母净利润分别为5.45、5.29、5.98亿元。
研报提示了哪些风险?
研报提示了行业政策变化风险和市场竞争加剧风险。行业政策调整可能影响集采定价、医保支付等,对盈利能力产生不确定性。市场竞争加剧则可能压缩产品利润空间,尤其渠道产品受集采常态化影响较大。此外,技术迭代和人才竞争也是长期需关注的因素。