猜你想问
这份研报的核心内容是什么?
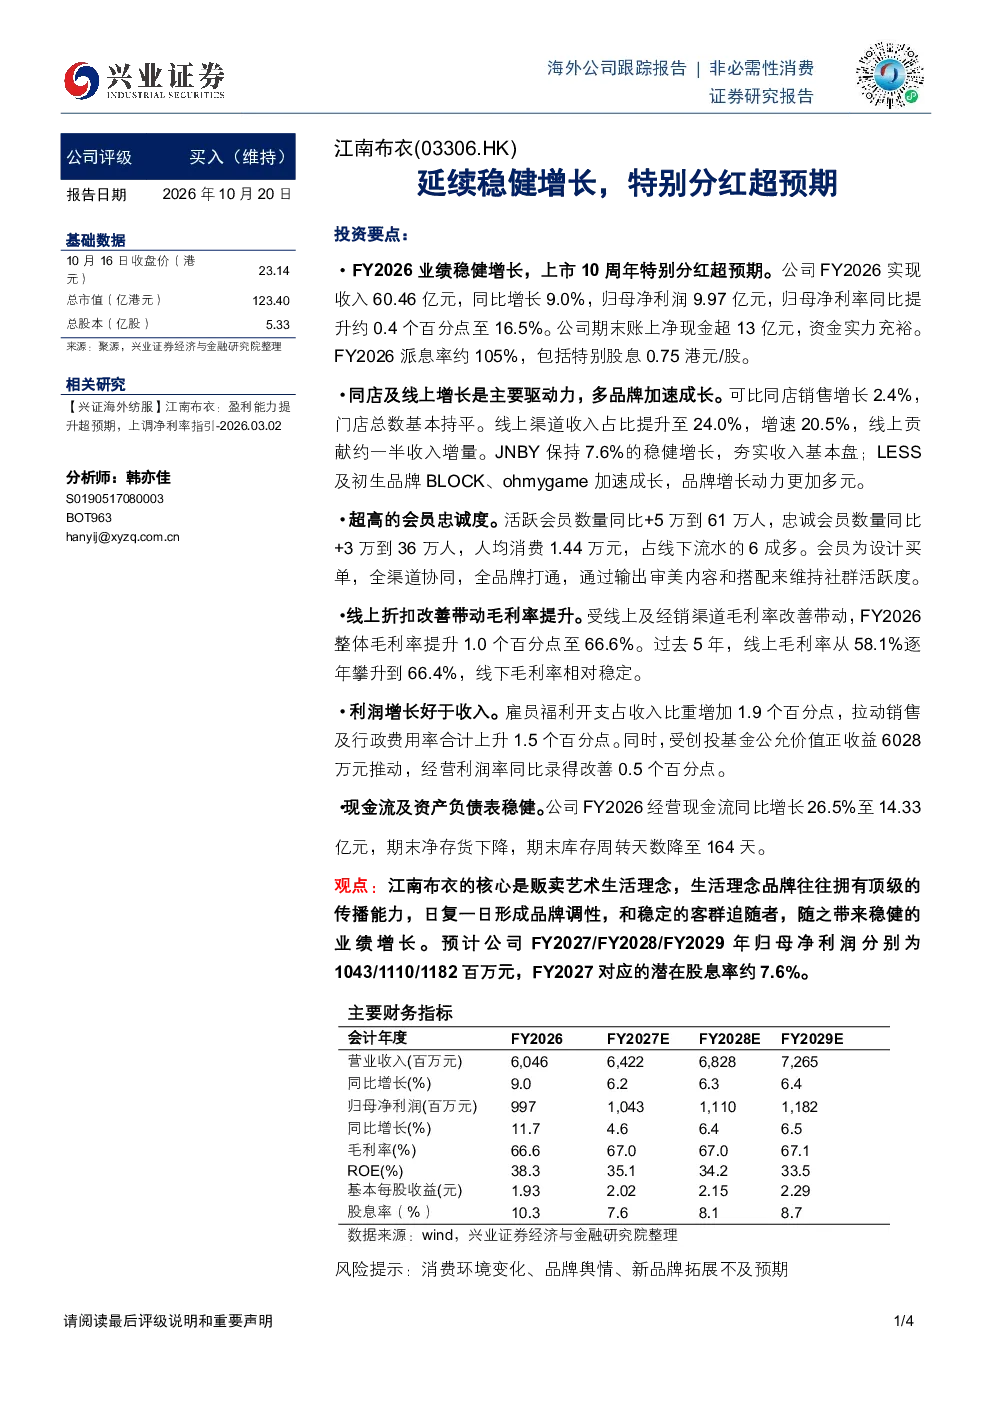
这份研报主要分析了江南布衣的稳健增长表现和特别分红超预期情况。报告指出公司FY2026实现收入60.46亿元,同比增长9.0%;归母净利润9.97亿元,归母净利率提升至16.5%。公司派息率约105%,包括特别股息0.75港元/股。多品牌加速成长,线上渠道收入占比提升至24.0%,JNBY、LESS及初生品牌BLOCK、ohmygame等品牌均表现良好。会员忠诚度高,活跃会员达61万人,忠诚会员36万人。毛利率提升至66.6%,利润增长好于收入。经营现金流同比增长26.5%至14.33亿元,期末净存货下降。
当前生活理念品牌赛道的发展趋势如何?
生活理念品牌赛道呈现多品牌加速成长的趋势。线上渠道收入占比提升显著,成为品牌增长的重要动力。JNBY保持稳健增长,夯实收入基本盘;LESS及初生品牌BLOCK、ohmygame等新品牌加速成长,品牌增长动力更加多元。会员忠诚度成为关键优势,活跃会员和忠诚会员数量持续增长,人均消费高,全渠道协同和社群活跃度维持品牌调性。毛利率提升和现金流稳健,显示品牌经营能力持续增强。
研报重点分析了江南布衣的哪些方面?
研报重点分析了江南布衣的业绩增长、品牌布局、会员体系、盈利能力及财务状况。业绩方面,FY2026收入同比增长9.0%,净利润提升至16.5%,特别分红超预期。品牌方面,多品牌战略成效显著,线上渠道贡献收入增量超一半。会员体系方面,活跃及忠诚会员数量增长,人均消费高,社群活跃度维持品牌调性。盈利能力方面,毛利率提升至66.6%,利润增长好于收入。财务方面,经营现金流增长26.5%,资产负债表稳健。
当前生活理念品牌的市场现状如何?
当前生活理念品牌市场呈现稳健增长态势,多品牌战略成为主流。线上渠道占比持续提升,成为品牌增长的重要驱动力。会员经济显著,高忠诚度会员贡献主要收入,社群运营成为品牌关键能力。盈利能力方面,毛利率和净利率表现良好,现金流稳健。品牌调性形成稳定客群,但面临消费环境变化、品牌舆情等挑战。整体市场格局稳定,头部品牌优势明显,新品牌加速成长。
研报提示了哪些风险?
研报提示的主要风险包括消费环境变化、品牌舆情及新品牌拓展不及预期。消费环境变化可能影响消费者购买力及偏好,品牌舆情风险需关注品牌形象维护,新品牌拓展若未达预期可能影响整体增长。此外,生活理念品牌需持续投入品牌建设和社群运营,以维持品牌调性和客户忠诚度。市场竞争加剧也可能对品牌增长带来压力。