猜你想问
罗莱生活2026年半年报核心内容是什么?
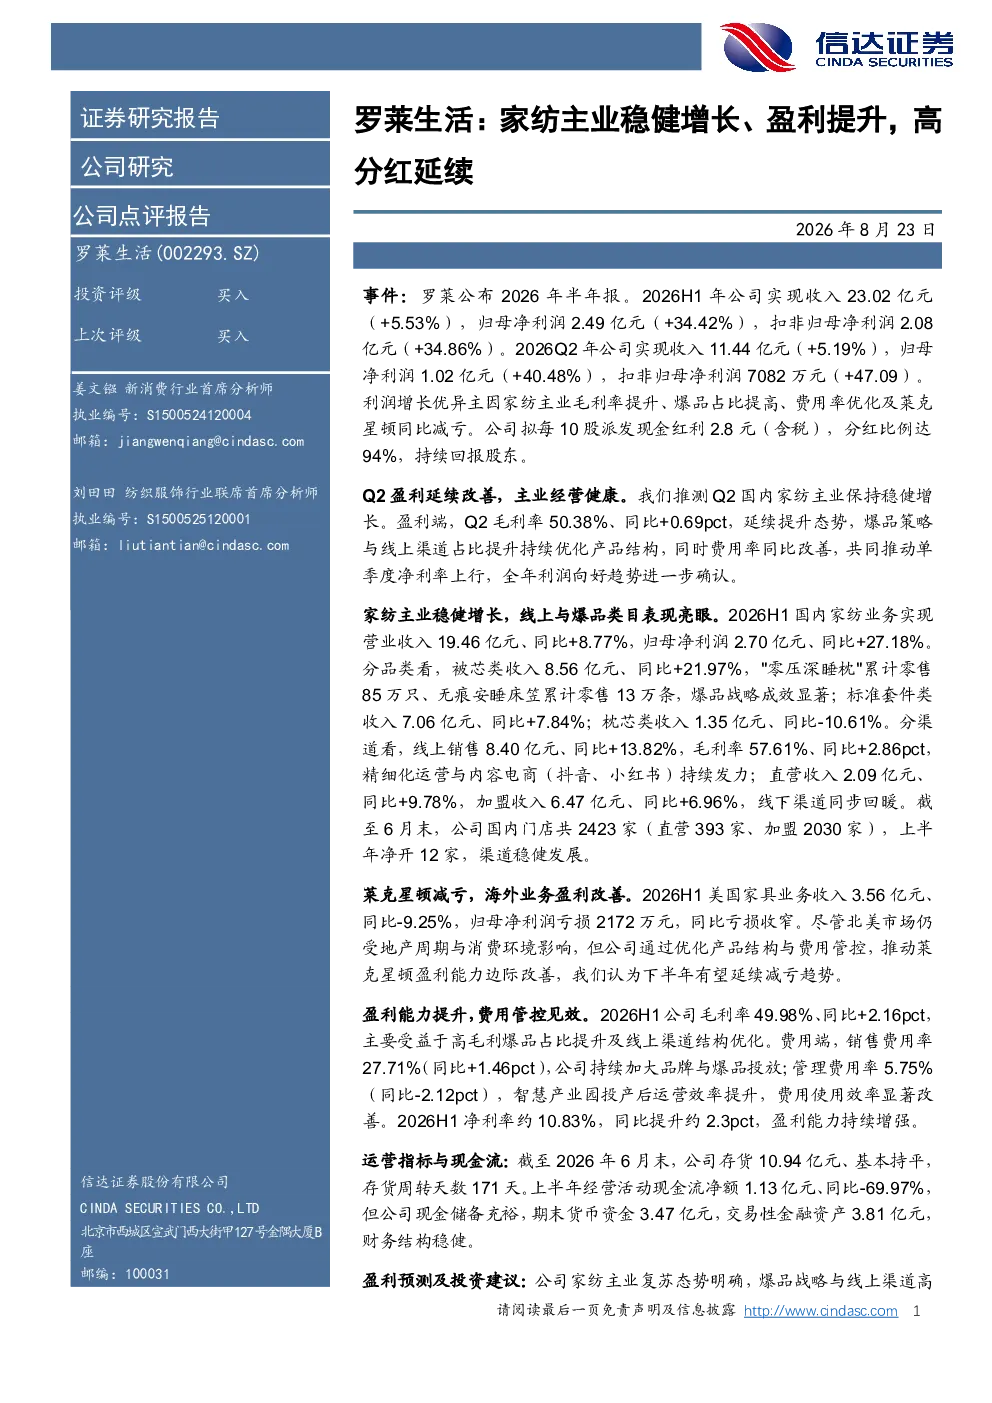
罗莱生活2026年半年报显示,公司业绩稳健增长,盈利能力提升,高分红政策延续。2026H1公司实现收入23.02亿元(+5.53%),归母净利润2.49亿元(+34.42%),扣非归母净利润2.08亿元(+34.86%)。家纺主业收入19.46亿元(+8.77%),其中被芯类收入增长显著,线上销售增长13.82%。美国家具业务收入3.56亿元,亏损收窄。公司毛利率提升至49.98%,净利率约10.83%
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型与消费升级。品牌通过线上渠道拓展与产品创新提升竞争力,高性价比与个性化产品受青睐。家纺领域,爆品战略与场景化营销成为增长关键,线上渠道占比持续提升。同时,行业竞争加剧导致线上费用投放加大,企业需平衡增长与成本控制。原材料价格波动与汇率风险也对行业利润产生一定影响。
罗莱生活报告重点分析了哪些方向?
罗莱生活报告重点分析了家纺主业的稳健增长与盈利提升。报告显示,公司通过爆品策略(如零压深睡枕等)与线上渠道优化,推动收入与毛利率增长。家纺业务收入占比超80%,其中被芯类产品表现突出。同时,报告关注美国家具业务莱克星顿的减亏进展,以及公司整体运营效率改善,包括费用率优化与现金流状况。
当前纺织服装市场现状如何?
当前纺织服装市场呈现线上线下融合发展态势,消费者需求趋向个性化与品质化。家纺市场受益于消费升级,高端化与品牌化趋势明显。罗莱生活等领先品牌通过强化产品力与渠道建设,实现业绩增长。但行业竞争激烈,头部企业需持续创新以维持优势。原材料成本与供应链稳定性仍是市场需关注的因素。
罗莱生活研报有哪些风险提示?
罗莱生活研报提示的主要风险包括:国内消费需求疲软可能影响家纺销售;行业竞争加剧导致线上营销费用上升;海外经营环境及汇率波动对美国家具业务造成不确定性;原材料价格波动可能侵蚀利润空间。此外,公司存货周转天数较长,需关注库存管理风险。
你可能感兴趣
2025/2026Q1家纺主业收入稳健增长,盈利能力提升
纺织服装国盛证券2026-04-23
罗莱生活:爆品驱动增长,家具盈利改善,持续高分红
纺织服装信达证券2026-04-24
罗莱生活2021年报及2022年一季报点评:21年业绩稳健增长,高分红回报股东
国泰君安证券2022-04-21
卫龙美味:蔬菜制品延续稳健增长,高分红提升股东回报
太平洋证券2026-09-07
2023年年报、2024年一季报点评:营收稳健增长,盈利能力显著提升,高分红回馈股东
电气设备国信证券2024-04-29
公司信息更新报告鸡肉主业稳健食品放量,高分红延续价值释放
开源证券2026-04-15
农药主业稳健经营,高分红比例延续
国信证券2026-08-20
2025年年报点评:磷化工主业稳健,延续高分红回报股东
基础化工西南证券2026-04-16
公司信息更新报告:Q3盈利保持稳健,关注高分红潜力和主业成长性
化石能源开源证券2024-10-23
罗莱生活Q2业绩亮眼,家纺主业领跑
未知机构2026-07-09