猜你想问
美债收益率本周走势如何?
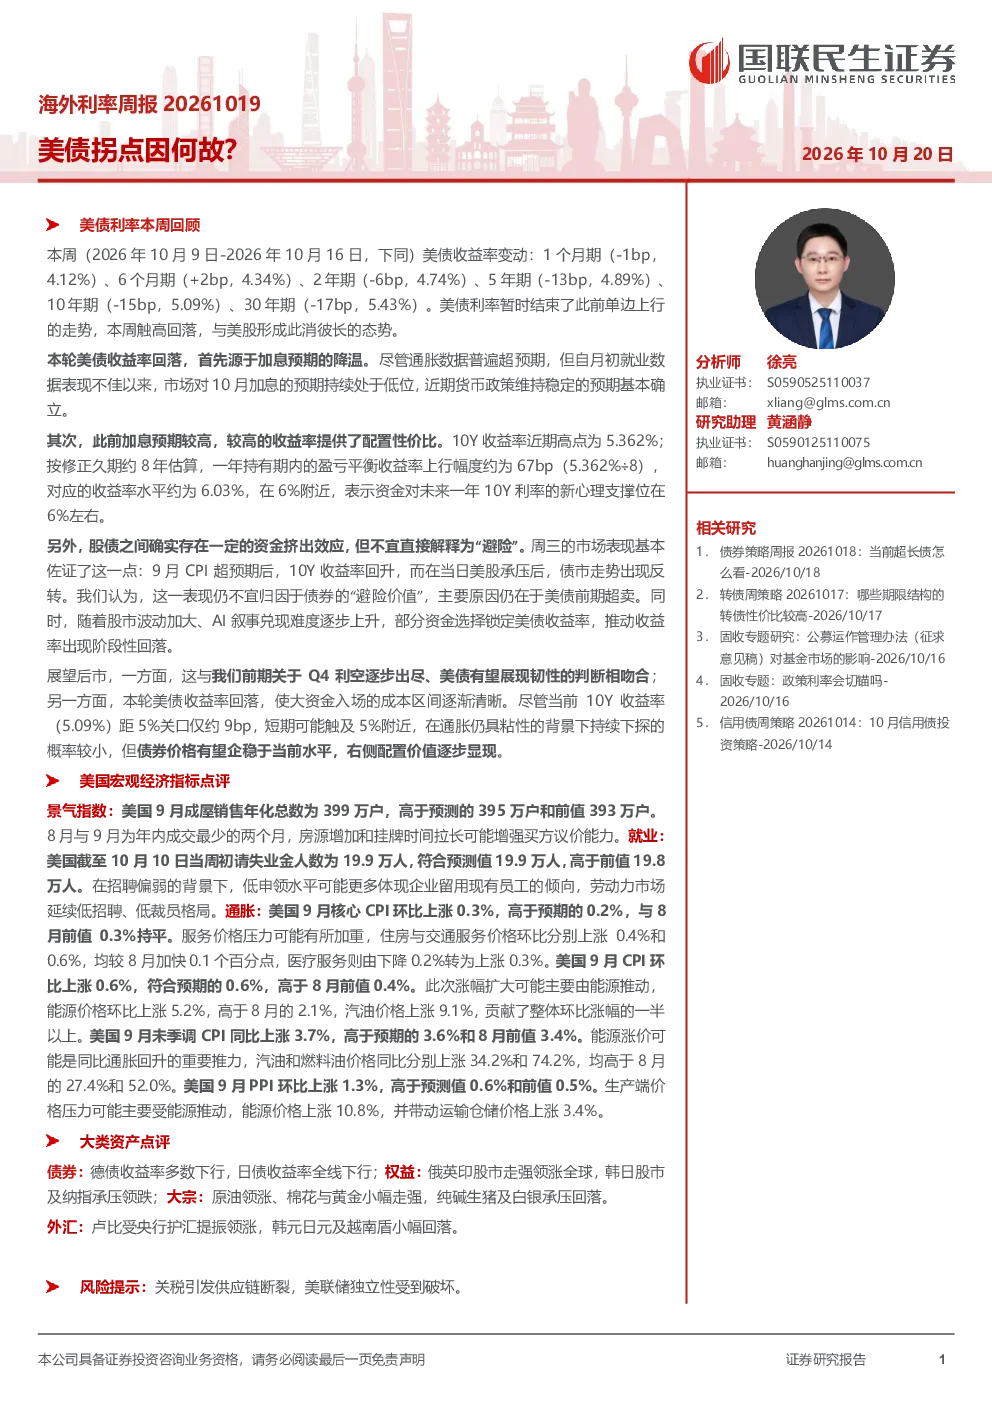
本周美债收益率呈现触高回落态势。1个月期收益率下降1bp至4.12%,6个月期上升2bp至4.34%,2年期下降6bp至4.74%,5年期下降13bp至4.89%,10年期下降15bp至5.09%,30年期下降17bp至5.43%。收益率曲线整体下行,但不同期限表现存在分化,反映市场对不同经济数据的反应差异。
美债拐点的主要成因是什么?
美债拐点的主要成因包括:加息预期降温,就业数据不佳导致市场对10月加息预期持续处于低位;配置性价比凸显,此前较高收益率提供了配置机会;资金流向变化,股市波动加大促使部分资金选择锁定美债收益率。这些因素共同作用,导致美债收益率出现拐点式调整。
美债未来走势如何展望?
美债收益率有望企稳于当前水平,右侧配置价值逐步显现。尽管10年期收益率距5%关口仅约9bp,短期可能触及5%附近,但在通胀仍具粘性的背景下持续下探的概率较小。市场关注点在于通胀走势及美联储政策动向,这些因素将影响美债收益率的长期表现。
本周美国宏观经济数据有哪些亮点?
本周美国宏观经济数据显示,9月成屋销售年化总数为399万户,高于预测,但融资成本上升可能增加卖方压力。9月零售销售环比增长0.8%,主要受燃油支出抬升推动。就业市场延续低招聘、低裁员格局,初请失业金人数为19.9万人,符合预期。通胀方面,核心CPI环比上涨0.3%,服务价格压力加重,CPI环比上涨0.6%,能源价格上涨是主要推力。
本报告有哪些风险提示需要注意?
本报告提示的风险包括:关税引发供应链断裂可能带来持续加剧的全面通胀压力;美联储独立性受到破坏可能引发流动性挤压下的集中卖出。这些风险因素可能对美债及整体市场产生影响,投资者需密切关注相关动态及政策变化。
你可能感兴趣
海外利率周报:美债拐点因何故?
国联民生证券2026-10-19
海外周报:美债利率高位震荡,下行拐点临近
东吴证券2024-12-29
美债利率寻顶,易见下行拐点——海外周报
东吴证券2026-08-03
海外市场点评:美债利率拐点何时到来?
国联民生证券2026-09-04
纯碱:盘面大幅上涨因何故?
安信期货2023-07-21
3月物价数据解读:通胀下行因何故?
财通证券2024-04-11
美债利率因何快速调整?
中泰证券2021-10-17
海外利率周报:就业数据再次承压,美债利率大幅下行
民生证券2025-09-07
海外利率周报:担忧明年降息不及预期,美债利率下行受阻
国联民生证券2025-12-16
海外资产跟踪周报2022年第34期:美债实际利率反弹,期限倒挂程度缓解
国泰君安证券2022-12-26