猜你想问
美债利率拐点何时到来?
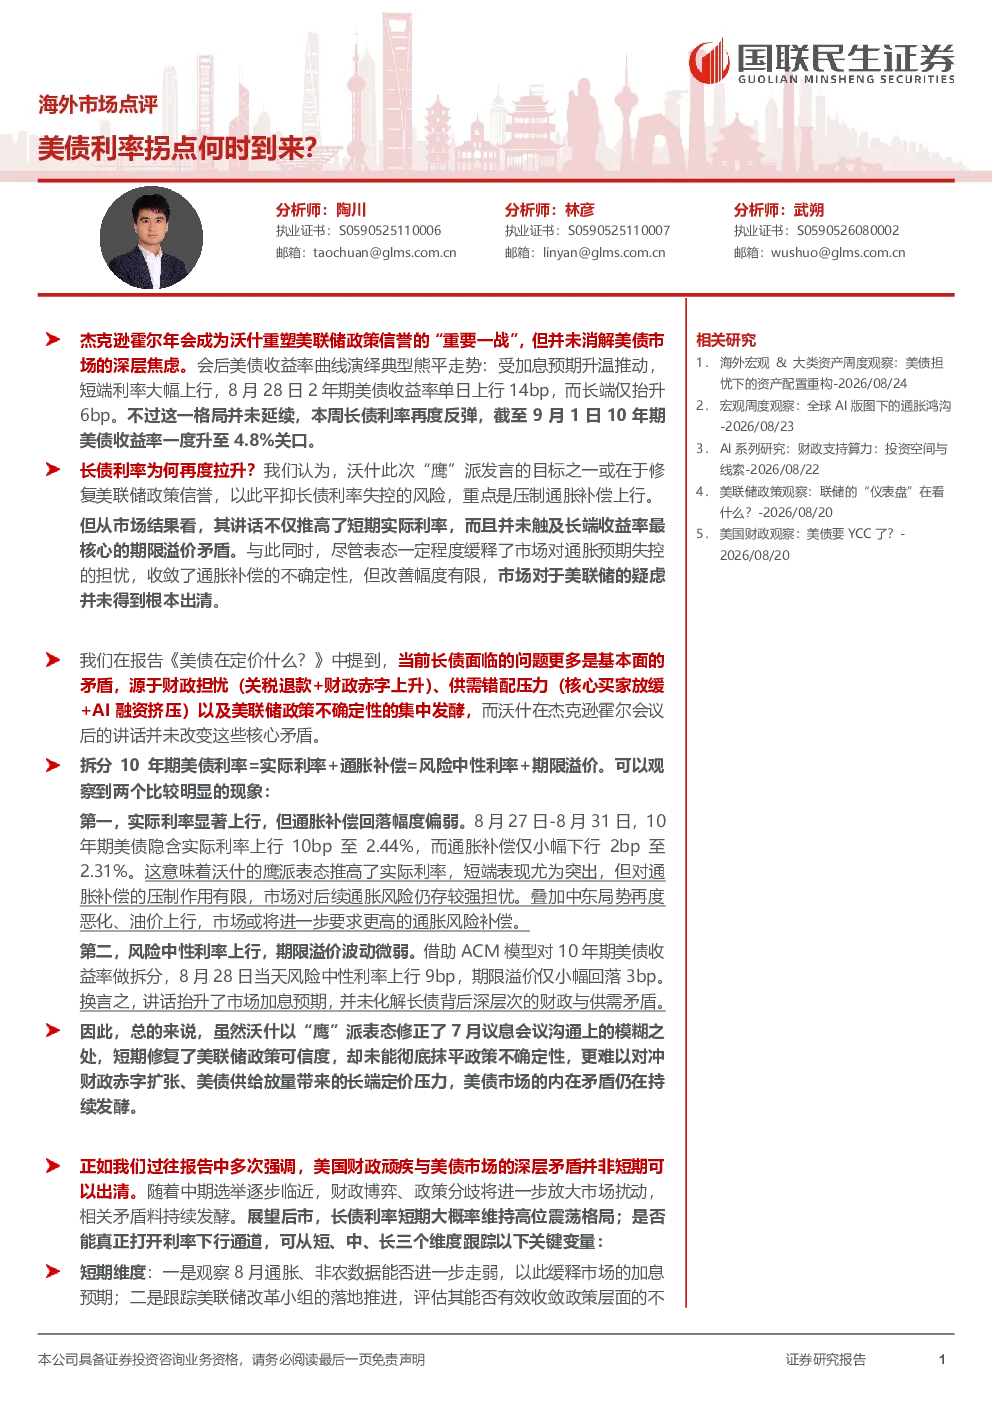
杰克逊霍尔年会后,美债收益率曲线呈现熊平走势,但长债利率随后反弹至4.8%。分析师认为,美联储主席沃什的鹰派发言旨在修复政策信誉,但未能解决长债利率的核心问题——期限溢价矛盾。具体分析如下:长债利率拉升原因包括沃什讲话推高了短期实际利率,但对通胀补偿压制有限,市场仍担忧通胀风险。同时,中东局势恶化及油价上行进一步要求更高的通胀风险补偿。10年期美债利率拆分分析显示,实际利率上行、通胀补偿仅小幅下行、风险中性利率与期限溢价变化表明加息预期上升但未化解长债深层矛盾。核心矛盾未解决,美债市场仍受财政担忧、供需错配及政策不确定性影响。后市展望需关注短期通胀与非农数据、美联储改革小组进展、特朗普关税方案推出节奏,中期观察海外美债配置需求修复及美国财政整顿效果,长期关注AI技术能否提升名义经济增速,改善债务可持续性。
美债长端利率未来走势如何?
美债长端利率短期内大概率高位震荡,能否下行需关注关键变量变化。这些变量包括短期需关注的8月通胀与非农数据、美联储改革小组进展、特朗普关税方案推出节奏;中期需观察海外美债配置需求修复及美国财政整顿效果;长期需关注AI技术能否提升名义经济增速,改善债务可持续性。当前市场仍受财政担忧、供需错配及政策不确定性影响,沃什讲话未改变这些根本问题。美债市场核心问题在于期限溢价矛盾,短期实际利率上行、通胀补偿压制有限、风险中性利率与期限溢价变化均表明加息预期上升,但未化解长债深层矛盾。
影响美债利率的关键因素有哪些?
影响美债利率的关键因素包括:短期实际利率受美联储鹰派表态推高,通胀补偿压制有限但市场仍担忧通胀风险,中东局势恶化及油价上行要求更高的通胀风险补偿;风险中性利率与期限溢价变化显示加息预期上升但未化解长债深层矛盾;财政担忧包括关税退款及财政赤字,供需错配包括核心买家放缓及AI融资挤压,政策不确定性也持续影响市场。此外,短期需关注通胀与非农数据、美联储改革小组进展、特朗普关税方案推出节奏,中期需观察海外美债配置需求修复及美国财政整顿效果,长期需关注AI技术能否提升名义经济增速,改善债务可持续性。
当前美债市场现状如何判断?
当前美债市场现状呈现熊平走势后长债利率反弹至4.8%,核心问题在于期限溢价矛盾未解决。沃什讲话推高了短期实际利率,但通胀补偿压制有限,市场仍担忧通胀风险。中东局势恶化及油价上行进一步要求更高的通胀风险补偿。10年期美债利率拆分分析显示,实际利率上行、通胀补偿仅小幅下行、风险中性利率与期限溢价变化表明加息预期上升但未化解长债深层矛盾。美债市场仍受财政担忧(关税退款+财政赤字)、供需错配(核心买家放缓+AI融资挤压)及政策不确定性影响。短期需关注通胀与非农数据、美联储改革小组进展、特朗普关税方案推出节奏,中期需观察海外美债配置需求修复及美国财政整顿效果,长期需关注AI技术能否提升名义经济增速,改善债务可持续性。
美债报告有哪些风险提示?
美债报告提示的风险包括:财政压力加大可能导致长债利率上行;地缘局势恶化可能引发避险情绪,影响美债需求;通胀路线不确定性可能使市场难以形成稳定预期。当前美债市场核心问题在于期限溢价矛盾未解决,短期实际利率上行、通胀补偿压制有限、风险中性利率与期限溢价变化表明加息预期上升但未化解长债深层矛盾。此外,财政担忧(关税退款+财政赤字)、供需错配(核心买家放缓+AI融资挤压)及政策不确定性也持续影响市场。短期需关注通胀与非农数据、美联储改革小组进展、特朗普关税方案推出节奏,中期需观察海外美债配置需求修复及美国财政整顿效果,长期需关注AI技术能否提升名义经济增速,改善债务可持续性。