猜你想问
这份医药生物周报的核心内容是什么?
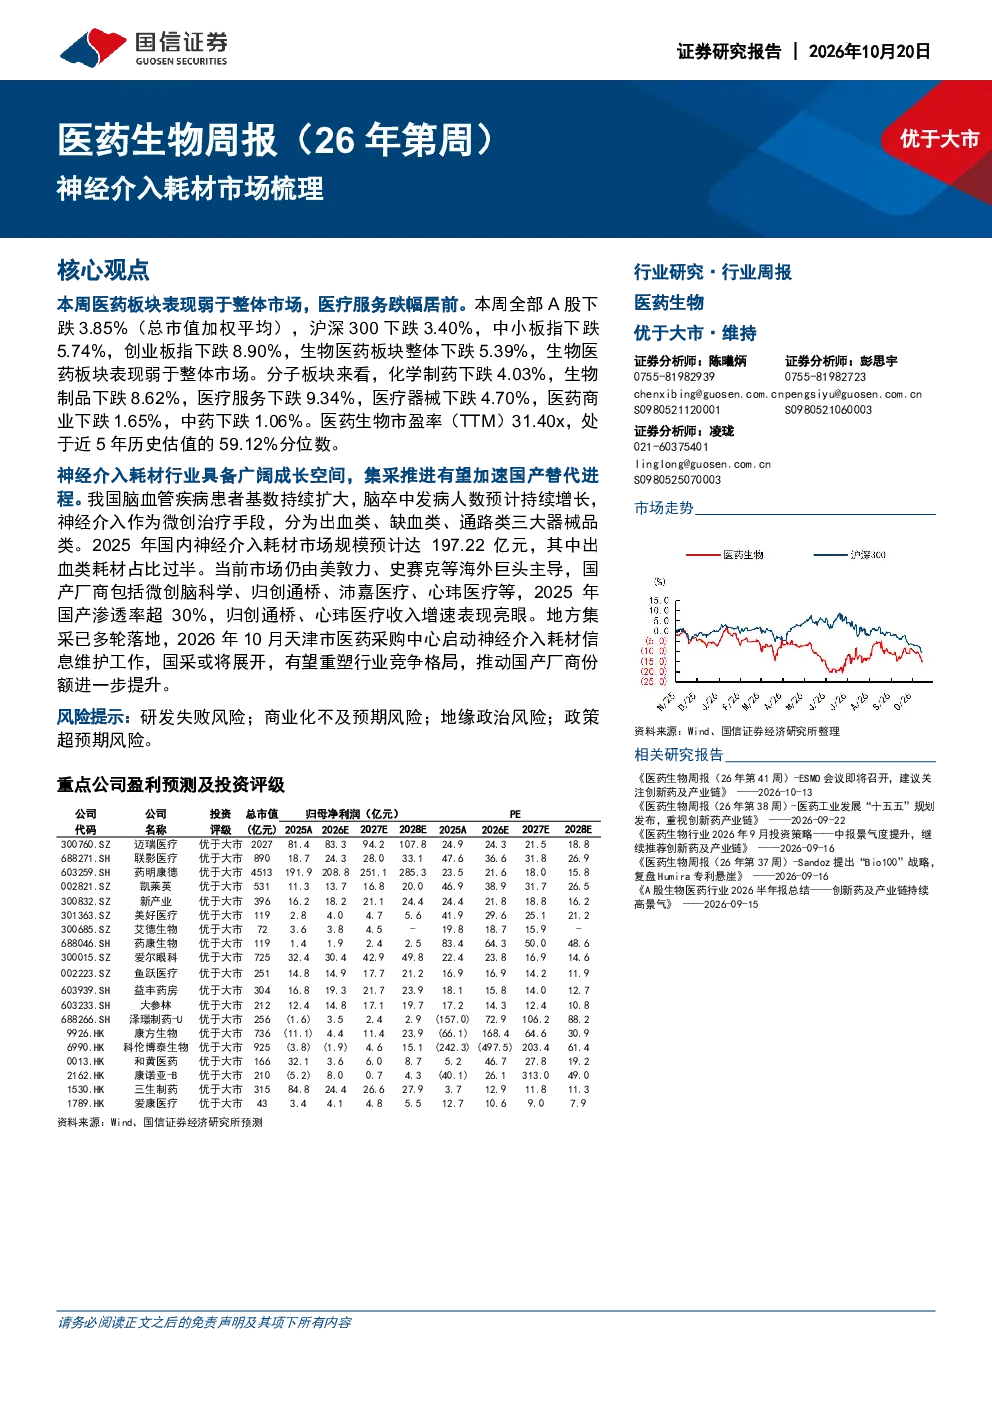
本周医药板块整体下跌5.39%,表现弱于沪深300和中小板指,其中医疗服务跌幅居前。生物医药板块市盈率(TTM)31.40x,处于近5年历史估值的59.12%分位数。报告重点分析了神经介入耗材行业,指出我国脑血管疾病患者基数持续扩大,脑卒中发病人数预计持续增长。神经介入作为微创治疗手段,分为出血类、缺血类、通路类三大器械品类,2025年国内市场规模预计达197.22亿元,其中出血类耗材占比过半。当前市场由美敦力、史赛克等海外巨头主导,国产厂商包括微创脑科学、归创通桥、沛嘉医疗、心玮医疗等,2025年国产渗透率超30%,归创通桥、心玮医疗收入增速表现亮眼。报告维持“优于大市”评级。
神经介入耗材赛道的发展趋势如何?
神经介入耗材市场规模预计2025年达197.22亿元,2024年为132.56亿元,年复合增长率显著。国产渗透率2025年超30%,仍有较大提升空间。国产厂商梯队分布明显,微创脑科学、归创通桥、沛嘉医疗、心玮医疗等收入规模由高到低依次排列,归创通桥与心玮医疗增速领先。地方集采已多轮落地,国采或将展开,有望重塑行业竞争格局,推动国产厂商份额进一步提升。
报告重点分析了神经介入耗材市场的哪些方面?
报告重点分析了神经介入耗材的市场规模、国产渗透率及竞争格局。2025年市场规模预计达197.22亿元,其中出血类耗材占比55.75%。国产渗透率2025年超30%,微创脑科学、归创通桥、沛嘉医疗、心玮医疗等国产厂商收入规模由高到低排列,归创通桥与心玮医疗增速领先。此外,报告还分析了政策影响,指出地方集采已多轮落地,国采或将展开,有望推动国产厂商份额提升。
神经介入耗材市场的现状如何判断?
神经介入耗材市场现状呈现国产渗透率逐步提升、竞争格局多元化特点。2025年市场规模预计达197.22亿元,国产渗透率超30%,微创脑科学、归创通桥、沛嘉医疗、心玮医疗等国产厂商已形成梯队,归创通桥与心玮医疗增速领先。当前市场由美敦力、史赛克等海外巨头主导,但国产厂商正加速追赶。地方集采已多轮落地,国采或将展开,进一步推动国产厂商份额提升。
研报提到了哪些风险提示?
研报提示了神经介入耗材行业的主要风险,包括研发失败风险,如产品临床试验未达预期;商业化不及预期风险,如产品市场推广效果不佳;地缘政治风险,如国际贸易摩擦影响供应链;政策超预期风险,如集采政策调整对行业格局产生重大影响。这些风险需引起投资者关注。