猜你想问
神经介入耗材市场的主要器械品类有哪些?
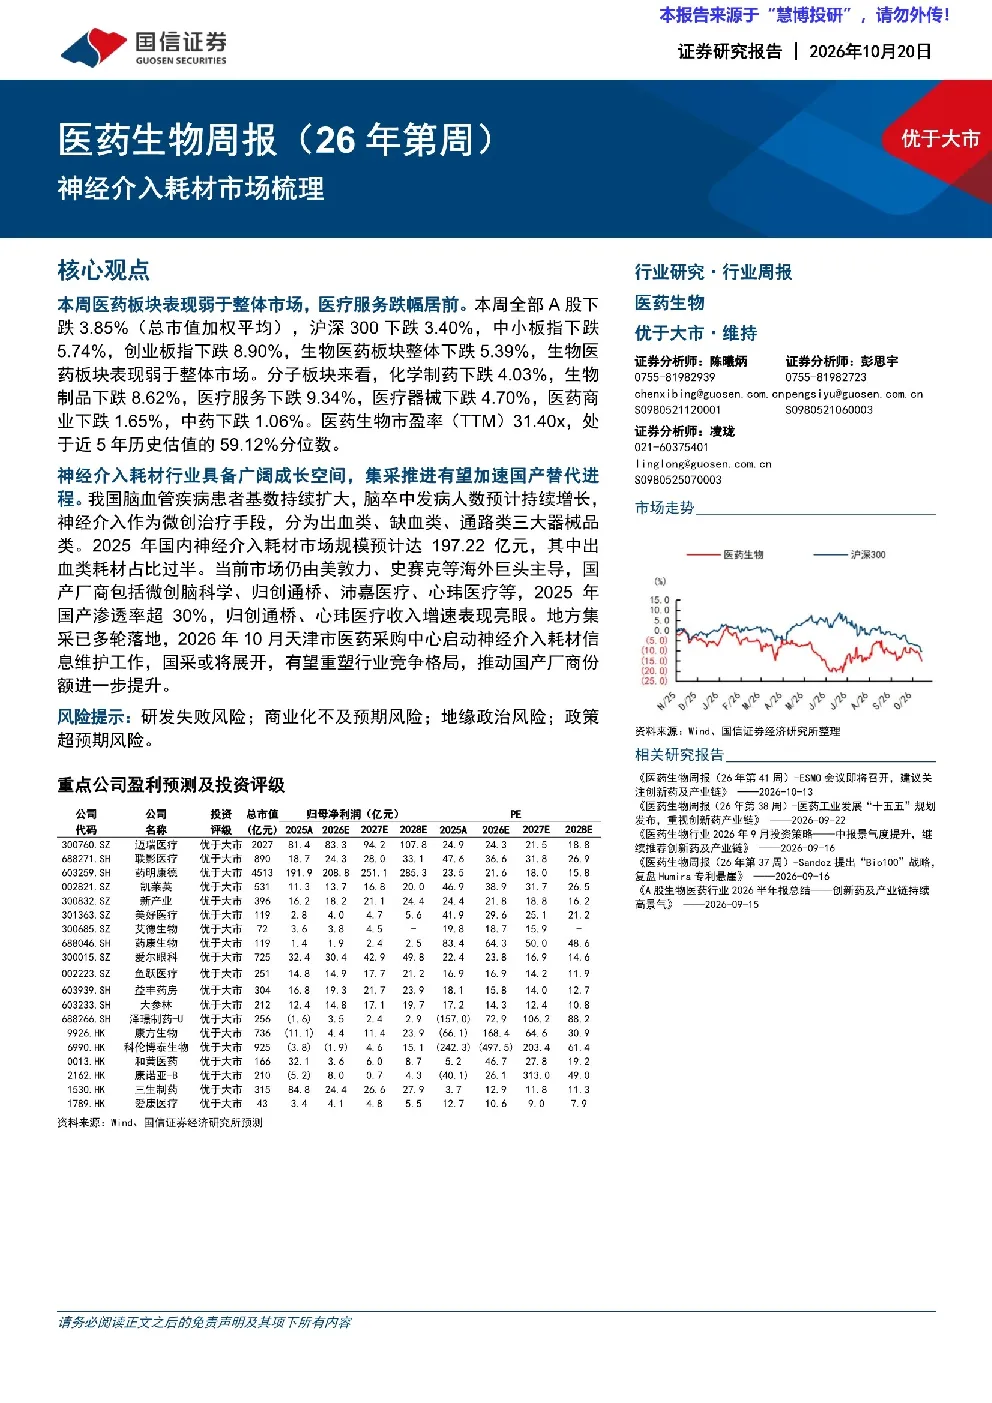
神经介入手术主要分为出血类、缺血类、通路类三大器械品类。出血类耗材占比过半,主要治疗脑出血等疾病;缺血类耗材用于治疗脑梗死;通路类耗材则负责建立手术通路。2025年国内神经介入耗材市场规模预计达197.22亿元,其中出血类耗材占比最高,满足我国脑血管疾病患者多样化的治疗需求。
神经介入耗材市场的发展趋势如何?
我国脑血管疾病患者基数持续扩大,脑卒中发病人数预计持续增长,推动神经介入耗材市场快速发展。当前市场仍由美敦力、史赛克等海外巨头主导,但国产厂商如微创脑科学、归创通桥、沛嘉医疗、心玮医疗等正加速追赶,2025年国产渗透率已超30%。未来,随着技术进步和集采政策推动,国产厂商有望进一步扩大市场份额,行业竞争格局将迎来重塑。
报告重点分析了哪些神经介入耗材厂商?
报告重点分析了微创脑科学、归创通桥、沛嘉医疗、心玮医疗等国产神经介入耗材厂商。这些企业在技术创新和产品迭代方面表现突出,其中归创通桥、心玮医疗的收入增速尤为亮眼。尽管市场仍由美敦力、史赛克等海外巨头占据主导地位,但国产厂商凭借性价比优势和本土化服务能力,正逐步获得更多市场认可。
神经介入耗材市场的现状如何?
神经介入耗材市场目前呈现“外资主导、国产崛起”的格局。美敦力、史赛克等海外品牌凭借技术积累和品牌优势占据市场主导地位,但国产厂商如微创脑科学、归创通桥等已实现部分产品替代,2025年国产渗透率预计超30%。市场主要分为出血类、缺血类、通路类三大品类,出血类耗材占比过半。地方集采已多轮落地,进一步加速市场洗牌。
投资神经介入耗材赛道的风险有哪些?
投资神经介入耗材赛道需关注政策风险、市场竞争风险和技术迭代风险。首先,国家集采政策可能进一步压缩行业利润空间,重塑竞争格局。其次,市场竞争激烈,海外巨头技术壁垒较高,国产厂商需持续加大研发投入以保持竞争力。此外,医疗器械技术更新快,企业需紧跟技术发展趋势,否则可能面临产品被淘汰的风险。
你可能感兴趣
医药生物周报(26年第周) 神经介入耗材市场梳理
医药生物国信证券2026-10-19
医药生物周报(26年第35周)消化介入耗材国采启动,集采规则体现反内卷核心
医药生物国信证券2026-08-31
医药生物周报(26年第35周):消化介入耗材国采启动,集采规则体现反内卷核心
医药生物国信证券2026-08-31
医药生物周报(26年第19周):T1DM非胰岛素疗法梳理
医药生物国信证券2026-05-07
医药生物行业周报:跨国医药企业在美投资计划梳理【周专题&周观点】【总第408期】
医药生物国盛证券2025-08-02
医药生物周报(23年第47周):注射穿刺行业梳理:市场广阔,增速稳定
医药生物国信证券2023-12-11
医药生物周报(24年第8周):器械MNC陆续发布23年财报,刚需耗材实现良好增长
医药生物国信证券2024-02-19
医药生物行业双周报2020年第4期总第11期:医用耗材面临集采压力,原料药维持高景气度
医药生物长城国瑞证券2020-06-16
医药生物周报(26年第3周):25Q4公募基金医药持仓分析
医药生物国信证券2026-01-26
医药生物周报(26年第17周):海内外医疗器械厂商第93届CMEF展会更新
医药生物国信证券2026-04-21