猜你想问
报告主要分析了哪些内容?
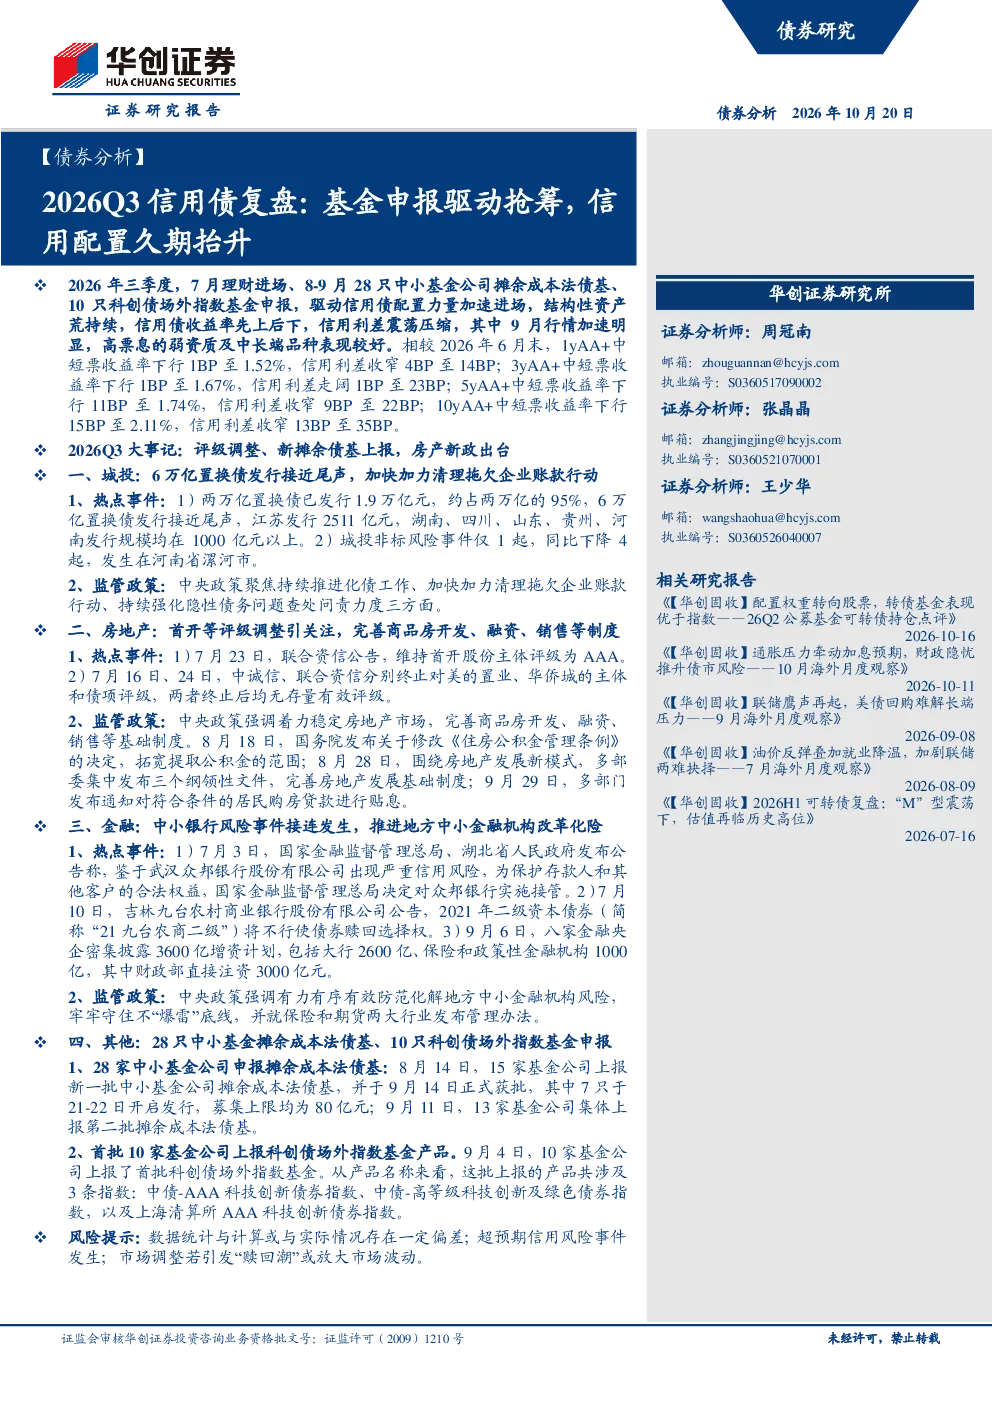
报告复盘了2026年三季度信用债市场,核心围绕基金申报驱动抢筹和信用配置久期抬升展开。报告指出,7月理财进场、8-9月28只中小基金公司摊余成本法债基及10只科创债场外指数基金申报,加速信用债配置力量进场,导致结构性资产荒持续,信用债收益率先上后下,信用利差震荡压缩。9月行情加速,高票息弱资质及中长端品种表现较好。报告还分析了市场行情的两个阶段:7月理财驱动配置力量挖掘利差,信用债收益率先下后上,利差震荡压缩;8-9月央行呵护流动性,基本面数据偏弱,叠加新基金申报,信用债收益率震荡下行,利差主动收窄,中长端表现突出。报告还梳理了城投、房地产、金融等领域的监管政策及信用债一二级市场情况。
信用债行业未来发展趋势如何?
信用债行业未来发展趋势需关注多个维度。首先,基金申报将持续驱动信用债配置力量,尤其关注中小基金公司摊余成本法债基和科创债场外指数基金的后续申报规模与节奏。其次,信用配置久期可能继续抬升,反映投资者对中长端品种的偏好增强。第三,信用债供给结构仍将分化,产业债和城投债供给是主要来源,但区域分化问题需持续关注。第四,监管政策对化解地方中小金融机构风险、稳定房地产市场、推进化债工作将持续发力,对信用债市场环境产生重要影响。最后,信用风险事件仍需警惕,尤其是城投非标风险和房地产领域风险。
报告重点分析了哪些方向?
报告重点分析了2026年三季度信用债市场的两个核心特征:基金申报驱动抢筹和信用配置久期抬升。具体分析方向包括:一是基金申报对信用债市场的影响,如理财进场、新基金申报对配置力量的加速作用;二是信用债收益率和信用利差的走势变化,以及不同期限品种的表现差异;三是信用债一二级市场表现,包括产业债、城投债、地产债等品种的收益率和利差变化;四是重点领域风险事件梳理,如城投非标风险、房地产评级调整、金融风险事件等;五是监管政策对信用债市场的影响,包括化债工作、清理拖欠账款、隐性债务查处等。
当前信用债市场现状如何判断?
当前信用债市场现状呈现以下特点:一是基金申报加速进场,推动信用债配置力量提升,导致结构性资产荒持续;二是信用债收益率先上后下,整体呈现震荡下行趋势,但不同期限品种表现分化;三是信用利差整体收窄,但中短端品种利差走阔,中长端品种利差收窄明显;四是高票息弱资质及中长端品种表现较好,反映投资者对风险收益的权衡;五是信用债一二级市场均呈现收益率下行、利差收窄的趋势,但长久期低等级品种表现更优。市场整体仍处于信用配置阶段,但需关注后续资金流向和政策变化。
研报提示了哪些风险?
研报提示了以下风险:一是数据统计与计算可能存在一定偏差,影响分析结果的准确性;二是超预期信用风险事件发生可能对市场造成冲击,尤其是城投非标风险和房地产领域风险;三是市场调整可能引发“赎回潮”或放大市场波动,对信用债配置力量产生压力;四是监管政策变化可能影响信用债市场环境,如化债工作推进力度、金融风险防范措施等;五是信用债供给结构分化可能加剧区域信用风险,需持续关注城投债净融资的区域差异。这些风险因素可能对信用债市场表现产生重要影响,投资者需保持警惕。