猜你想问
这份研报的核心内容是什么?
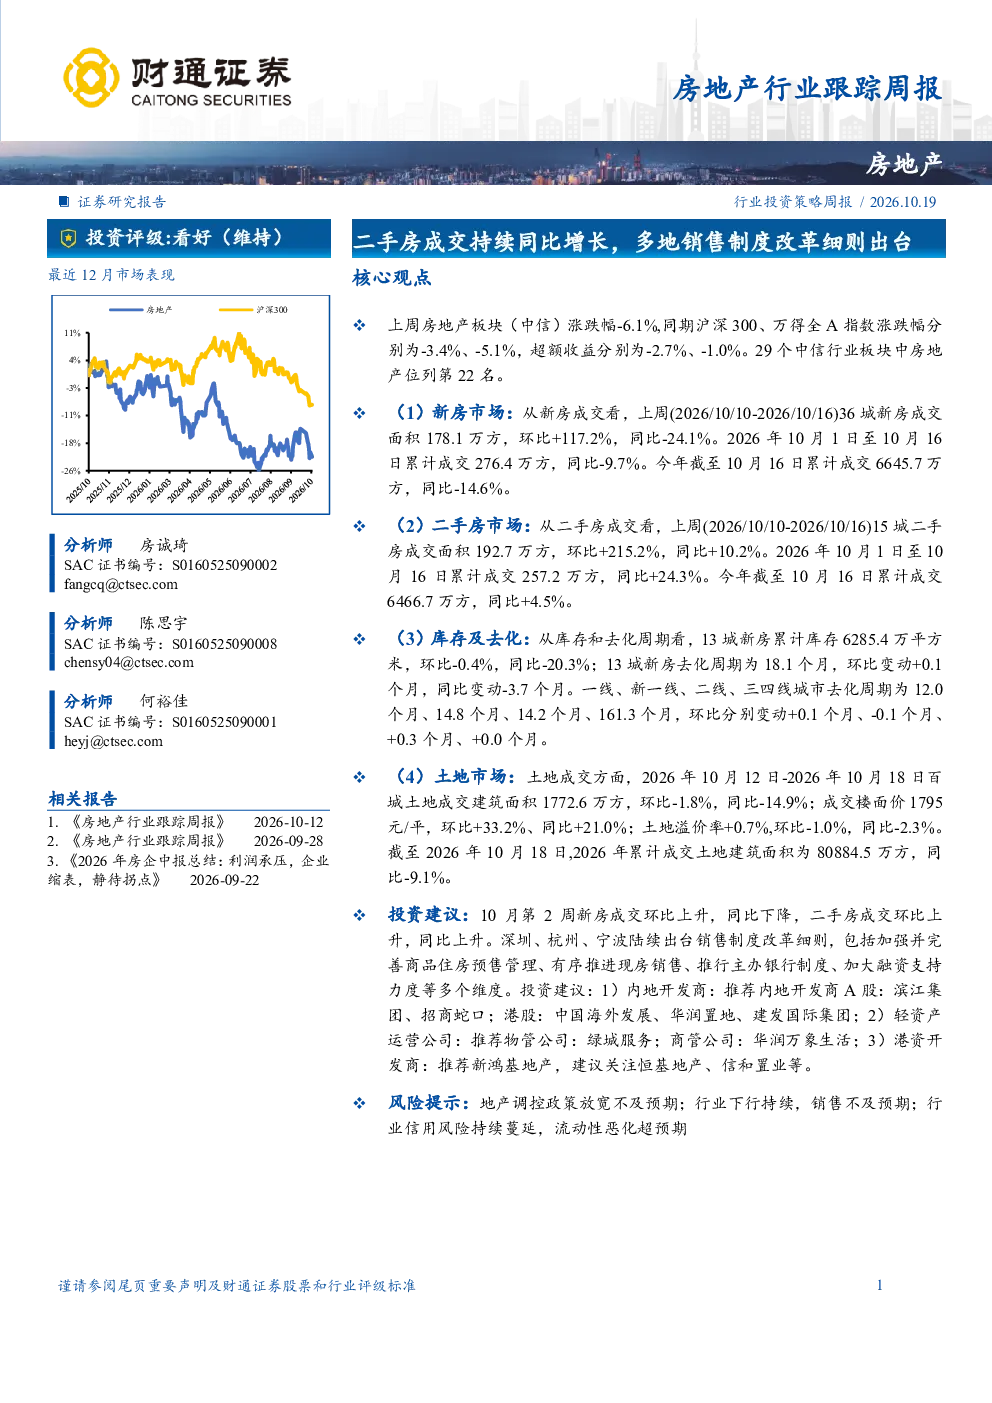
本报告主要跟踪房地产行业动态,指出房地产板块表现疲软,二手房成交面积环比和同比均上升,新房市场成交面积环比上升但同比下降,库存同比大幅下降,土地市场成交建筑面积环比下降但成交楼面价环比上升,房企信用债发行量和净融资额均有所增加。多地出台销售制度改革细则,包括完善预售管理、推进现房销售、推行主办银行制度等。
当前房地产行业的发展趋势如何?
当前房地产行业呈现分化态势,二手房市场活跃度提升,新房市场仍面临下行压力,库存去化周期缩短。多地政府通过改革销售制度、优化土地供应、加大金融支持等方式稳定市场。土地市场成交面积下降但楼面价上涨,显示房企对优质地块的争夺加剧。融资方面,房企信用债发行和净融资额增加,反映市场对房企资金链的初步信心恢复。
研报重点分析了哪些方面?
研报重点分析了新房与二手房市场的成交数据对比,指出二手房市场回暖明显,而新房市场仍承压。同时关注了库存去化周期、土地市场成交情况以及房企融资状况。此外,详细梳理了深圳、杭州、宁波等地的销售制度改革细则,从预售管理、现房销售、金融支持、土地供应等多个维度进行解读,并提供了相应的投资建议。
当前房地产市场现状如何判断?
当前房地产市场呈现“新房承压、二手房回暖”的格局。新房市场成交面积环比增长但同比下滑,库存大幅下降,去化周期缩短,显示市场调整仍在继续。二手房市场成交面积环比和同比均显著增长,表明市场活跃度提升,购房者信心有所恢复。土地市场成交面积下降但楼面价上涨,反映房企对土地资源的重视程度提高。整体来看,市场仍在寻找底部支撑,政策支持成为关键变量。
研报提示了哪些主要风险?
研报提示的主要风险包括:房地产调控政策放宽不及预期,可能影响市场预期和销售表现;行业下行压力持续,销售不及预期可能导致房企资金链紧张;行业信用风险持续蔓延,部分房企的流动性恶化可能引发连锁反应。这些风险需持续关注,对市场参与者的决策具有重要参考价值。
你可能感兴趣
房地产行业跟踪周报:成交同比阶段性波动,北京出台销售制度改革细则
房地产财通证券2026-09-28
房地产行业跟踪周报:新房二手房销售面积同比正增,多地放松政策持续出台
房地产东吴证券2025-05-06
房地产行业跟踪周报:新房及二手房成交同比上涨,多地政策持续向好
房地产东吴证券2024-12-09
房地产行业跟踪周报:二手房成交同比保持正增长,多地下调首付比例及房贷利率
房地产东吴证券2024-05-27
房地产行业跟踪周报:新房成交面积同比下滑,多地放松政策持续出台
房地产东吴证券2025-06-23
房地产行业跟踪周报:二手房成交同比跌幅收窄,多地优化公积金贷款政策
财通证券2026-03-31
房地产行业周报(2024年第23周):多地持续因城施策,二手房成交同比上升
房地产华创证券2024-06-11
房地产行业跟踪周报:多地出台预售资金监管政策,统计局6月销售数据同比降幅收窄
房地产东吴证券2022-07-18
房地产行业研究周报:二手房成交回暖,多地出台购房优惠政策
房地产中泰证券2023-12-04
房地产行业跟踪周报:二手房成交同比持续回正,多部委协同支持城市更新
财通证券2026-06-16