猜你想问
这份房地产周报的核心内容是什么?
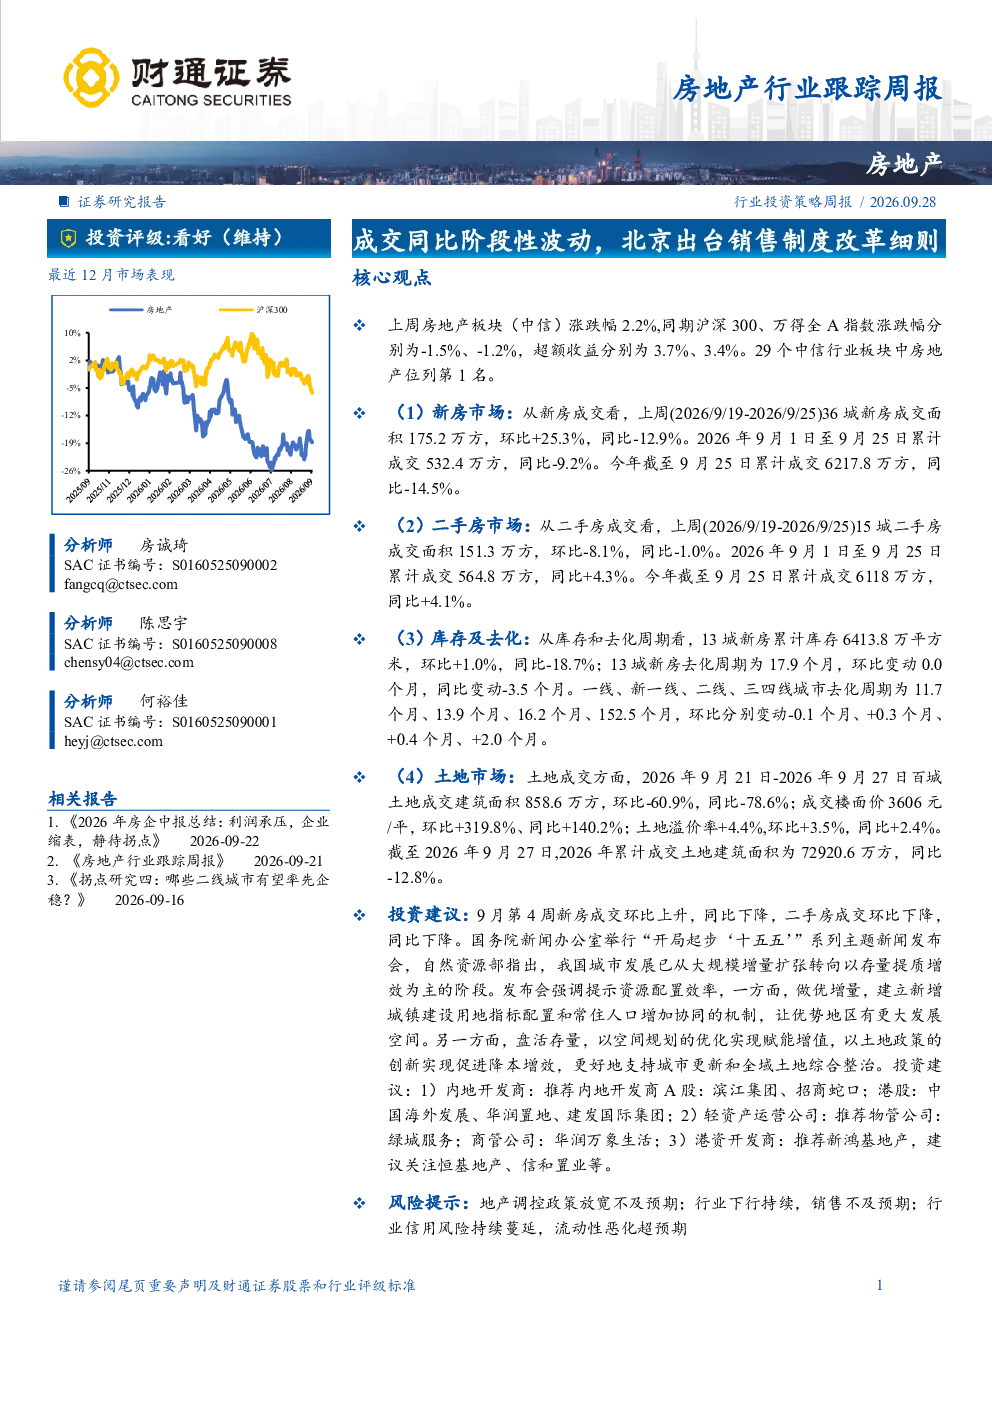
本报告跟踪分析房地产行业上周表现,指出成交同比出现阶段性波动,同时关注北京出台的销售制度改革细则。报告显示房地产板块上周涨跌幅2.2%,跑赢沪深300和万得全A指数,超额收益分别为3.7%和3.4%,位列29个中信行业板块第1名。新房市场上周36城成交面积环比上升25.3%但同比下降12.9%,而二手房市场上周15城成交面积环比下降8.1%但同比下降仅1.0%
房地产行业未来发展趋势如何?
报告分析房地产行业发展趋势,指出新房市场上周36城成交面积环比上升25.3%但同比下降12.9%,2026年1-9月累计成交同比下降14.5%;二手房市场上周15城成交面积环比下降8.1%但同比下降仅1.0%,2026年1-9月累计成交同比上升4.1%。库存方面,13城新房累计库存环比上升1.0%但同比下降18.7%,去化周期为17.9个月同比缩短3.5个月,显示市场逐步消化库存
报告重点分析了哪些方向?
报告重点分析了房地产板块上周涨跌幅、新房与二手房市场成交数据、库存去化周期以及土地市场表现。具体包括:房地产板块超额收益跑赢沪深300和万得全A指数位列行业第1名;新房市场成交环比上升但同比下滑,二手房市场环比下降但同比微升;13城新房库存环比上升但同比下降,去化周期缩短;百城土地成交面积环比和同比均大幅下降,但成交楼面价环比和同比均大幅上升
当前房地产市场现状如何判断?
当前房地产市场现状显示成交同比阶段性波动,新房市场环比上升但同比下滑,二手房市场环比下降但同比微升。库存方面,13城新房库存环比上升但同比下降18.7%,去化周期为17.9个月同比缩短3.5个月,一线、新一线、二线、三四线城市去化周期分别为11.7、13.9、16.2、152.5个月,显示市场逐步消化库存,但三四线城市去化压力仍大
这份研报有哪些风险提示?
报告提示房地产行业存在多重风险:地产调控政策放宽不及预期可能影响市场信心;行业下行持续销售不及预期可能拖累板块表现;行业信用风险持续蔓延可能导致流动性恶化超预期。此外,土地市场成交面积大幅下降但成交楼面价上升,土地溢价率环比和同比均有所上升,需关注市场情绪变化