猜你想问
这份研报的核心内容是什么?
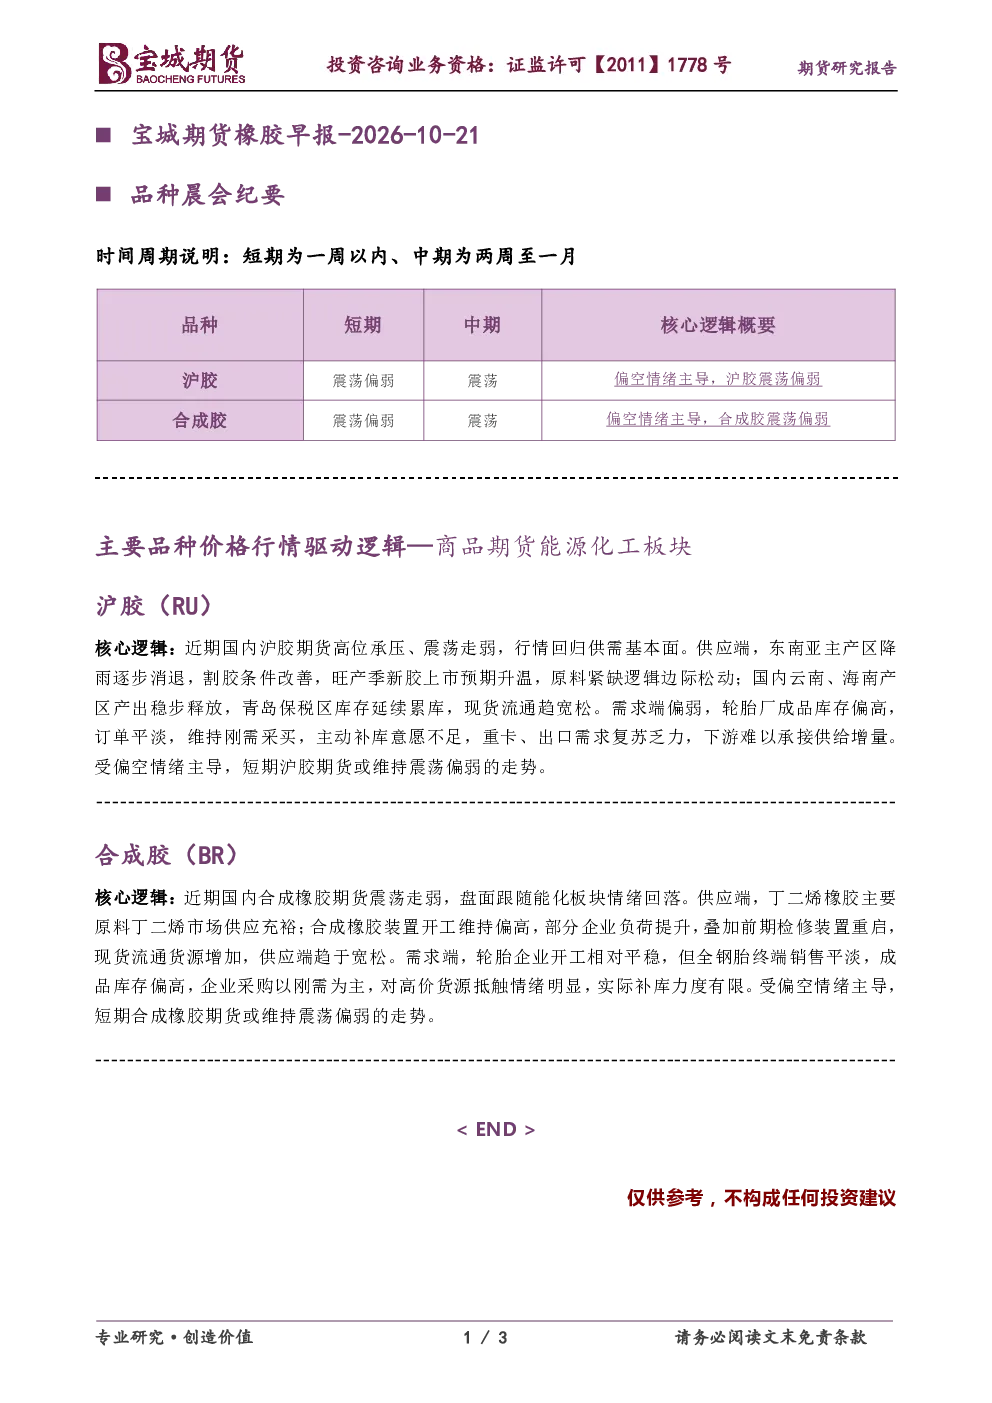
本报告分析沪胶和合成胶市场。沪胶方面,近期期货高位承压、震荡走弱,供需基本面主导行情;供应端,东南亚割胶改善、国内产出增加、青岛库存累库,原料紧缺逻辑松动;需求端,轮胎库存偏高、订单平淡、补库意愿不足,下游难以承接供给增量。合成胶方面,期货震荡走弱,跟随能化板块情绪;供应端,丁二烯供应充裕、装置开工高、检修重启,现货流通增加;需求端,轮胎开工平稳但销售平淡、库存高、采购刚需为主,补库力度有限。短期两者均受偏空情绪主导,或维持震荡偏弱走势。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注供需两端变化。供应端,东南亚主产区产量受天气影响波动,国内产区产出稳步,但全球供应整体趋于宽松。需求端,轮胎行业依赖汽车和基建,重卡、出口需求复苏情况将影响市场;全钢胎销售平淡、成品库存高企,企业采购以刚需为主,高价货源接受度低。行业整体需关注宏观经济、下游需求及替代品竞争影响。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需基本面及市场情绪。沪胶方面,聚焦东南亚割胶条件、国内产量释放、青岛库存变化及下游轮胎库存、订单和补库意愿;合成胶方面,关注丁二烯原料供应、合成橡胶装置负荷、现货流通情况及轮胎开工、销售和库存。两者均从供应宽松、需求平淡角度分析短期偏空逻辑。
当前橡胶市场现状如何判断?
当前橡胶市场现状表现为供应端边际宽松、需求端承压。沪胶期货高位承压、震荡走弱,主要因东南亚割胶改善、国内产出增加、青岛库存累库等因素导致原料紧缺逻辑松动;合成胶期货跟随能化板块情绪回落,供应端丁二烯充裕、装置开工高、检修重启,需求端轮胎库存高、销售平淡、采购刚需,整体市场情绪偏空,短期或维持震荡偏弱走势。
研报有哪些需要关注的风险提示?
研报提示关注橡胶市场的主要风险:一是供应端风险,如东南亚主产区遭遇极端天气导致割胶受阻,或国内产区出现意外减产;二是需求端风险,如宏观经济下行导致汽车和基建需求疲软,轮胎行业库存去化缓慢;三是政策风险,如环保政策变化影响橡胶加工企业生产;四是替代品竞争风险,如天胶与合成胶的价差变化影响下游采购选择。以上风险均可能对市场走势产生重大影响。