猜你想问
美国通胀数据超预期,为何长端美债利率反而下降?
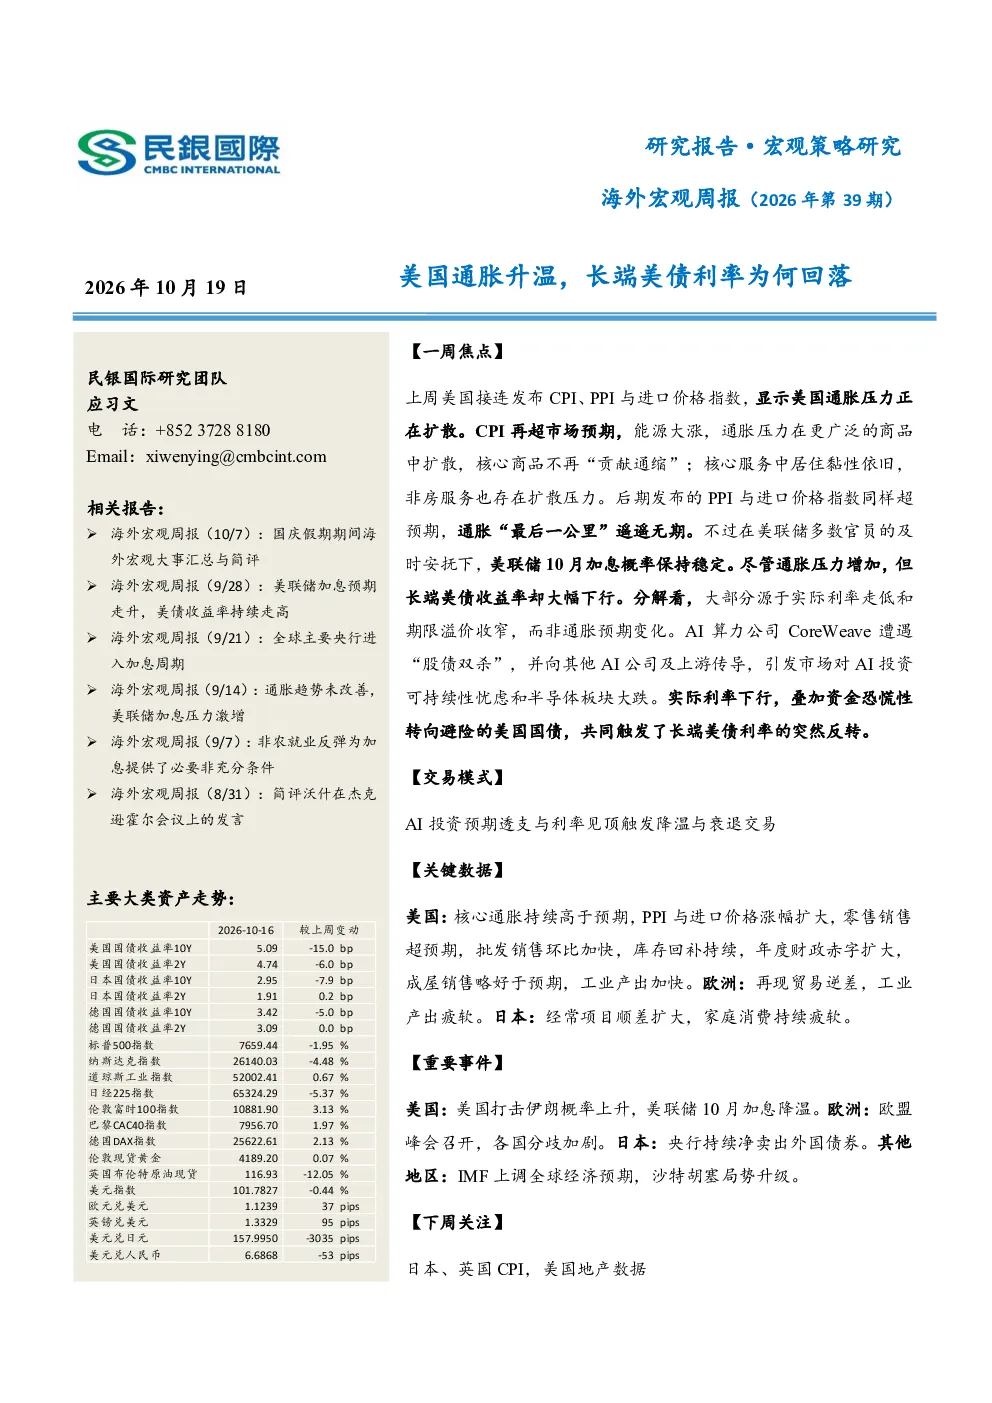
美国通胀压力持续增加,CPI、PPI及进口价格指数均超预期,核心通胀扩散至更广泛的商品和服务领域。尽管通胀压力上升,但长端美债收益率却大幅下行,主要原因是实际利率走低和期限溢价收窄,而非通胀预期变化。AI公司信用利差飙升引发市场避险情绪,叠加对AI投资可持续性的担忧,共同导致了长端美债利率的突然反转。美联储多数官员及时安抚市场,10月加息概率保持稳定。美国财政赤字扩大至1.99万亿美元,显示美债自身压力并未减轻。下周需关注科技公司CDS走向、20Y国债拍卖、META财报等。欧洲再现贸易逆差,工业产出疲软。日本经常项目顺差扩大,但家庭消费持续疲软。IMF上调2026年世界经济增长预期至3.1%
当前海外宏观市场的主要风险点有哪些?
当前海外宏观市场的主要风险点包括:美国通胀压力持续上升可能迫使美联储加速紧缩,加剧长端美债利率波动;AI投资热潮降温引发的市场避险情绪可能持续影响全球流动性;美国财政赤字扩大至1.99万亿美元,长期来看对美债供需关系构成压力;欧洲贸易逆差和工业产出疲软可能拖累区域经济增长;日本家庭消费持续疲软与经常项目顺差扩大之间的矛盾可能加剧结构性问题。IMF上调2026年世界经济增长预期至3.1%的判断也需关注其前提条件是否发生变化。下周需特别关注科技公司CDS走向、20Y国债拍卖、META财报等数据对市场情绪的潜在影响。
长端美债利率回落对全球资本市场有何影响?
长端美债利率回落对全球资本市场的影响主要体现在以下几个方面:首先,降低了全球资本品的融资成本,可能刺激企业投资和消费;其次,实际利率走低可能促使部分资金从其他市场回流美债市场,影响全球资产配置格局;再次,期限溢价收窄表明市场对未来利率走势预期趋于稳定,有助于缓解市场波动;最后,AI公司信用利差飙升引发的避险情绪可能促使投资者更倾向于低风险资产,影响高风险资产的表现。但需注意,这种利率变化并非基于通胀预期的改善,而是短期市场情绪和资金流向的综合结果,其可持续性仍需观察。美国财政赤字扩大等因素仍可能对美债长期走势构成压力。
如何理解美国通胀扩散至更广泛领域的现象?
美国通胀扩散至更广泛领域的现象表明通胀压力已从最初的能源和食品等临时性因素,向核心消费品和服务领域传导。CPI、PPI及进口价格指数均超预期,显示成本压力正通过产业链向下游转移,并可能形成工资-物价螺旋上升的风险。这种通胀扩散不仅增加了美联储紧缩政策的难度,也可能导致消费者购买力下降,进而影响经济增长动能。核心通胀的扩散意味着单纯通过能源价格波动来解释通胀变化已不再适用,需要更全面地评估供需两端的结构性因素。同时,这也凸显了各国央行在应对通胀时面临的复杂性,需要平衡经济增长与物价稳定的多重目标。
下周需关注哪些海外宏观数据点?
下周需重点关注以下海外宏观数据点:一是科技公司信用违约互换(CDS)走势,其变化可能反映市场对AI投资可持续性的最新判断;二是美国20年期国债拍卖情况,结果将影响长端美债供需关系和市场预期;三是META等科技巨头财报发布,其业绩表现和现金流状况可能对市场情绪产生直接冲击。此外,需持续关注美国通胀数据、美联储官员讲话以及欧洲工业产出等指标,这些数据将共同影响全球宏观经济的判断和资产配置策略。IMF上调2026年世界经济增长预期的前提条件是否得到满足,也值得关注。