猜你想问
这份研报主要分析了什么内容?
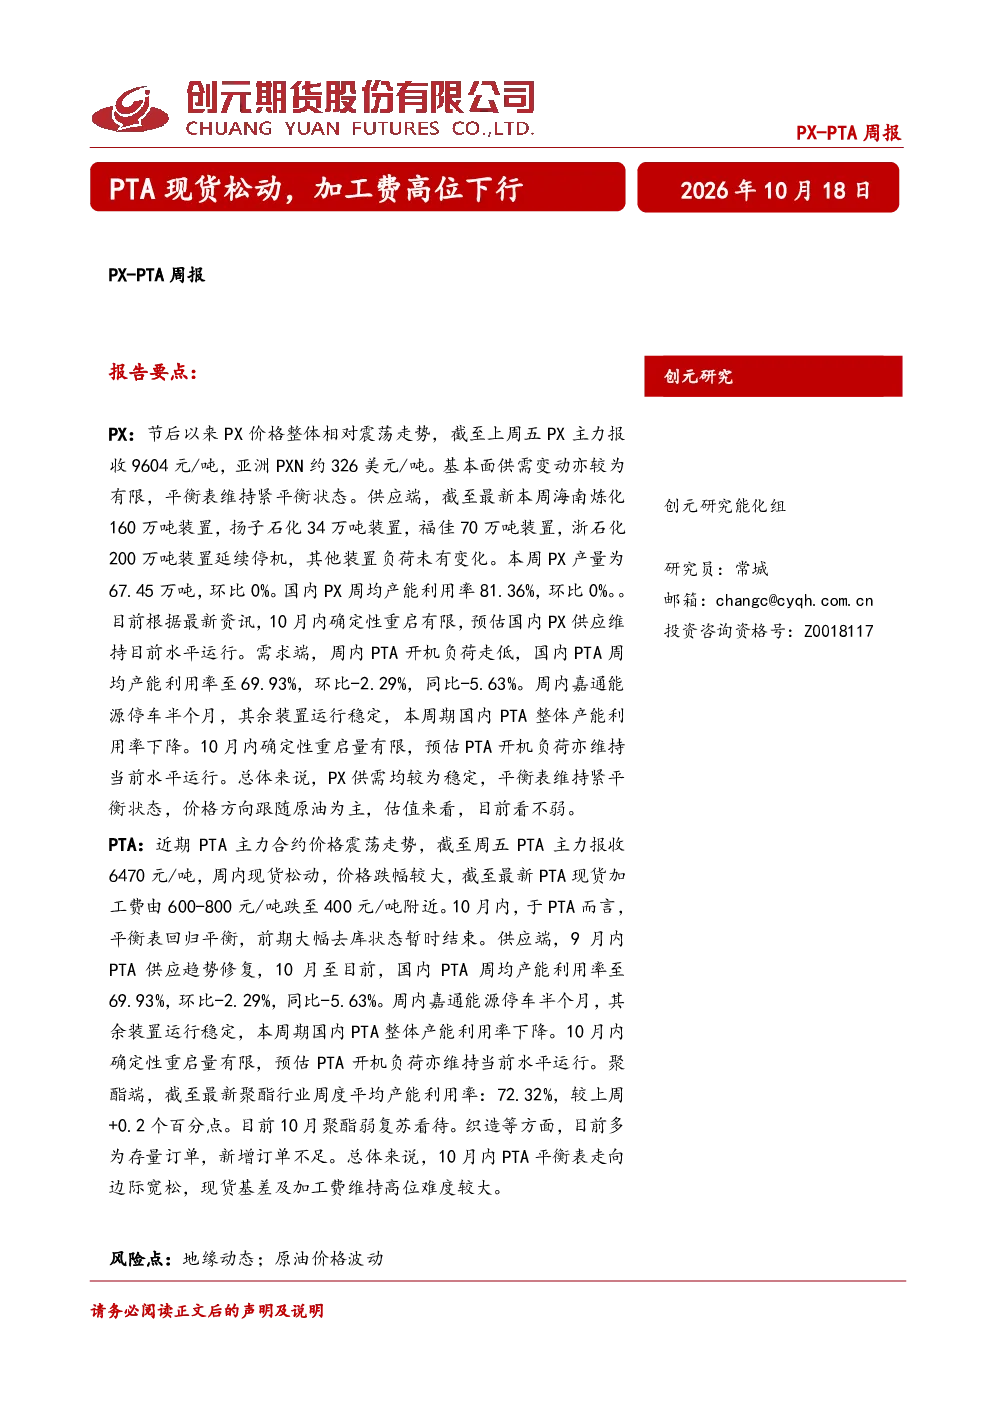
这份研报主要分析了PX和PTA市场的最新动态。PX市场方面,节后整体呈现震荡走势,主力合约报收9604元/吨,亚洲PXN约326美元/吨。基本面显示供需变动有限,维持紧平衡状态。供应端,海南炼化、扬子石化、福佳、浙石化等主要装置延续停机,本周产量为67.45万吨,环比持平。需求端,PTA开工负荷下降,国内PTA周均产能利用率至69.93%,环比下降。预计10月PX供应维持当前水平,重启有限。总体来看,PX价格跟随原油波动,估值看不弱。PTA市场方面,近期主力合约价格震荡,截至周五报收6470元/吨,现货价格跌幅较大,加工费由600-800元/吨跌至400元/吨附近。10月PTA平衡表回归平衡,前期大幅去库状态结束。供应端,9月PTA供应修复,10月国内PTA周均产能利用率至69.93%,环比下降。嘉通能源停车半个月,其余装置运行稳定。预计10月PTA开机负荷维持当前水平,重启量有限。总体来看,10月PTA平衡表走向边际宽松,现货基差及加工费维持高位难度较大。下游聚酯行业方面,节后价格整体偏震荡表现,下游价格跌幅大于上游,聚酯加权利润修复。聚酯行业周度平均产能利用率:72.32%,较上周+0.2个百分点。10月聚酯弱复苏,织造等方面多为存量订单,新增订单不足。聚酯库存环比下滑,产销放量。
PX和PTA赛道未来发展趋势如何?
PX和PTA赛道未来发展趋势方面,从当前研报分析来看,PX市场预计10月供应维持当前水平,重启有限,价格跟随原油波动。PTA市场方面,10月平衡表回归平衡,供应端重启量有限,整体走向边际宽松,现货基差及加工费维持高位难度较大。下游聚酯行业10月呈现弱复苏态势,织造等方面多为存量订单,新增订单不足,但聚酯库存环比下滑,产销放量。综合来看,PX和PTA市场供需关系相对稳定,但需关注原油价格波动及地缘动态对市场的影响。
研报重点分析了哪些方向?
研报重点分析了PX和PTA市场的供需关系、价格走势及下游聚酯行业的运行情况。PX市场方面,重点关注了主要装置的停机情况及产量变化,以及价格与原油的联动性。PTA市场方面,分析了供应修复后的平衡表变化、现货价格及加工费走势,以及主要装置的运行状态。下游聚酯行业方面,则关注了产能利用率、价格表现、加权利润及库存变化。此外,还评估了地缘动态和原油价格波动等潜在风险因素。
当前PX和PTA市场现状如何判断?
当前PX和PTA市场现状判断如下:PX市场整体呈现震荡走势,主力合约报收9604元/吨,亚洲PXN约326美元/吨,供需维持紧平衡状态。主要装置延续停机,供应端相对稳定。PTA市场方面,主力合约价格震荡,截至周五报收6470元/吨,现货价格跌幅较大,加工费由600-800元/吨跌至400元/吨附近。10月PTA平衡表回归平衡,供应端重启量有限,市场走向边际宽松。下游聚酯行业价格整体偏震荡,聚酯加权利润修复,库存环比下滑,产销放量。总体来看,PX和PTA市场短期波动较大,但长期供需关系相对稳定。
研报提示了哪些主要风险点?
研报提示的主要风险点包括地缘动态和原油价格波动。地缘政治事件可能对PX和PTA供应链造成不确定性,影响市场供应和价格。原油价格波动直接影响PX价格走势,进而传导至PTA市场。此外,虽然当前供需关系相对稳定,但需关注主要装置的意外重启或停车、下游聚酯行业新增订单情况变化等,这些因素也可能对市场产生短期冲击。因此,投资者需密切关注相关风险因素,谨慎评估市场变化。