猜你想问
这份研报主要讲了什么内容?
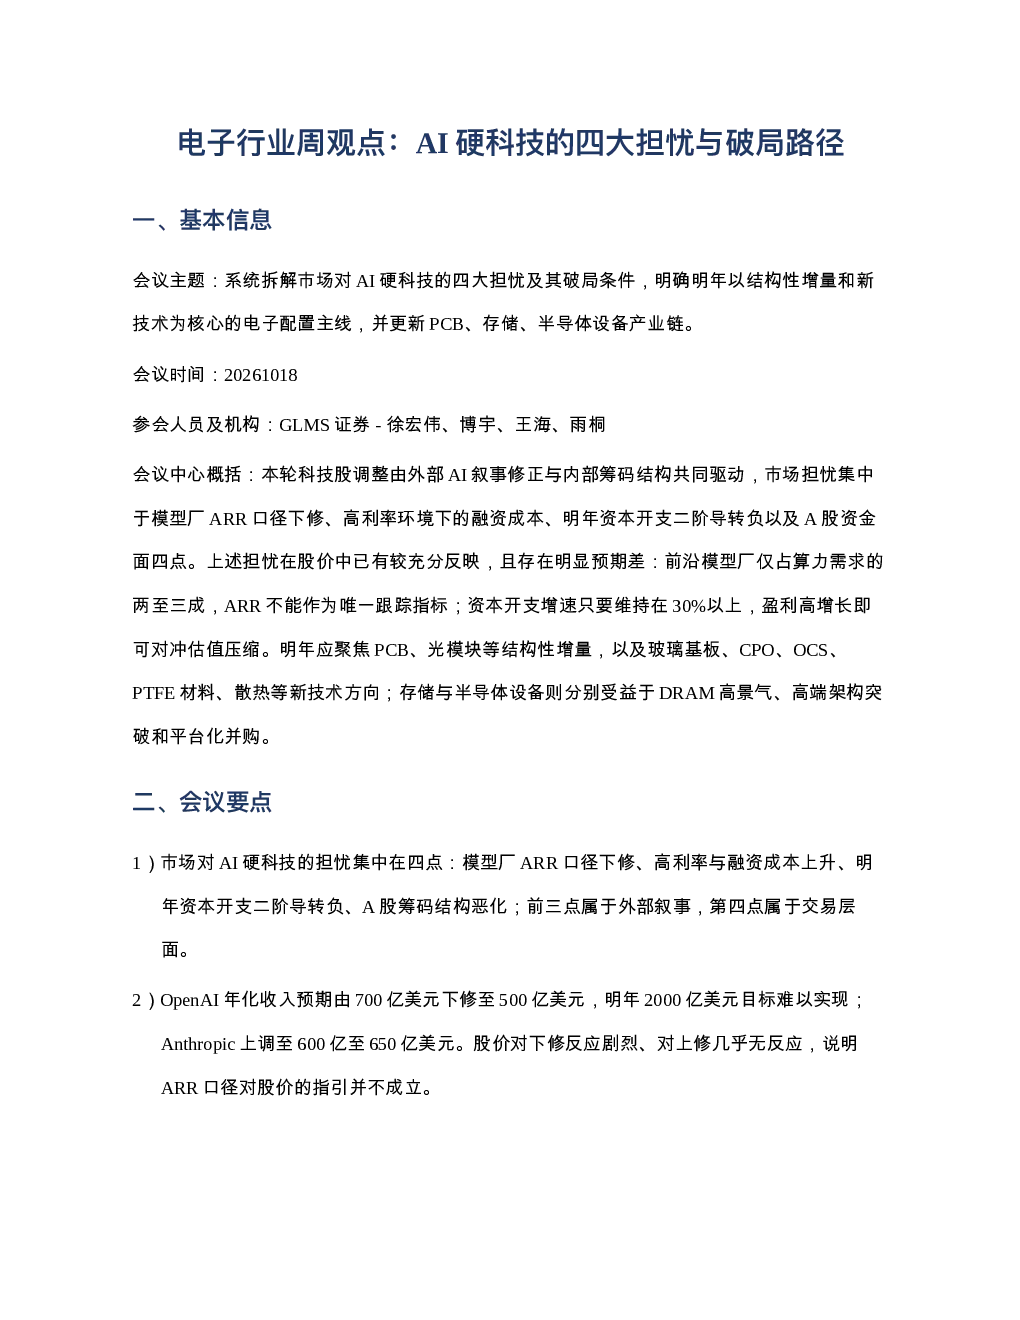
这份研报系统拆解了市场对AI硬科技的四大担忧,包括模型厂ARR口径下修、高利率与融资成本上升、明年资本开支二阶导转负以及A股筹码结构恶化,并提出了破局路径。报告明确了明年以结构性增量和新技术为核心的电子配置主线,重点分析了PCB、存储、半导体设备产业链的最新进展和投资机会。
AI PCB行业的发展趋势如何?
AI PCB行业正经历价格大幅上涨,本质是电子布、CCL到PCB全产业链短缺。四季度短缺与涨价仍将延续,订单可见度拉长至约三个月,预计四季度至少还有一轮涨价落地,幅度约20%。AI PCB估值已降至15倍甚至以下,具备超额机会。PCB并非国际贸易争端中被瞄准的靶点,受影响程度远小于关税。
报告重点分析了哪些方向?
报告重点分析了AI硬科技的破局路径,明年主线为结构性增量与新技术,包括PCB、光模块等。新技术关注方向包括玻璃基板、CPO、OCS、PTFE及碳氢树脂、散热等。此外,报告还深入分析了PCB产业链、存储产业链以及半导体设备产业链的最新进展和投资机会。
当前市场对AI硬科技有哪些担忧?
市场对AI硬科技主要存在四大担忧:一是模型厂ARR口径下修,二是高利率与融资成本上升,三是明年资本开支二阶导转负,四是A股筹码结构恶化。这些担忧影响了AI相关产业链的投资信心和估值水平。
研报中提示了哪些风险?
研报中提示的风险包括AI算力需求结构变化,即前沿模型厂仅占20%至30%,数千家初创公司租用算力约占三分之一,其余三分之一以上来自CSP及数据处理、仿真需求。此外,部分结构化主体的相关负债需要重新估值,可能产生十亿元级别的非现金账面损失。
你可能感兴趣
国联民生证券 国联民生电子 电子新旗手 周观点科技待春来
未知机构2026-10-18
国联民生电子电子新旗手周观点科技待春来
未知机构2026-10-18
电子周观点科技待春来20261018
未知机构2026-10-18
国联民生证券 国联民生电子- 电子新旗手 假期复盘 科技观点
未知机构2026-10-07
国联民生电子 电子新旗手假期复盘科技观点
未知机构2026-10-07
国联民生电子 电子新旗手周观点守得云开
未知机构2026-09-06
国联民生电子 电子新旗手周观点更新
未知机构2026-08-30
国联民生电子 电子新旗手 周观点更新
未知机构2026-08-09
电子新旗手:AI产业链新周期启动周观点更新
电子设备未知机构2026-08-09
电子板块业绩预告总结:业绩触底,静待春来
电子设备德邦证券2024-02-05