猜你想问
这份研报的核心内容是什么?
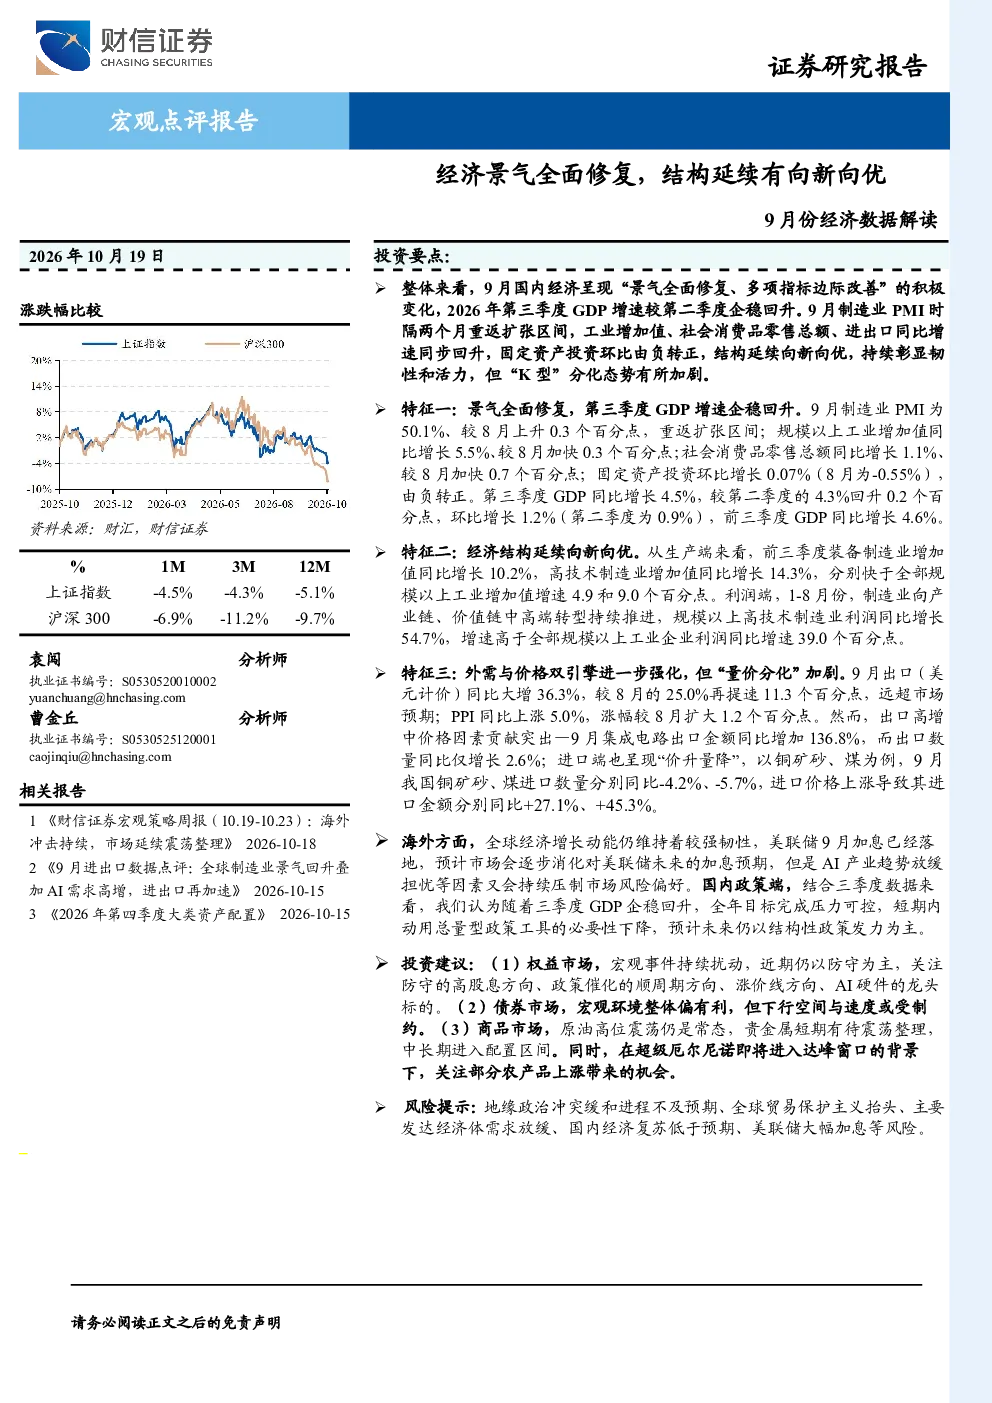
这份研报主要解读了9月份中国经济的整体表现,指出经济景气度全面修复,多项关键指标边际改善。报告显示制造业PMI重返扩张区间,工业增加值、社会消费品零售总额、进出口同比增速同步回升,固定资产投资环比由负转正。同时,经济结构持续优化,装备制造业和高技术制造业增加值增长较快,高技术制造业利润显著增长。外需与价格双引擎进一步强化,出口同比大增,PPI同比上涨,但需注意“量价分化”加剧的现象。报告还分析了第三季度GDP增速企稳回升,前三季度GDP同比增长4.6%等关键数据,并指出国内经济韧性强,但“K型”分化态势有所加剧。
报告对装备制造业和高技术制造业的发展趋势有何分析?
报告指出,装备制造业和高技术制造业在9月份表现突出,增加值增长较快,高技术制造业利润同比增长54.7%,显示出经济结构持续优化的积极态势。这表明中国经济正加速向高端化、智能化转型,相关产业链有望受益于技术升级和产业升级带来的机遇。未来,随着政策对科技创新的支持力度加大,以及市场需求向高质量产品转移的趋势,装备制造业和高技术制造业有望继续保持较快增长,成为经济增长的重要驱动力。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,经济景气度的全面修复,包括制造业PMI、工业增加值、社会消费品零售总额、进出口等关键指标的边际改善。其次,经济结构的持续优化,特别是装备制造业和高技术制造业的增长表现。再次,外需与价格双引擎的作用,出口同比大增,PPI同比上涨,但需关注“量价分化”的问题。此外,报告还分析了第三季度GDP增速企稳回升的情况,以及社会融资规模、PPI和CPI等关键数据。最后,报告对国内经济的韧性、政策方向、未来经济增速、出口贡献以及市场配置建议进行了深入探讨。
当前市场现状如何判断?
当前市场现状表现为经济韧性强,结构持续优化,但“K型”分化态势有所加剧。一方面,经济整体呈现景气全面修复的积极变化,多项关键指标边际改善,显示出经济的内在动力和潜力。另一方面,不同行业和地区之间存在分化,部分领域复苏较快,而部分领域仍面临压力。此外,外需与价格双引擎的作用进一步强化,出口和PPI表现亮眼,但“量价分化”加剧的问题需要关注。总体来看,市场现状复杂多变,需要结合具体行业和领域进行分析。
研报提到了哪些风险提示?
研报提示了以下几个主要风险:首先,地缘政治冲突缓和进程不及预期,可能对全球经济和贸易环境造成不确定性。其次,全球贸易保护主义抬头,可能对中国的出口造成压力。再次,主要发达经济体需求放缓,可能影响中国的出口和经济增长。此外,国内经济复苏低于预期,以及美联储大幅加息等因素,也可能对市场和经济造成不利影响。这些风险因素需要密切关注,并做好应对准备。