猜你想问
这份研报主要分析了哪些内容?
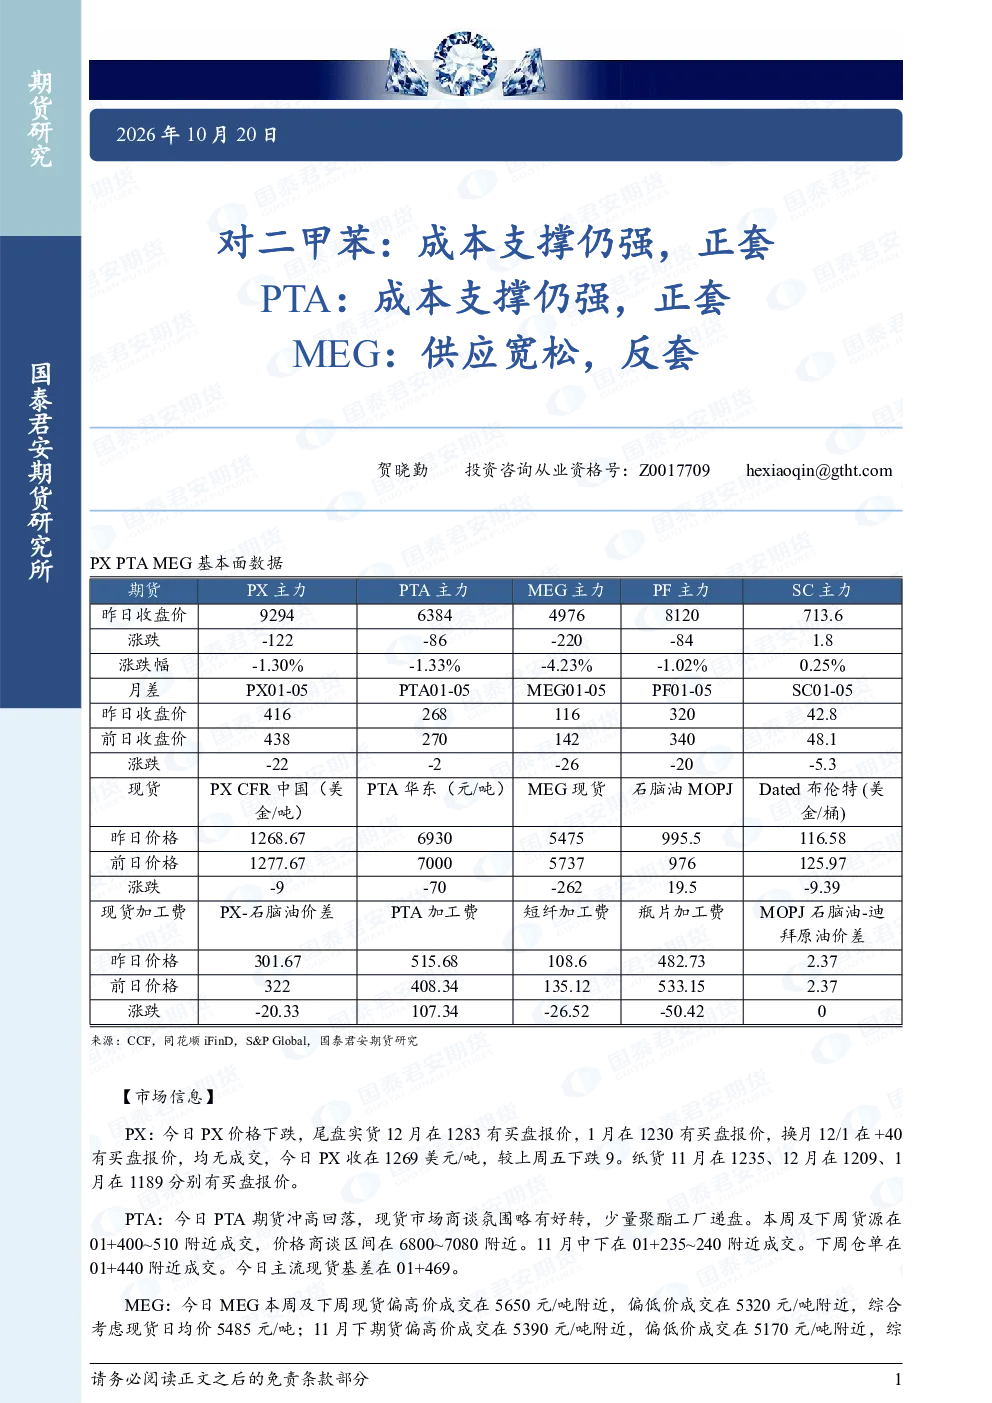
本报告主要分析了对二甲苯(PX)、精对苯二甲酸(PTA)和乙二醇(MEG)的市场动态与套利机会。报告指出PX成本支撑强,PTA成本端支撑存续,MEG供应宽松,并探讨了PX与PTA的正套、PX与MEG的正套以及MEG的反套策略。同时,报告还关注了各品种的库存变化、供需格局及国际市场影响。
化工赛道未来发展趋势如何?
化工赛道中,PX和PTA呈现成本支撑强、单边高位震荡的趋势,而MEG则面临供应宽松和下游负反馈的双重压力。PX和PTA的去库格局与海外油品供需偏紧对芳烃的支撑是关键因素。MEG方面,供应回升与库存拐点显现,但地缘不确定性限制了其下跌空间。整体来看,化工品市场受成本端和供需关系影响较大,需关注各品种的库存和加工费变化。
报告中重点分析了哪些方向?
报告重点分析了PX和PTA的成本支撑机制,以及MEG的供应宽松现状。PX方面,报告强调了其成本支撑和中期高位震荡的可能性,并建议关注月差偏强带来的套利机会。PTA方面,报告指出低库存下可流通货源偏少,加工费高位矛盾集中上游,建议关注高位震荡和加工费走势。MEG方面,报告关注了供应回升、库存拐点及下游负反馈的影响,并提示关注地缘不确定性带来的风险。
当前化工市场现状如何判断?
当前化工市场现状表现为PX和PTA价格受成本支撑呈现高位震荡,而MEG因供应宽松面临下行压力。PX和PTA的现货商谈氛围好转,成交价格区间稳定,库存水平较低。MEG现货成交区间有所扩大,但下游负反馈明显,库存拐点已现。聚酯行业产销整体偏弱,对上游原料需求形成制约。整体来看,化工市场呈现分化态势,需关注各品种的供需平衡和库存变化。
研报提示了哪些风险?
本报告提示的主要风险包括地缘政治不确定性对化工品供应链的冲击,以及国际油品供需变化对PX和PTA成本端的影响。MEG方面,需关注供应持续回升带来的库存压力,以及下游负反馈可能导致的负向传导。此外,各品种的加工费高位矛盾集中上游,可能引发成本向下游转移的风险。投资者需密切关注国际市场动态和国内供需变化,以规避潜在的市场风险。