猜你想问
本周美股主要表现如何?
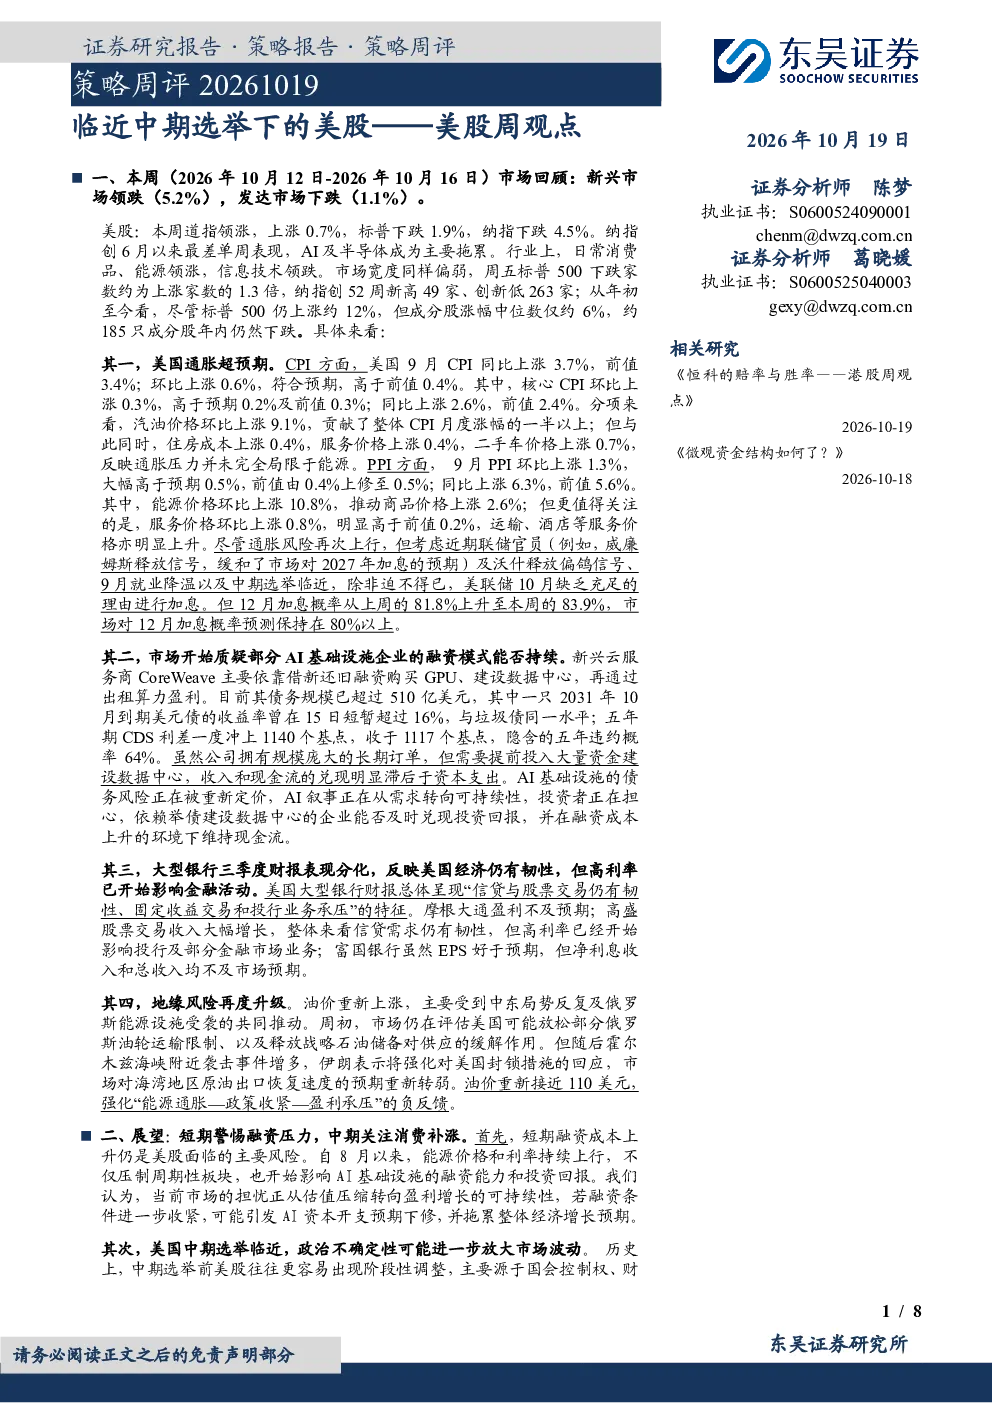
本周美股表现分化,道指上涨0.7%,但标普下跌1.9%,纳指下跌4.5%,纳指创6月以来最差单周表现。AI及半导体为主要拖累,行业方面日常消费品、能源领涨,信息技术领跌。市场宽度偏弱,标普500下跌家数约是上涨家数的1.3倍,纳指创52周新高49家、创新低263家。年初至今标普500上涨约12%,但成分股涨幅中位数仅约6%,约185只成分股年内下跌。
美国通胀数据有何变化?
9月美国CPI同比上涨3.7%,环比上涨0.6%;核心CPI环比上涨0.3%,同比上涨2.6%。汽油价格环比上涨9.1%,住房成本上涨0.4%,服务价格上涨0.4%,二手车价格上涨0.7%。9月PPI环比上涨1.3%,同比上涨6.3%;能源价格环比上涨10.8%,服务价格环比上涨0.8%。通胀数据显示物价压力仍存,但核心通胀增速有所放缓。
美联储近期政策动向如何?
近期美联储官员释放缓和加息信号,市场预期10月加息可能性较低,但12月加息概率从81.8%上升至83.9%。联储官员的讲话显示,美联储仍在密切关注通胀和经济数据,政策立场保持谨慎。未来政策走向仍需关注经济复苏进展和通胀变化情况。
AI基础设施融资风险有哪些?
CoreWeave等AI基础设施企业债务规模超过510亿美元,CDS利差一度冲上1140基点,隐含五年违约概率达64%。这反映市场对AI基础设施债务风险的担忧加剧。高估值和融资成本上升可能引发AI资本开支预期下修,需关注相关企业的财务状况和行业估值水平。
研报提示的主要风险有哪些?
研报提示的主要风险包括美国经济快速陷入衰退、美联储政策超预期、全球地缘政治风险超预期以及特朗普政策反复。这些风险可能对市场情绪和资产价格产生显著影响。投资者需密切关注宏观经济数据和地缘政治动态,做好风险管理。
你可能感兴趣
美股周观点:临近中期选举下的美股
东吴证券2026-10-19
财通策略周观点 美股中期选举历史经验与市场展望
未知机构2026-08-24
策略点评 :停火信号下的美股七连阳——美股周观点
东吴证券2026-04-13
贵金属日评:中期选举临近,金银延续震荡
宝城期货2018-11-06
XlX策略周思考 20260823 开始考虑中期选举的影响
未知机构2026-08-24
策略主题研究:美国中期选举临近,如何调整资产配置?
浦银国际2026-08-21
财通策略周报:美股中期选举历史经验与市场展望
未知机构2026-08-23
每周股票策略报告:料中期选举不会拖累美股,中国将继续降关税及放宽更多行业外资持股比限制
西证国际证券2018-11-05
财通策略 美股中期选举历史经验与市场展望
未知机构2026-08-23
美股周观点:警惕美债利率上行下的美股表现
东吴证券2026-05-18