猜你想问
这份研报主要分析了哪些期货品种的表现?
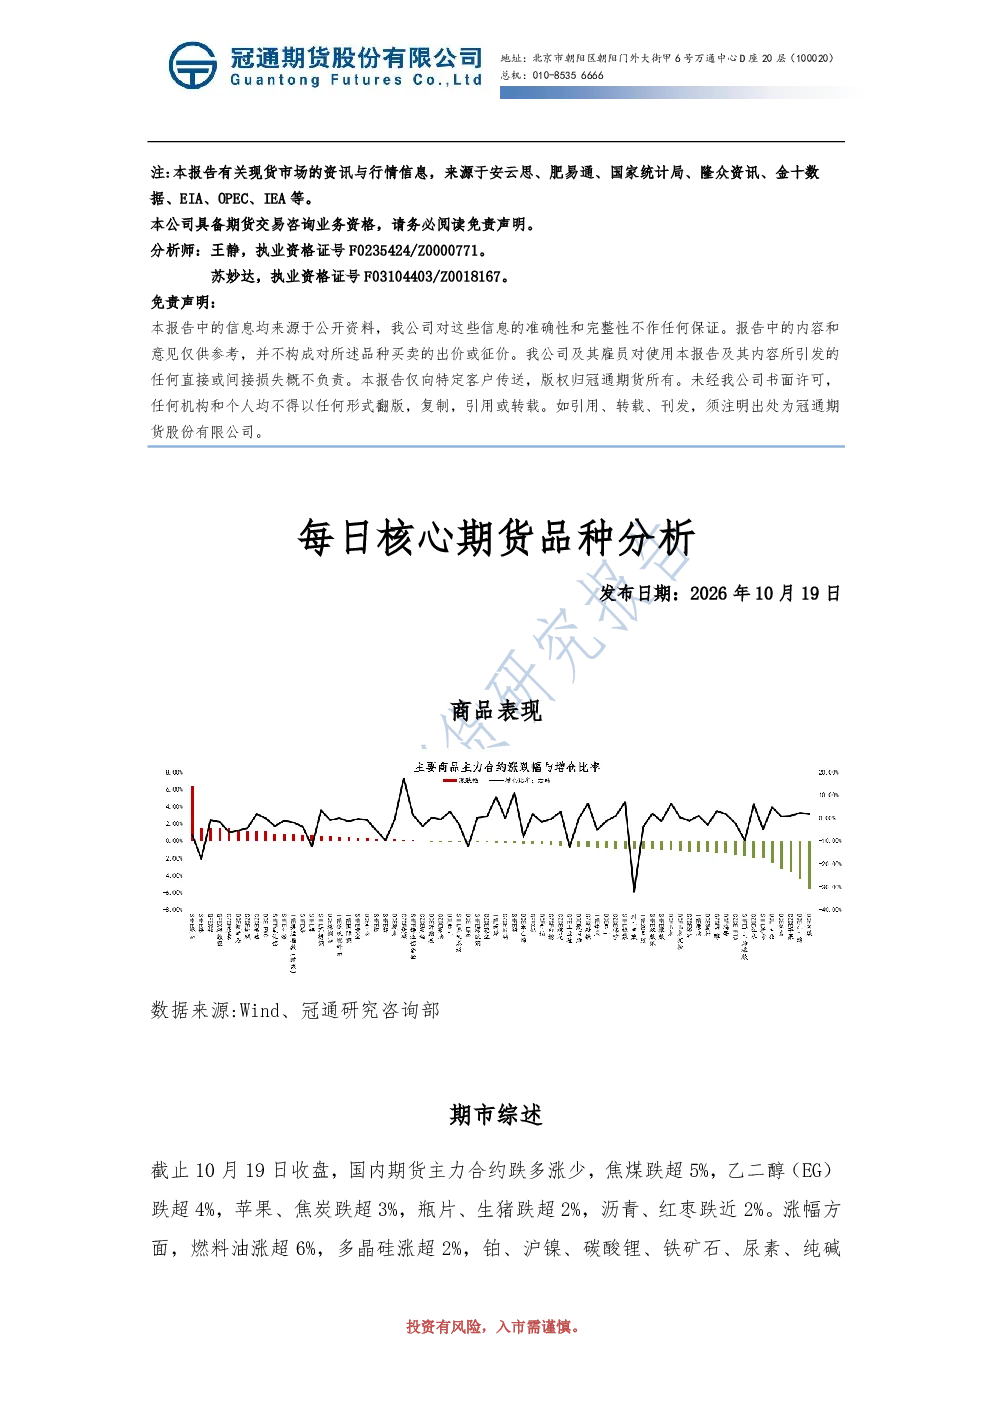
本报告重点分析了焦煤、乙二醇、苹果、焦炭、瓶片、生猪、沥青、红枣等跌势品种,以及燃料油、多晶硅、铂、沪镍、碳酸锂、铁矿石、尿素、纯碱等涨势品种。同时涵盖了股指期货和国债期货的走势,以及航运、有色金属、贵金属、煤炭、农副产品、化工等产业链的结构性差异。
报告中提到的主要行业发展趋势是什么?
报告显示,航运、有色金属和贵金属链条呈现上行趋势,而煤炭、农副产品和化工链条则出现回调。这反映了不同行业受供需关系、成本端支撑和终端需求等多重因素影响的结构性差异。例如,有色金属和贵金属可能受益于全球宏观经济波动和避险情绪,而煤炭行业则面临需求不温不火和库存累库的压力。
报告中重点分析了哪些品种的行情?
报告对沪铜、碳酸锂、原油、沥青、PP、塑料、PVC、焦煤和尿素等品种进行了详细分析。例如,沪铜因中小冶炼厂检修、废铜市场焦灼和再生铜杆企业减产导致产量下降,库存低位反弹但供需紧平衡局面未改;碳酸锂则受矿山复工、终端需求抑制和库存扩充等多重利空影响,反弹空间有限。
当前市场整体呈现怎样的现状?
当前市场呈现结构性分化,部分品种如燃料油、铂等上涨,而焦煤、沥青等则下跌。股指期货整体上涨,但国债期货部分期限持平或下跌。产业链方面,上游原材料受成本支撑,但下游需求恢复缓慢,库存去化放缓。地缘政治风险也对原油价格形成支撑,但市场波动较大。
这份研报提示了哪些风险?
报告提示了多个风险点:一是地缘政治风险,如美伊谈判未取得进展、霍尔木兹海峡遇袭事件频发、俄乌冲突重启等,可能对原油价格形成支撑并加剧市场波动;二是部分品种如碳酸锂、尿素等面临供需过剩逻辑,反弹空间有限;三是下游需求恢复缓慢,如房地产数据走弱影响PVC需求,农需结束进入需求窗口期影响尿素需求;四是部分品种如焦煤、沥青等库存累库,下游需求不温不火,价格偏弱震荡。
你可能感兴趣
每日核心期货品种分析
冠通期货2026-03-30
每日核心期货品种分析
冠通期货2026-03-04
每日核心期货品种分析
冠通期货2026-03-12
每日核心期货品种分析
冠通期货2026-03-11
每日核心期货品种分析
冠通期货2026-02-25
每日核心期货品种分析
金融冠通期货2026-03-02
每日核心期货品种分析
冠通期货2026-03-31
每日核心期货品种分析
金融冠通期货2026-03-18
每日核心期货品种分析
冠通期货2026-03-23
每日核心期货品种分析
冠通期货2026-03-16