猜你想问
美债收益率下行对有色金属市场有何影响?
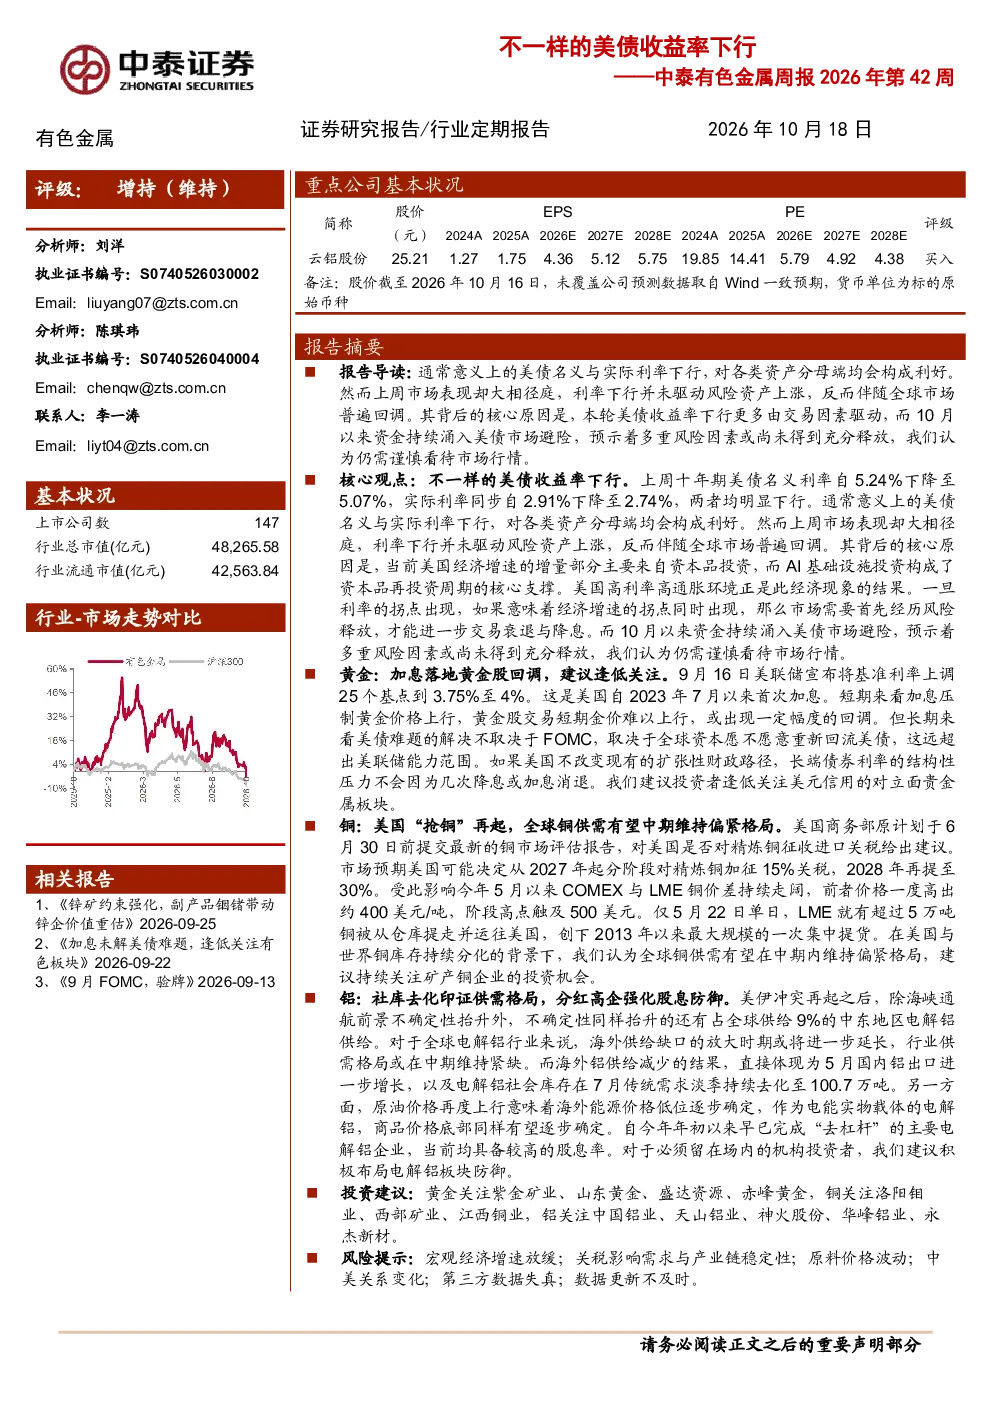
美债收益率下行并未驱动风险资产上涨,反而伴随全球市场普遍回调。本轮美债收益率下行由交易因素驱动,多重风险因素尚未释放,如美国经济增速增量主要来自资本品投资,高利率高通胀环境是结果,利率拐点出现需经历风险释放。10月以来资金持续涌入美债市场避险,预示风险未充分释放,市场需谨慎。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需关注供需关系变化。全球铜供需中期偏紧,建议关注矿产铜企业;美国可能对精炼铜征收进口关税,COMEX与LME铜价差走阔,LME铜被大量提运至美国。铝行业受美伊冲突影响,中东电解铝供给不确定性提升,国内铝出口增长,电解铝社会库存去化,能源价格低位确定,铝价底部逐步明确。新能源金属方面,9月碳酸锂产量环比上升,氢氧化锂产量持平,镍生铁产量环比下降,9月新能源乘用车产销量同比高增长,不锈钢表观消费量环比上升,但锂价、钴价、镍价均大幅下降。
报告重点分析了哪些有色金属品种?
报告重点分析了黄金、铜、铝、新能源金属和工业金属。黄金方面,美联储加息压制黄金价格上行,黄金股短期回调,长期看,美债难题解决取决于全球资本回流,若美国不改变扩张性财政路径,长端债券利率压力持续,建议逢低关注贵金属板块。铜方面,美国可能对精炼铜征收进口关税,COMEX与LME铜价差走阔,全球铜供需中期偏紧,建议关注矿产铜企业。铝方面,美伊冲突提升中东电解铝供给不确定性,行业供需中期紧缺,国内铝出口增长,电解铝社会库存去化,能源价格低位确定,铝价底部逐步明确,建议积极布局。新能源金属方面,9月碳酸锂产量环比上升,氢氧化锂产量持平,镍生铁产量环比下降,9月新能源乘用车产销量同比高增长,不锈钢表观消费量环比上升,锂价、钴价、镍价均大幅下降。工业金属方面,7月全球精铜产量下降,TC环比下行,9月电解铝产量环比下降,全球制造业扩张,区域景气度分化,铜库存上升,铝库存下降,8月电解铝完全成本分化,盈利环比上升,铜价上升,铝价下降。
当前有色金属市场现状如何?
当前有色金属市场现状呈现复杂变化。铜库存上升,铝库存下降,电解铝完全成本分化,盈利环比上升,铜价上升,铝价下降。全球精铜产量下降,TC环比下行,电解铝产量环比下降。全球制造业扩张,区域景气度分化。美国可能对精炼铜征收进口关税,COMEX与LME铜价差走阔,LME铜被大量提运至美国。美伊冲突提升中东电解铝供给不确定性,行业供需中期紧缺。国内铝出口增长,电解铝社会库存去化,能源价格低位确定,铝价底部逐步明确。锂价、钴价、镍价均大幅下降,9月碳酸锂产量环比上升,氢氧化锂产量持平,镍生铁产量环比下降,9月新能源乘用车产销量同比高增长,不锈钢表观消费量环比上升。金价环比小幅下降,非商业多头持仓环比下降,美债收益率微幅下降,核心CPI环比微幅上升。
研报提示哪些投资风险?
研报提示的投资风险包括宏观经济增速放缓,关税影响需求与产业链稳定性,原料价格波动,中美关系变化,第三方数据失真,数据更新不及时。美债收益率下行并未驱动风险资产上涨,反而伴随全球市场普遍回调,多重风险因素尚未释放,如美国经济增速增量主要来自资本品投资,高利率高通胀环境是结果,利率拐点出现需经历风险释放。10月以来资金持续涌入美债市场避险,预示风险未充分释放,市场需谨慎。美国可能对精炼铜征收进口关税,COMEX与LME铜价差走阔,LME铜被大量提运至美国。美伊冲突提升中东电解铝供给不确定性,行业供需中期紧缺。国内铝出口增长,电解铝社会库存去化,能源价格低位确定,铝价底部逐步明确。锂价、钴价、镍价均大幅下降,9月碳酸锂产量环比上升,氢氧化锂产量持平,镍生铁产量环比下降,9月新能源乘用车产销量同比高增长,不锈钢表观消费量环比上升。金价环比小幅下降,非商业多头持仓环比下降,美债收益率微幅下降,核心CPI环比微幅上升。