猜你想问
美债收益率走势面临哪些风险?
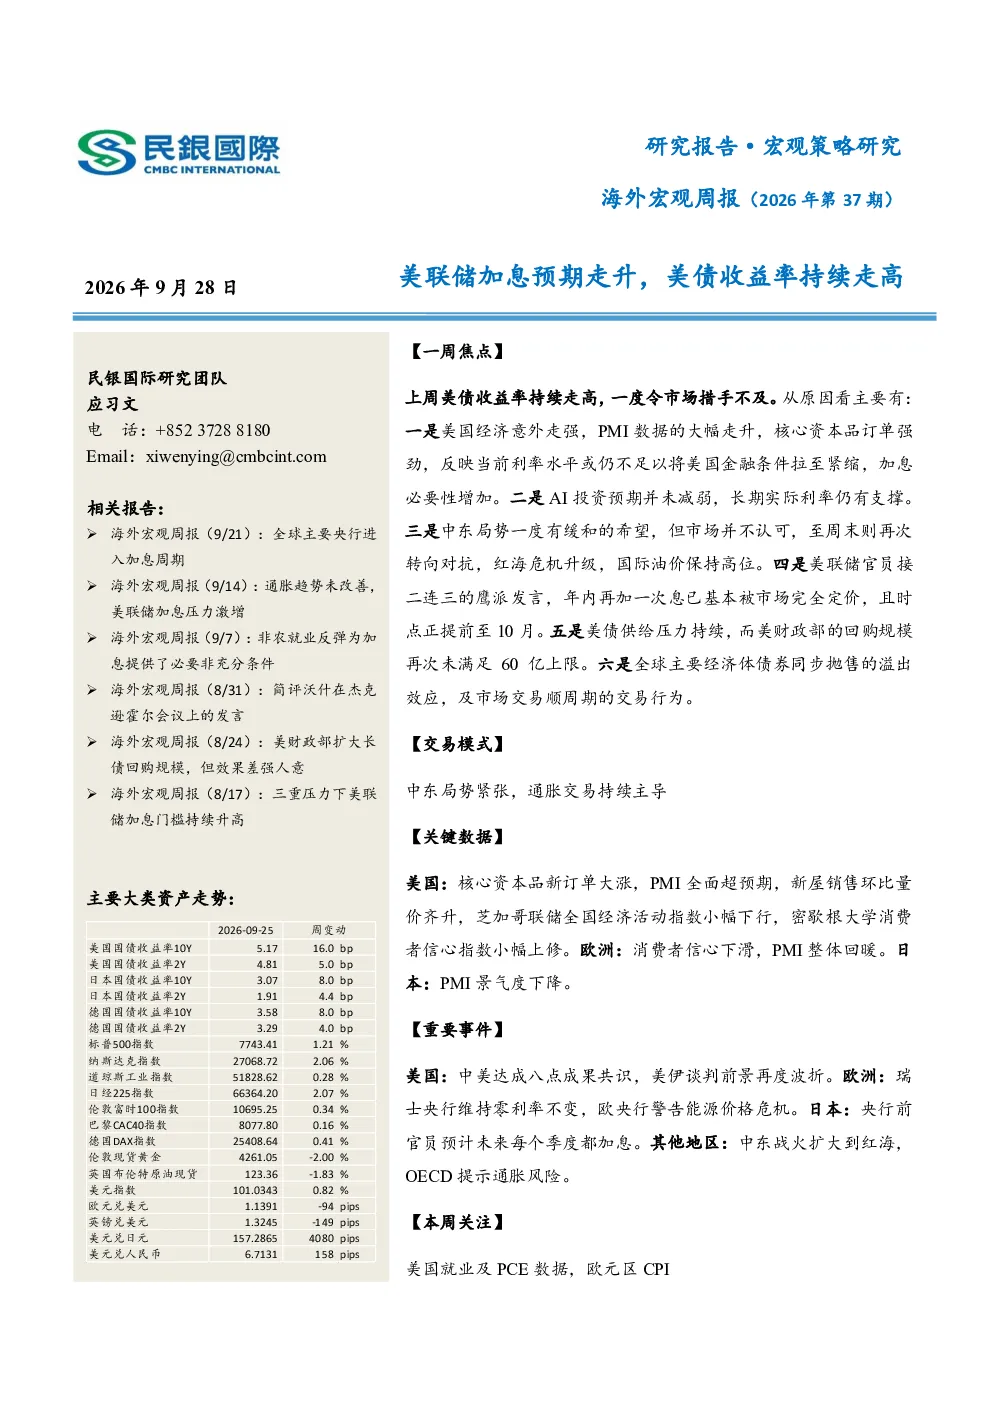
美债收益率走势面临的风险主要包括:首先,美联储政策预期变化可能导致美债收益率出现大幅波动;其次,中东局势紧张可能加剧通胀压力,进一步推高美债收益率;再次,美债供给压力可能导致市场对美债的需求下降,推高美债收益率;此外,全球主要经济体债券同步抛售可能导致全球无风险利率中枢集体抬升,放大美债抛售压力。投资者需密切关注这些风险因素,以评估美债收益率的未来走势。
你可能感兴趣
美债专题跟踪:海外央行意外加息推升美联储紧缩预期,10年期美债收益率震荡上行
东方金诚2023-06-09
中资美元债双周报(23年第30周):加息尾声美债收益率再度走高,二级市场震荡走弱
国信证券2023-08-03
海外宏观周报:美联储12月加息后,美债长端收益率会升吗?
国金证券2017-11-27
海外宏观周报:美联储今年加息并将缩表,为何美债中长端收益率反而向下?
国金证券2017-06-19
海外宏观周报(2026年第31期):三重压力下美联储加息门槛持续升高
金融民银国际2026-08-17
海外宏观周报(2026年第23期):就业意外强劲,美联储加息预期再度提前
民银国际2026-06-08
海外宏观周报:通胀推升加息预期,美债利率快速上行
莫尼塔2022-02-13
宏观日报:美联储加息预期进一步强化,美债收益率再创新高
东海期货2022-10-21
海外宏观周报:美国非农数据推升加息预期,海外债市收益率整体上行
东方金诚2026-06-08
海外宏观周报:美国就业数据走弱带动加息预期降温,全球债市收益率普遍下行
东方金诚2026-08-10