猜你想问
这份装备制造行业周报主要讲了什么内容?
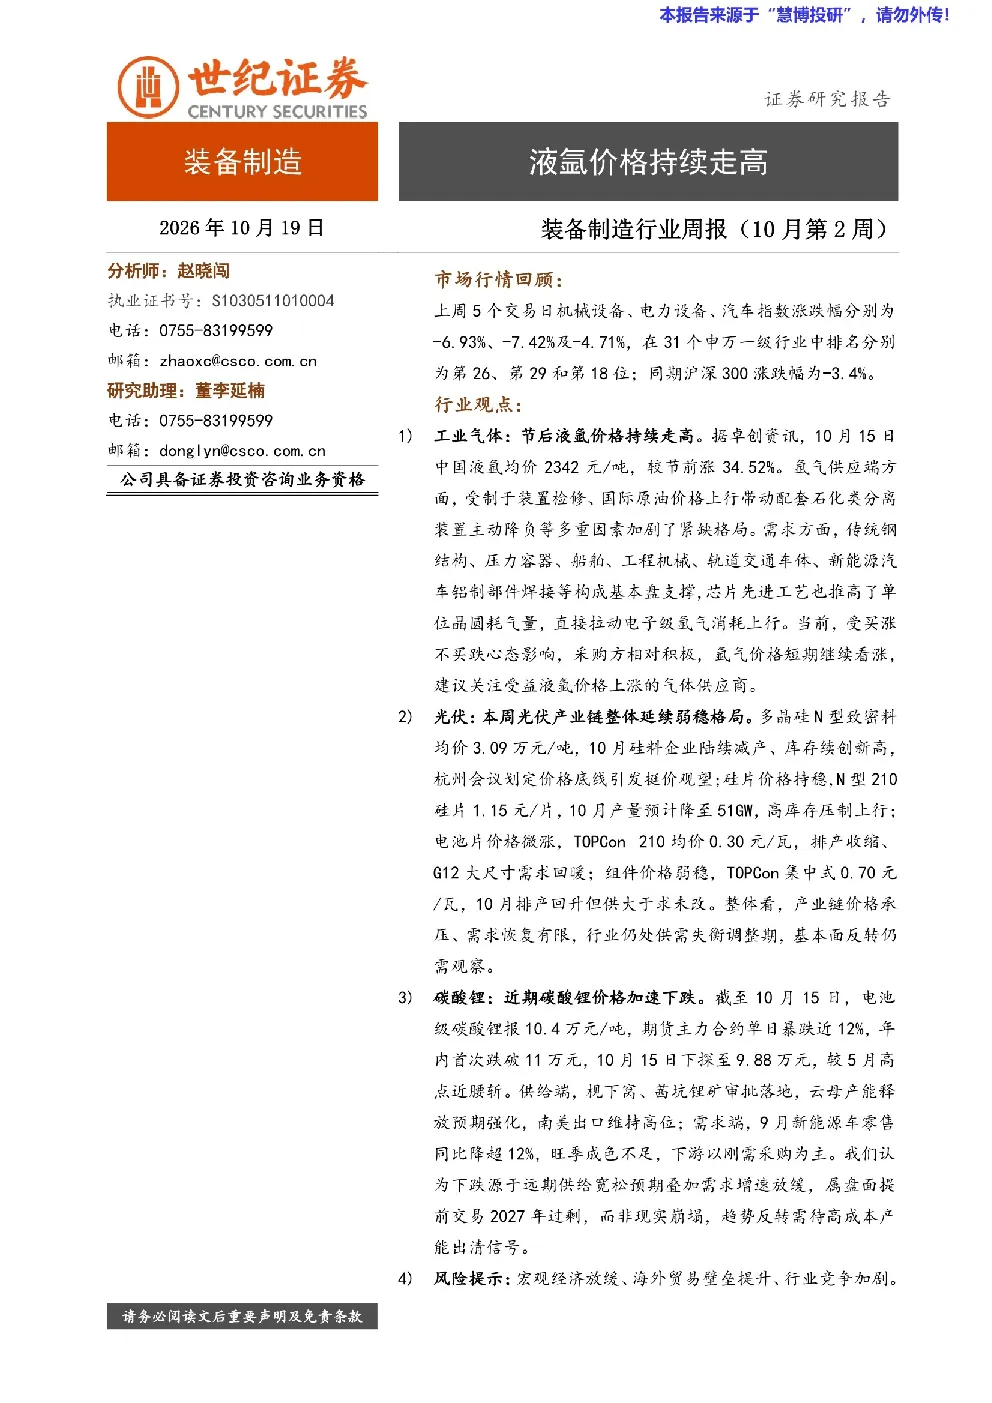
该周报回顾了机械设备、电力设备、汽车指数的下跌情况,分析了商用车、轨交设备、工程机械等细分领域的表现分化,以及电池、风电设备、自动化设备等跌幅较大的原因。同时,报告重点分析了工业气体液氩价格上涨的原因和影响,光伏产业链的弱稳格局和供需失衡调整期,以及碳酸锂价格下跌的驱动因素和趋势。此外,还介绍了相关政策要闻和重点公司公告,如天合光能拟收购百佳年代、亿纬锂能等预告前三季度业绩增长等。
报告对光伏赛道的发展趋势有何分析?
报告指出光伏产业链整体延续弱稳格局,多晶硅、硅片、电池片、组件价格承压,处于供需失衡的调整期。价格承压主要源于产能过剩和需求增速放缓。报告认为基本面反转仍需观察,建议关注产业链价格变化和供需关系改善的信号。同时,报告也提到了政策对新能源项目的支持,如上海市发布绿电直连开发建设方案等,这些政策可能对行业长期发展产生积极影响。
报告中重点分析了哪些行业方向?
报告重点分析了三个行业方向:工业气体,指出节后液氩价格持续走高,主要受供应端装置检修、国际原油价格上涨等因素影响,需求端传统行业和芯片制造支撑,建议关注受益液氩价格上涨的气体供应商;光伏,指出产业链整体延续弱稳格局,多晶硅、硅片、电池片、组件价格承压,供需失衡调整期,基本面反转仍需观察;碳酸锂,指出价格加速下跌,年内首次跌破11万元,主要源于远期供给宽松预期和需求增速放缓,趋势反转需待高成本产能出清信号。
报告对当前市场现状有何判断?
报告指出上周机械设备、电力设备、汽车指数分别下跌6.93%、7.42%和4.71%,在申万一级行业中排名靠后;沪深300下跌3.4%。细分领域表现分化,商用车、轨交设备、工程机械下跌,电池、风电设备、自动化设备跌幅较大。个股方面,冰山冷热、时代万恒等领涨,远信工业、海科新源等领跌。这些数据表明当前装备制造行业整体表现不佳,但内部存在分化,部分细分领域和个股表现较好。
报告提到了哪些风险提示?
报告提示了三个主要风险:宏观经济放缓可能影响下游行业景气度,导致行业需求下降;海外贸易壁垒可能影响出口竞争力,限制行业海外市场拓展;行业竞争加剧可能导致利润下滑,特别是在价格承压和产能过剩的情况下。这些风险因素需要投资者密切关注,以便及时调整投资策略。