猜你想问
本周尿素价格走势如何?
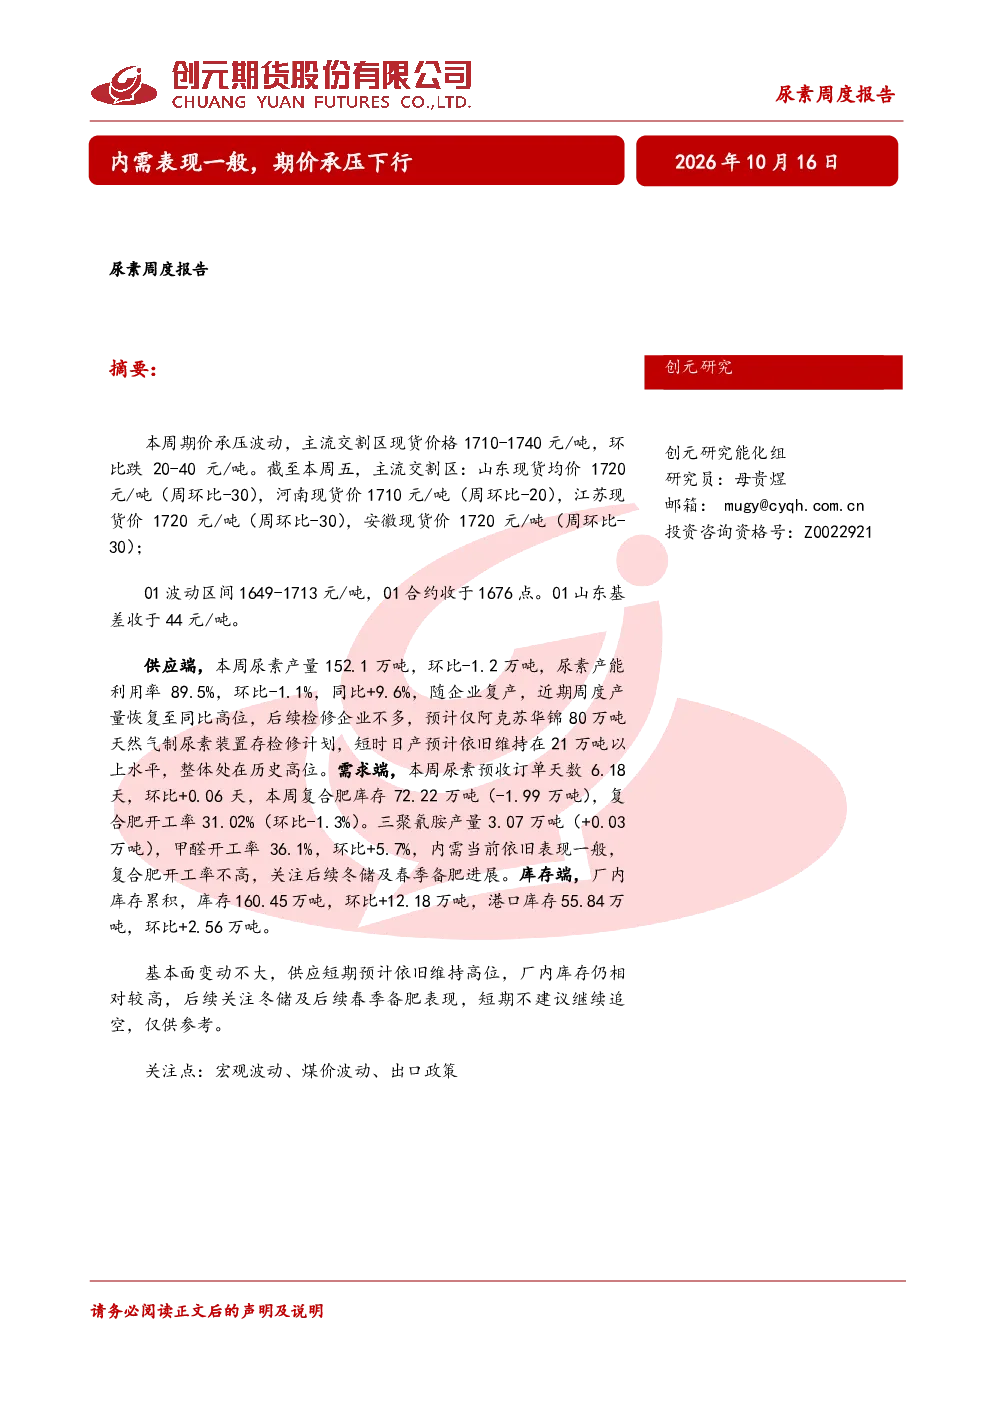
本周尿素价格承压波动,主流交割区现货价格1710-1740元/吨,环比跌20-40元/吨。山东、河南、江苏、安徽等地区价格均出现下滑,01合约收于1676点,波动区间1649-1713元/吨,01山东基差收于44元/吨。供应端产量恢复至同比高位,短时日产预计超21万吨,整体处于历史高位。库存端厂内库存环比增加12.18万吨,港口库存环比增加2.56万吨,内需整体空档,支撑不足,市场货源流动性放缓。成本端晋城无烟煤洗中块1480元/吨,秦皇岛港动力煤1014元/吨,加权完全成本1880元/吨,水煤浆完全成本利润-51。需求端尿素预收订单天数6.18天,复合肥库存72.22万吨,开工率31.02%,内需表现一般。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注供应、需求和政策的综合影响。供应端,近期产量已恢复至同比高位,后续检修企业不多,仅阿克苏华锦80万吨装置存检修计划,短期供应压力仍存。需求端,复合肥开工率不高,尿素预收订单天数增加,内需表现一般,冬储及春季备肥进展是关键关注点。出口端,2026年1-8月尿素出口量143万吨,主要出口地包括越南、韩国、斯里兰卡等,四批次出口配额已公布,但国内供应高位,出口缓解有限,政策调控值得关注。整体来看,尿素行业需关注宏观波动、煤价波动和出口政策变化。
报告重点分析了哪些方面?
报告重点分析了尿素市场的供需平衡、价格走势及成本利润。在供应端,分析了尿素产量、产能利用率及主要装置检修情况,指出供应短期维持高位。在库存端,分析了厂内和港口库存变化,指出内需整体空档,支撑不足。在成本端,分析了煤炭价格及完全成本,指出加权完全成本1880元/吨,水煤浆完全成本利润-51。在需求端,分析了尿素预收订单天数、复合肥库存及开工率,指出内需表现一般。此外,报告还分析了尿素与相关氮肥价差、出口情况及平衡表,为市场参与者提供全面参考。
当前尿素市场现状如何?
当前尿素市场现状表现为供应高位、库存增加、内需疲软。供应端,本周尿素产量152.1万吨,环比-1.2万吨,产能利用率89.5%,同比+9.6%,短时日产预计超21万吨,处于历史高位。库存端,厂内库存160.45万吨,环比+12.18万吨;港口库存55.84万吨,环比+2.56万吨。内需端,尿素预收订单天数6.18天,复合肥库存72.22万吨,开工率31.02%,内需整体空档,支撑不足。价格端,尿素价格承压波动,主流交割区现货价格环比下跌,01合约收于1676点,波动区间1649-1713元/吨。成本端,煤炭价格有所上涨,加权完全成本1880元/吨,水煤浆完全成本利润-51。整体来看,尿素市场短期承压下行。
研报提示哪些风险?
研报提示的主要风险包括宏观波动、煤价波动和出口政策变化。宏观波动方面,经济环境变化可能影响下游复合肥等产品的需求。煤价波动方面,煤炭价格上涨会增加尿素生产成本,影响成本端利润。出口政策方面,尿素出口配额和关税政策的变化可能影响出口量,进而影响国内市场供需平衡。此外,尿素与相关氮肥价差的变化、国内供应高位及库存增加也可能对市场产生影响。因此,市场参与者需密切关注这些风险因素,及时调整策略。