猜你想问
本周尿素价格走势如何?
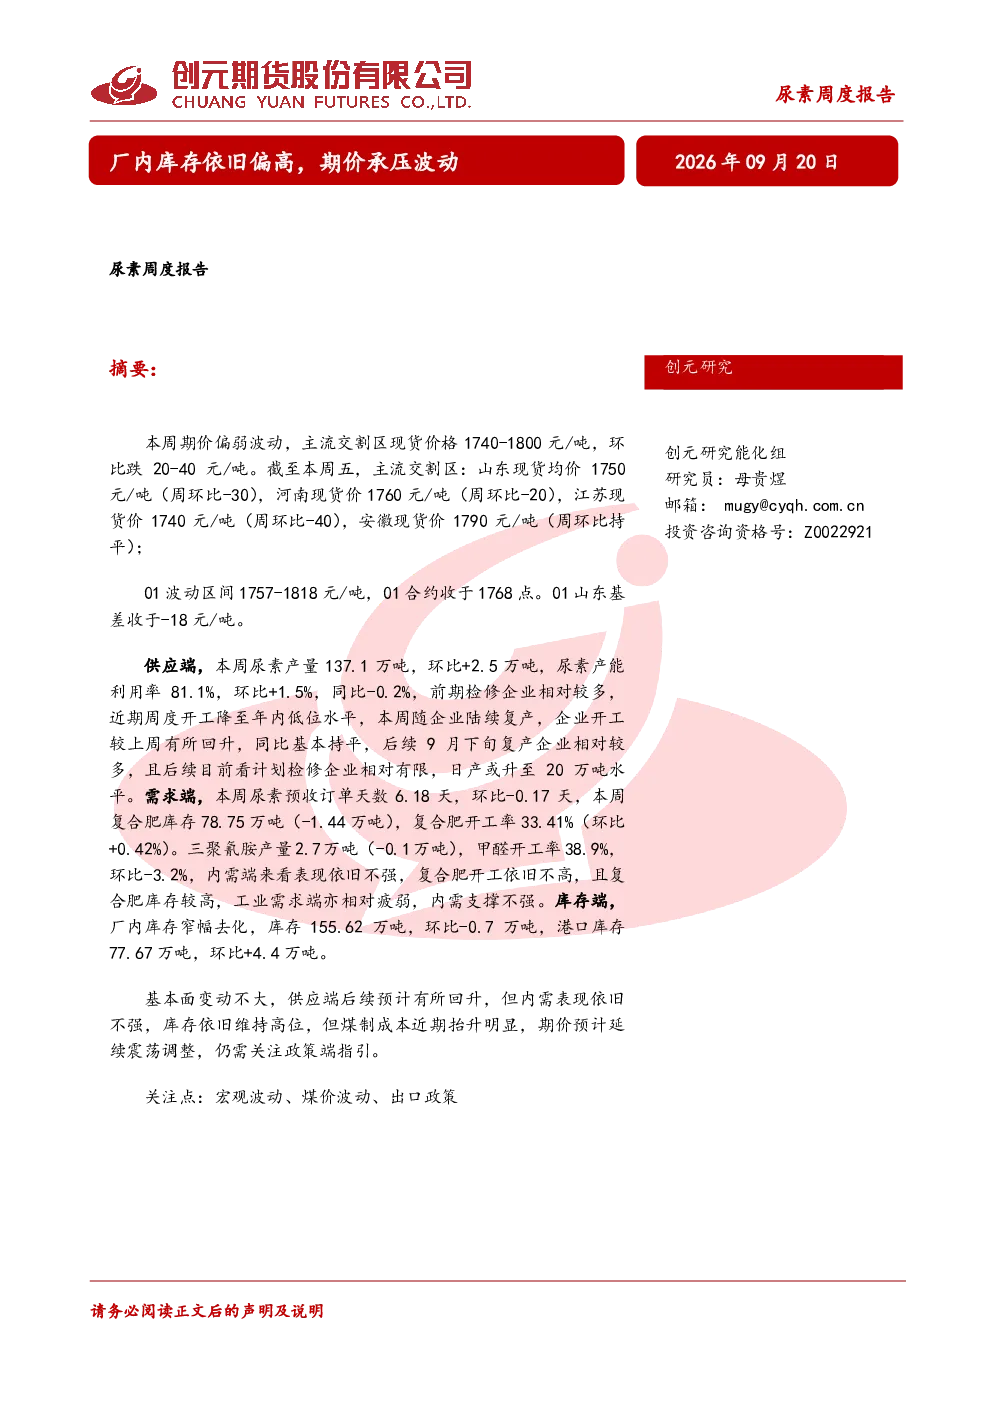
本周期尿素价格偏弱波动,主流交割区现货价格在1740-1800元/吨,环比下跌20-40元/吨。山东、河南、江苏等地价格分别下跌30、20、40元/吨,安徽持平。01合约收于1768点,波动区间为1757-1818元/吨,01山东基差收于-18元/吨。价格波动主要受供应端开工回升及下游需求疲软影响。
尿素行业未来供需情况怎样?
本周尿素产量137.1万吨,环比增加2.5万吨,产能利用率81.1%,环比上升1.5%。前期检修企业陆续复产带动开工回升,但同比仍略低。后续9月下旬预计将有更多企业复产,日产或升至20万吨水平。库存端,厂内库存155.62万吨,环比减少0.7万吨,但港口库存77.67万吨环比增加4.4万吨。下游复合肥库存78.75万吨,开工率33.41%,需求端表现依旧不强。
尿素成本端有何变化?
成本端方面,晋城无烟煤洗中块坑口价格1620元/吨,环比持平;秦皇岛港动力煤价格982元/吨,环比上涨2元。六大发电集团煤炭库存1423万吨,环比增加12万吨。尿素成本端,固定床完全成本2110元/吨(环比+2),水煤浆工艺1756元/吨,天然气制工艺2051元/吨。加权完全成本1882元/吨,水煤浆完全成本利润24元,固定床完全成本毛利-160元,天然气制完全成本毛利-301元。煤制成本近期抬升明显。
当前尿素市场现状如何判断?
当前尿素市场基本面变动不大,供应端后续预计有所回升,但内需表现依旧不强,库存维持高位。港口库存及仓单数量处于历史高位,下游对高价货源接受度有限,阶段性成交集中于低价区域。期价预计延续震荡调整,需关注政策端指引。市场整体承压波动,但无明确单边趋势。
尿素研报提示哪些风险?
尿素研报提示关注宏观波动、煤价波动、出口政策等风险。宏观层面政策变化可能影响下游需求及成本。煤价波动直接影响尿素生产成本,近期煤价上涨明显。出口端,三批次出口配额已公布,整体出口速率相对一般,后续仍需关注政策端调控对出口的影响。这些因素均可能对尿素价格和市场走势产生重要影响。