猜你想问
这份研报的核心内容是什么?
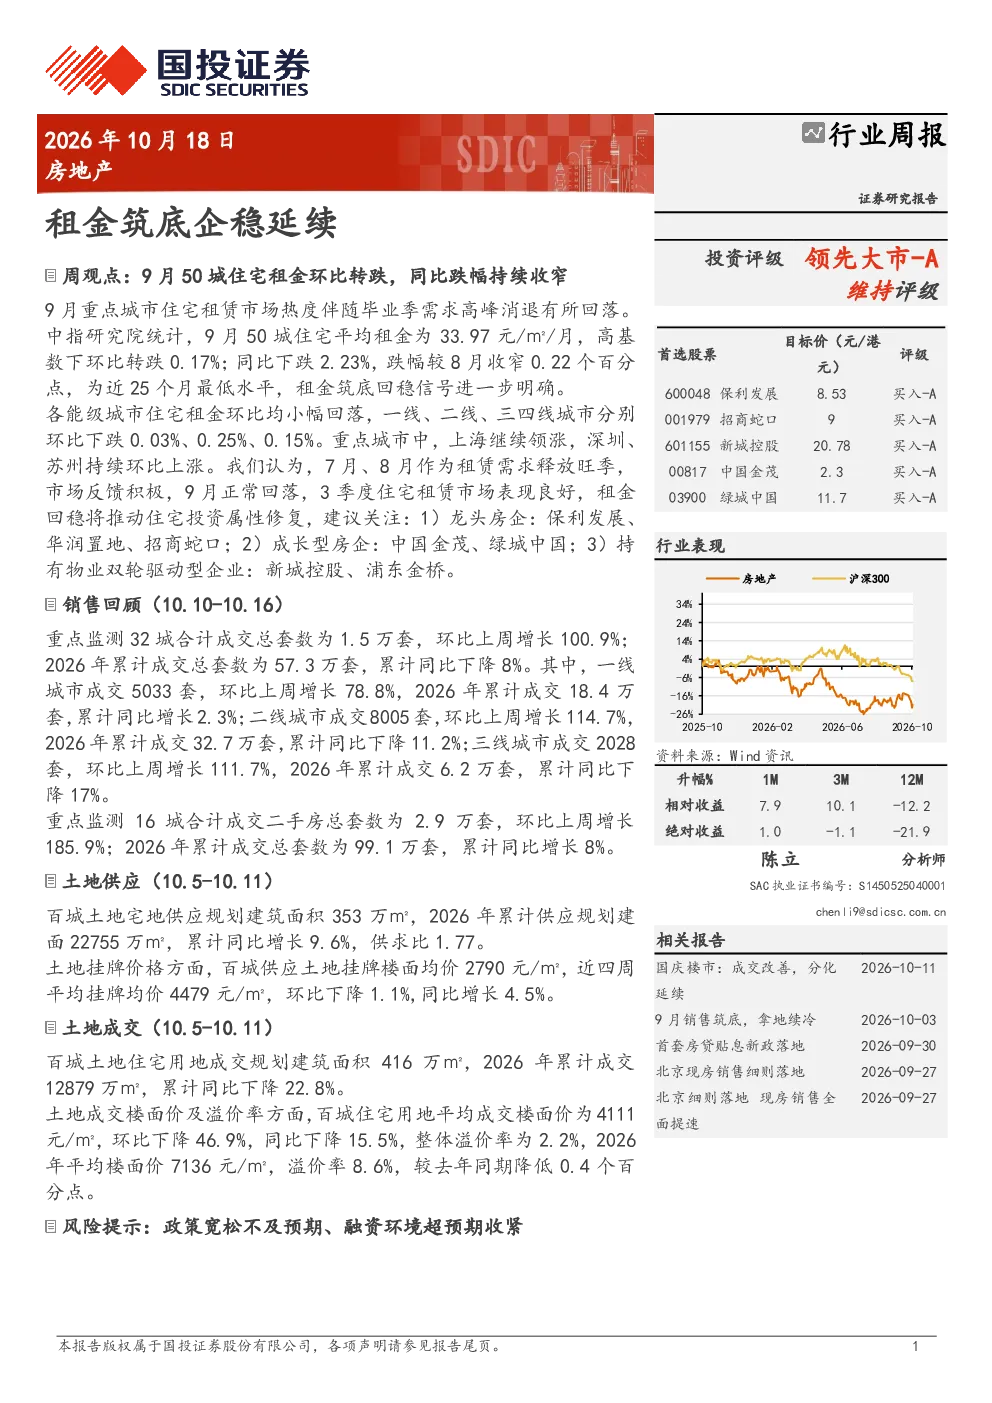
这份研报的核心内容是分析9月重点城市住宅租赁市场。报告指出,随着毕业季需求高峰消退,市场热度有所回落,租金环比转跌,同比跌幅持续收窄,显示租金筑底回稳的信号进一步明确。9月50城住宅平均租金为33.97元/㎡/月,环比下跌0.17%,同比下跌2.23%,跌幅较8月收窄0.22个百分点,为近25个月最低水平。各能级城市租金均小幅回落,其中一线城市环比下跌0.03%,二线城市下跌0.25%,三四线城市下跌0.15%。上海继续领涨,深圳、苏州持续环比上涨。报告认为,3季度住宅租赁市场表现良好,租金回稳将推动住宅投资属性修复。
房地产行业未来发展趋势如何?
报告分析,7月、8月作为租赁需求释放旺季,市场反馈积极,9月正常回落,显示租赁市场正在逐步回归稳定。租金筑底企稳的延续表明,随着市场逐步消化需求变化,租赁价格将进入一个相对稳定的阶段。这有助于改善住宅的投资属性,吸引更多长期投资者关注。未来,随着市场信心的逐步恢复,租赁需求有望持续释放,租金水平有望保持稳定或温和上涨,但短期内仍需关注宏观经济环境和政策变化对市场的影响。
研报重点分析了哪些方面?
研报重点分析了9月50城住宅租赁市场的租金走势、城市能级表现以及市场整体趋势。报告详细统计了各能级城市的租金环比变化情况,并指出一线、二线、三四线城市租金均小幅回落,但重点城市如上海、深圳、苏州仍保持上涨态势。此外,报告还回顾了3季度租赁市场表现,认为租金回稳将推动住宅投资属性修复,并对龙头房企、成长型房企和持有物业双轮驱动型企业进行了投资建议。
当前房地产市场现状如何判断?
当前房地产市场现状呈现租金筑底企稳的态势。9月重点城市住宅租赁市场热度随毕业季需求高峰消退有所回落,租金环比转跌,同比跌幅持续收窄,显示市场正在逐步回归稳定。50城住宅平均租金环比下跌0.17%,同比下跌2.23%,跌幅较8月收窄,为近25个月最低水平。各能级城市租金均小幅回落,但一线城市租金相对稳定,部分重点城市仍保持上涨。整体来看,市场正在逐步消化需求变化,租金水平有望保持稳定或温和上涨。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是政策宽松不及预期。如果政策落地节奏与力度不及预期,销售复苏放缓将加速房企流动性压力,可能导致房企持续低价抛售回流现金,强化居民对房价的悲观预期,拉长下行周期时长,使得地产与相关产业链持续拖累经济。二是融资政策超预期收紧。房地产行业属于资本密集型行业,融资环境超预期收紧将对房地产的增速及盈利能力产生负面冲击。融资总量的下降将导致开发商放慢拿地、推盘、销售、施工及竣工的经营速度,导致总体的增速下行。