猜你想问
本周风格因子有哪些主要变化?
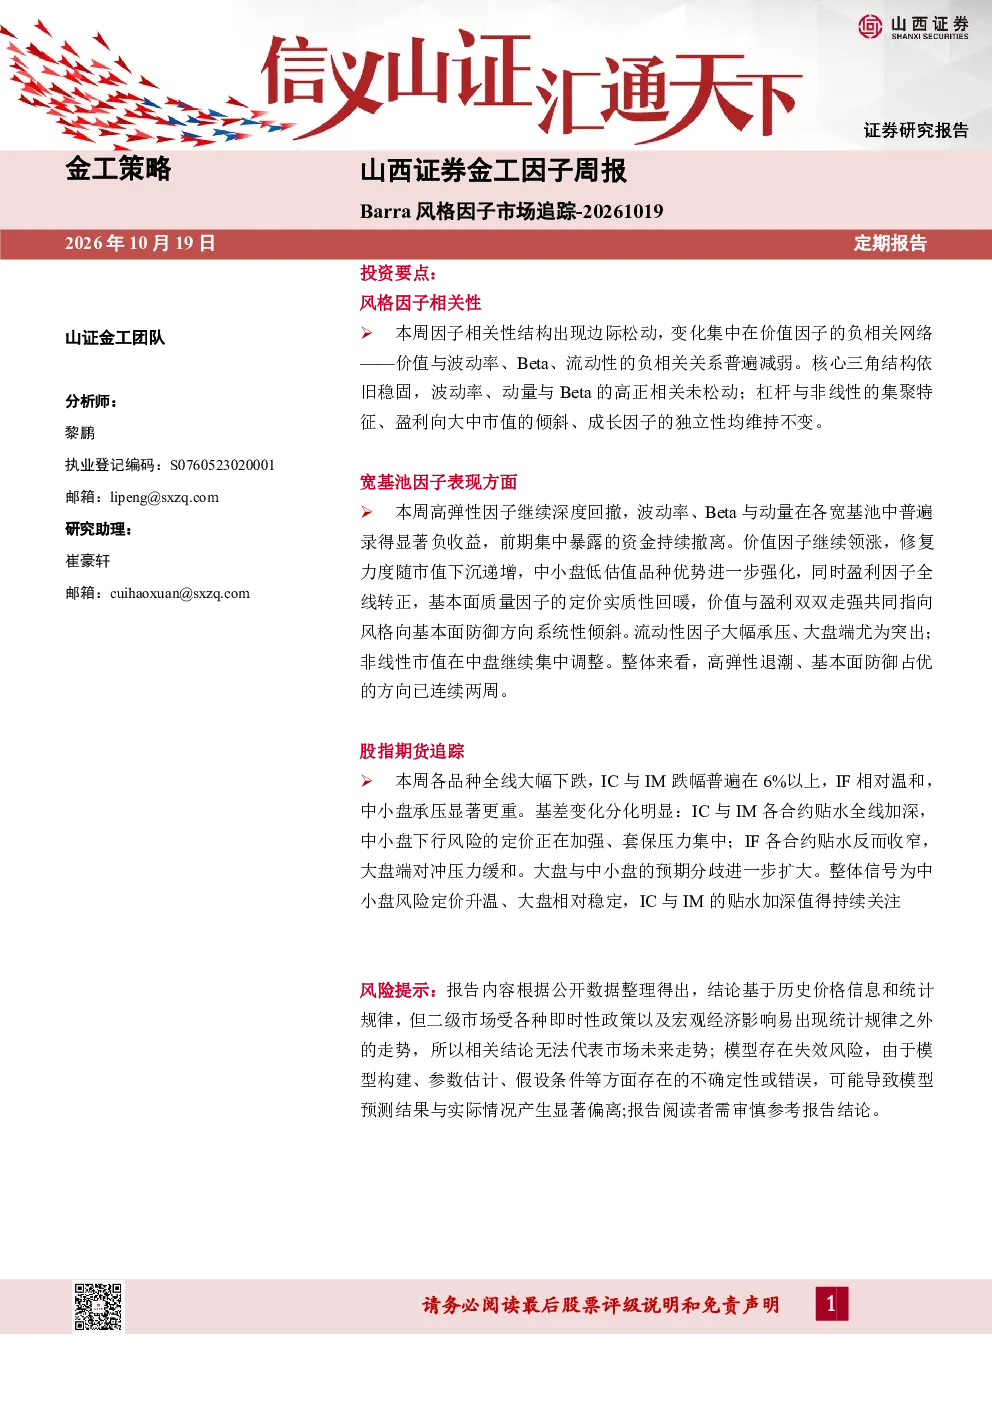
本周因子相关性结构出现边际松动,主要变化集中在价值因子的负相关网络减弱。波动率、动量与Beta三者仍维持高度正相关,高弹性+高动量标的仍是市场风格暴露最集中的方向。盈利因子与非线性市值、市值因子的相关性提升,反映市场对盈利确定性的诉求强化。杠杆因子与非线性市值的正相关性最高,高杠杆标的在中小盘端集聚特征未改。成长因子与全市场因子的相关性极低,独立性突出。
本周哪些风格因子表现较好?
本周价值因子继续领涨,中小盘低估值品种获资金青睐。盈利因子全线转正,基本面质量因子定价回暖。价值与盈利双双走强,市场风格向基本面防御方向系统性倾斜。高弹性因子连续第二周深度回撤,大盘端回撤力度最重。流动性因子大幅承压,与高弹性标的同步受损。非线性市值因子分化明显,市值因子全市场承压。成长因子表现平淡。
报告对宽基指数期货基差有何分析?
本周股指期货全线大幅下跌,基差变化分化明显。IC与IM各合约贴水加深,中小盘下行风险定价加强,套保压力集中。IF各合约贴水收窄,大盘端对冲压力缓和。大盘与中小盘的预期分歧扩大,IC与IM贴水加深值得持续关注。
报告如何判断当前市场风格?
报告显示市场风格向基本面防御方向系统性倾斜,价值与盈利因子表现突出。高弹性风格调整延续,大盘端回撤力度最重。市场对盈利确定性的诉求强化,成长因子独立性突出。价值因子与波动率等因子的相关性减弱,反映市场风险偏好变化。
报告中提示了哪些风险?
报告提示IC与IM各合约贴水加深,中小盘下行风险定价加强,套保压力集中。大盘与中小盘的预期分歧扩大,需关注IC与IM贴水加深的情况。高弹性因子连续回撤,风格切换持续性确认但需警惕其波动性。价值与盈利走强可能伴随中小盘低估值品种的集中度风险。
你可能感兴趣
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-21
金工因子周报:Barra风格因子市场追踪
山西证券2026-10-12
山西证券金工因子周报:Barra风格因子市场追踪
山西证券2026-07-20
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-17
山西证券金工因子周报:Barra风格因子市场追踪
山西证券2026-07-27
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-07
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-24
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-14
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-31
Barra风格因子市场追踪-山西证券金工因子周报
山西证券2026-09-21