猜你想问
报告主要分析了哪些核心内容?
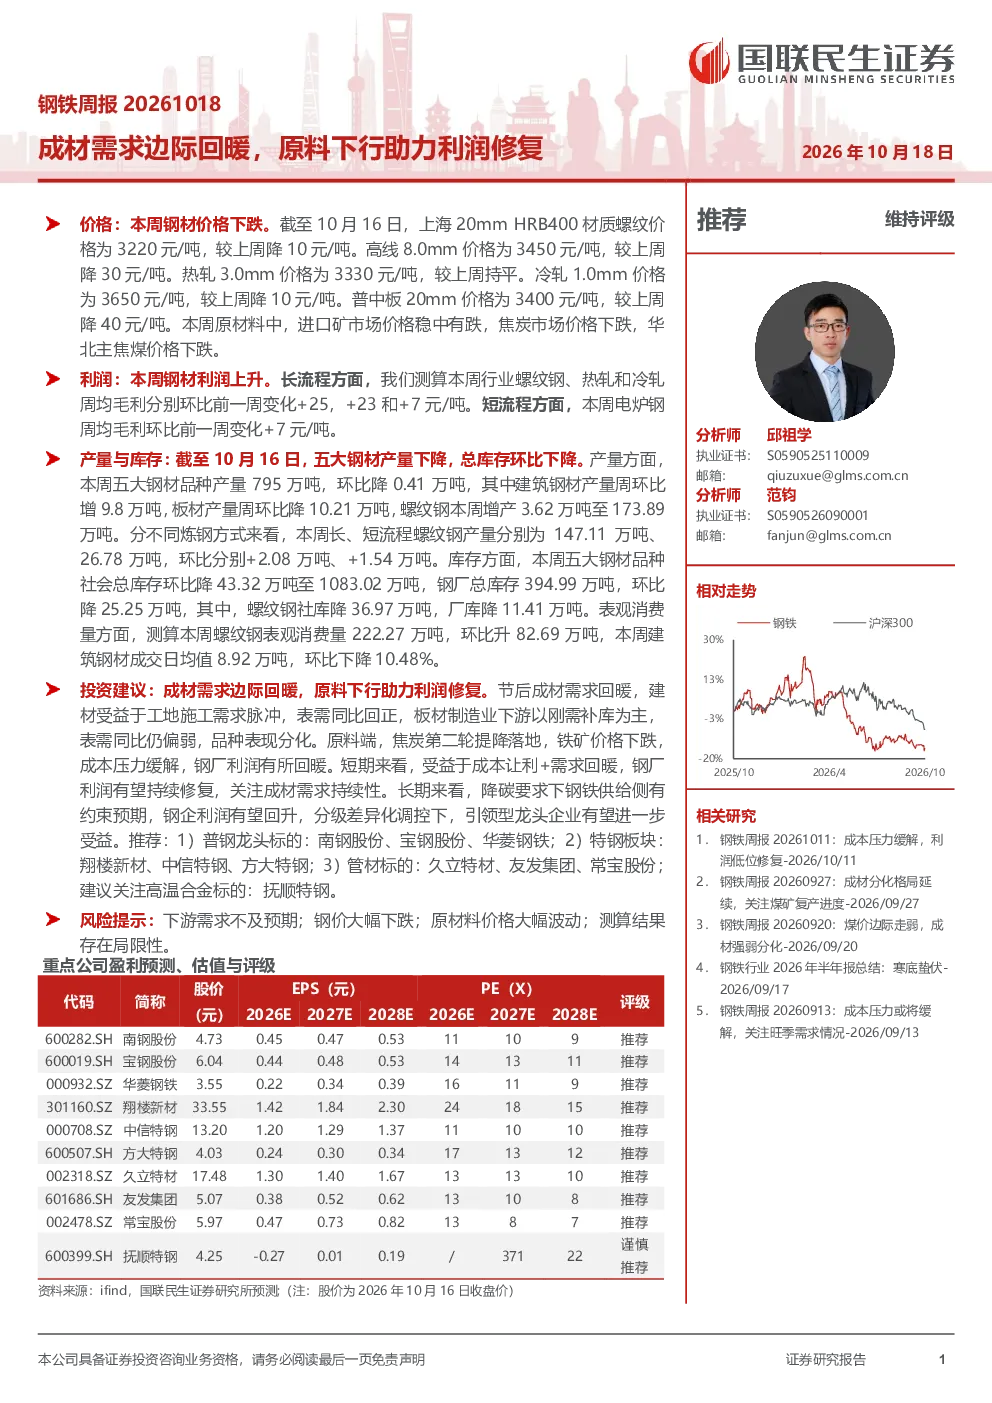
报告主要分析了成材需求边际回暖和原料下行对钢铁利润修复的影响。指出节后建材需求受益工地施工回暖,表需同比回正;板材制造业下游以刚需补库为主,表需同比仍偏弱,品种表现分化。同时,焦炭提降和铁矿价格下跌缓解了成本压力,钢厂利润有所回暖,长流程和短流程钢厂毛利均环比提升。报告还分析了产量与库存情况,显示五大钢材产量下降,总库存环比下降,螺纹钢表观消费量环比上升。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势受多重因素影响。短期来看,成本让利和需求回暖将支撑钢厂利润持续修复,但需关注成材需求的持续性。长期来看,降碳要求下钢铁供给侧存在约束预期,钢企利润有望回升。分级差异化调控政策下,引领型龙头企业有望进一步受益。行业整体需关注环保政策、原材料价格波动以及下游需求变化等因素。
本报告重点分析了哪些方向?
本报告重点分析了成材需求边际回暖和原料成本变化对钢铁利润的影响。具体包括节后建材需求脉冲回暖对表需的影响、板材制造业下游补库情况、焦炭和铁矿价格变动对成本端的影响,以及长流程和短流程钢厂毛利变化。此外,报告还分析了产量和库存数据,如螺纹钢产量、社会总库存和钢厂总库存的变化,以及螺纹钢表观消费量的环比增长情况。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为成本压力缓解和需求边际回暖。一方面,焦炭提降和铁矿价格下跌使得钢厂成本压力有所减轻,利润有所修复。另一方面,节后工地施工需求回暖带动建材需求脉冲回升,表需同比回正。然而,板材制造业下游补库需求仍以刚需为主,表需同比偏弱,品种表现分化。总体来看,市场处于需求回暖和成本改善的阶段,但需关注需求持续性及原材料价格波动风险。
本报告有哪些风险提示需要注意?
本报告提示了几个主要风险点。首先,下游需求可能不及预期,影响建材需求脉冲回暖的持续性。其次,钢价大幅下跌可能导致钢厂利润再次承压。第三,原材料价格大幅波动可能重新推高成本压力。最后,报告的测算结果可能存在局限性,需结合实际情况综合判断。这些风险因素可能对钢铁行业的发展产生不利影响,投资者需密切关注。