核心观点与关键数据
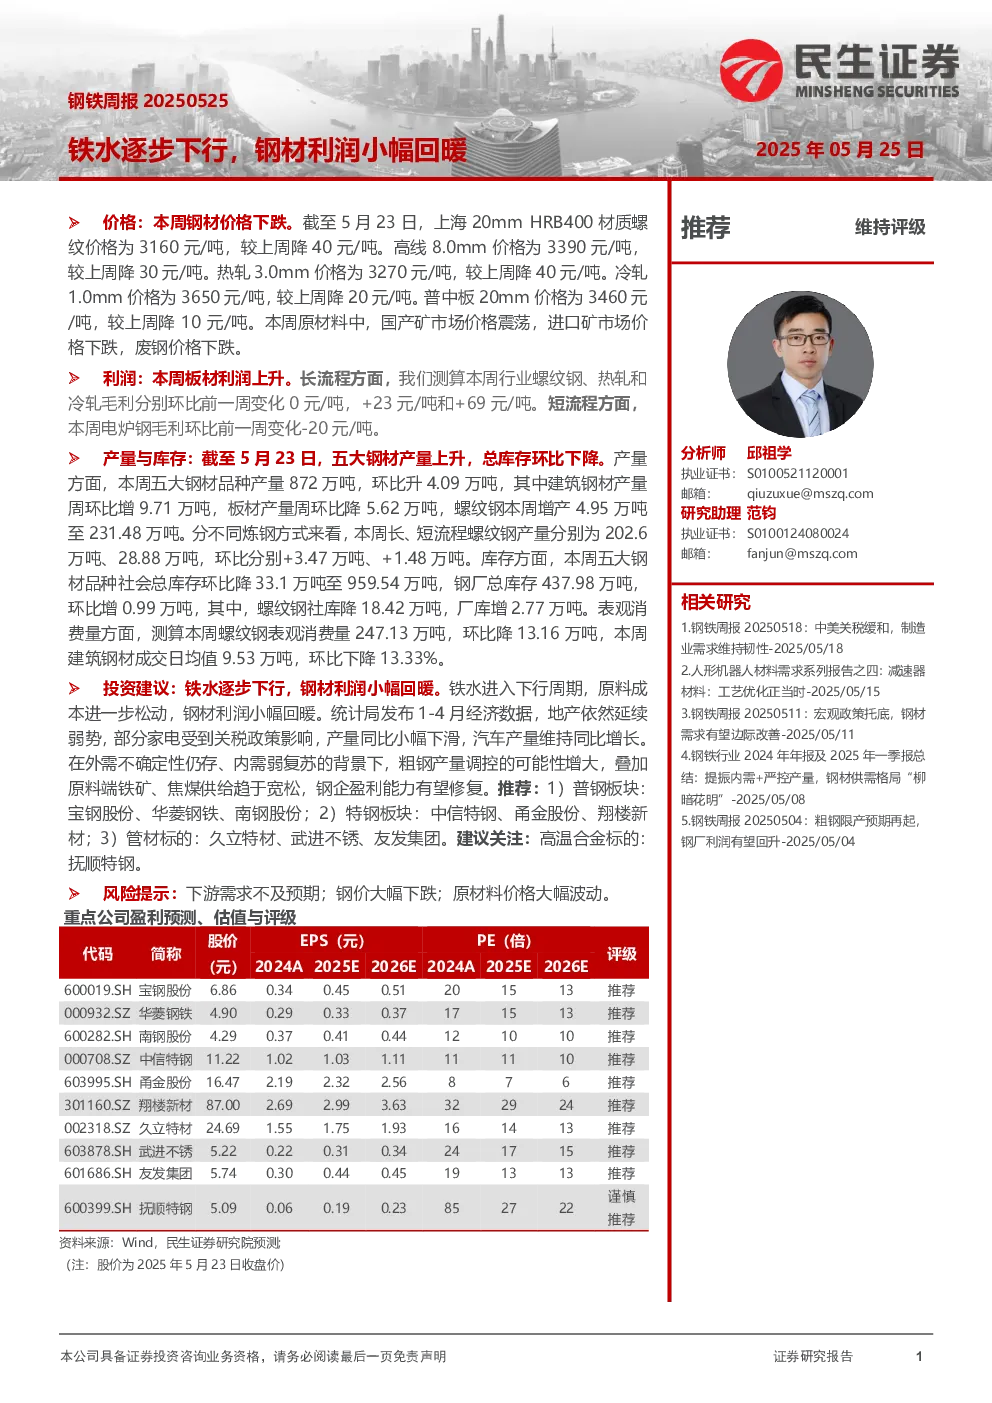
价格:本周钢材价格下跌。上海20mmHRB400螺纹钢价格3160元/吨(降40元/吨),高线8.0mm价格3390元/吨(降30元/吨),热轧3.0mm价格3270元/吨(降40元/吨),冷轧1.0mm价格3650元/吨(降20元/吨),普中板20mm价格3460元/吨(降10元/吨)。原材料方面,国产矿价格震荡,进口矿价格下跌,废钢价格下跌。
利润:板材利润上升。长流程螺纹钢、热轧、冷轧毛利环比分别变化0元/吨、+23元/吨、+69元/吨;短流程电炉钢毛利环比下降20元/吨。
产量与库存:五大钢材产量上升(872万吨,环比增4.09万吨),建筑钢材增产(增9.71万吨),板材产量下降(降5.62万吨)。螺纹钢增产(231.48万吨)。库存环比下降(959.54万吨),钢厂库存微增(437.98万吨),螺纹钢社库降(降18.42万吨),厂库增(增2.77万吨)。表观消费量下降(247.13万吨,环比降13.16万吨),建筑钢材成交日均值降(降13.33%)。
投资建议:铁水进入下行周期,原料成本松动,钢材利润回暖。地产延续弱势,家电产量下滑,汽车产量增长。外需不确定性存,内需弱复苏,粗钢产量调控可能增大,原料供给宽松,钢企盈利能力有望修复。推荐普钢(宝钢股份、华菱钢铁、南钢股份)、特钢(中信特钢、甬金股份、翔楼新材)、管材(久立特材、武进不锈、友发集团),关注高温合金(抚顺特钢)。
风险提示:下游需求不及预期,钢价大幅下跌,原材料价格大幅波动。
主要数据和事件
- 5月中旬重点钢企粗钢日产:219.9万吨(环比降0.3%),钢材库存1635万吨(环比增1.8%)。
- 宝钢股份:高端硅钢材料技术突破,推出B10AHV900M产品。
- 西芒杜铁路:全线架梁完成,进入通车冲刺阶段。
- 4月汽车产量:260.4万辆(增长8.5%),新能源汽车122.8万辆(增长38.9%)。
- 1-4月房地产市场:商品房销售面积28262万平方米(下降2.8%),销售额27035亿元(下降3.2%)。
国内钢材市场
- 价格下跌,各品种价格环比下降。
- 国际市场:美国钢材价格稳中有降,欧洲市场震荡。
原材料和海运市场
- 国产矿价格震荡,进口矿价格下跌,废钢价格下跌。
- 焦炭、华北主焦煤价格下跌,华东主焦煤持平。
国内钢厂生产情况
- 高炉开工率83.69%(环比降0.46%),产能利用率91.32%(环比降0.44%)。
- 钢厂盈利率59.74%(环比增0.43%),日均铁水产量243.6万吨(环比降1.17万吨)。
库存与利润测算
- 库存环比下降,螺纹钢社库和厂库变化分别为降18.42万吨和增2.77万吨。
- 利润测算假设铁矿石全现货,焦炭50%外购。
钢铁下游行业
- 地产投资下滑,家电产量受关税影响下滑,汽车产量增长。
主要钢铁公司估值
风险提示
- 下游需求不及预期,钢价大幅下跌,原材料价格大幅波动。