猜你想问
这份研报的核心内容是什么?
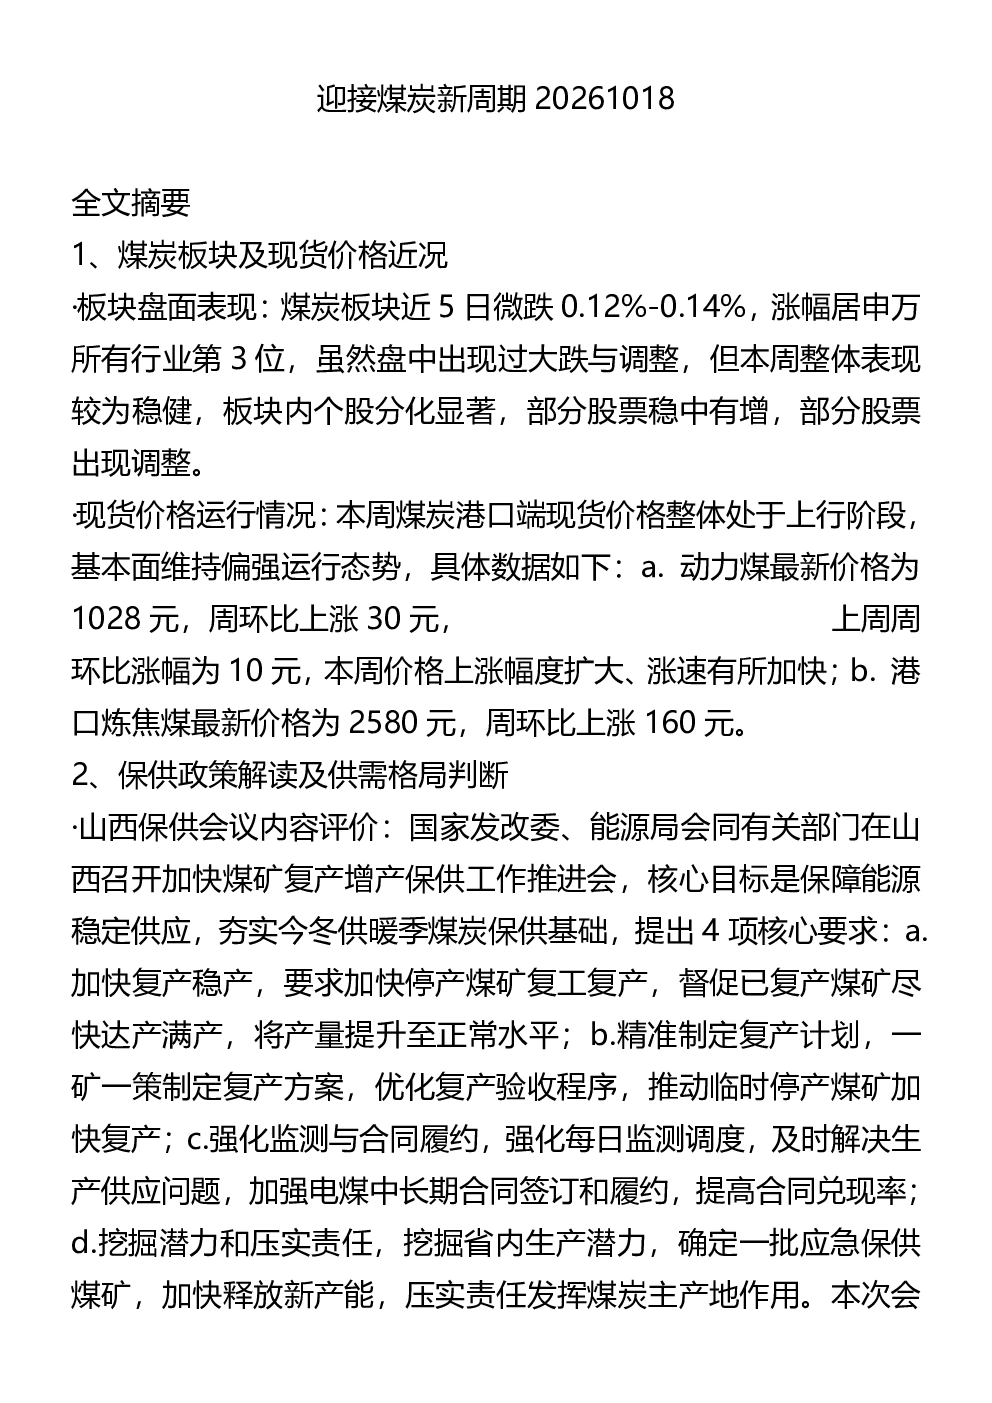
本报告分析了煤炭板块的近期表现和现货价格走势,探讨了保供政策对供需格局的影响,并阐述了煤炭行业投资的新周期逻辑。报告指出煤炭板块近5日微跌但涨幅居申万行业第3位,个股分化显著;现货价格整体上行,动力煤和炼焦煤价格均有上涨。保供政策方面,山西会议提出加快复产但未设量化目标,安全监管持续,产能核增空间有限,供需偏紧。投资逻辑上,报告强调产能增长有限、地缘冲突支撑煤价,新周期核心特征为供给收缩、需求弱稳,价格中枢上移。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现供需紧平衡格局,价格中枢已上移。报告分析认为,国内煤炭产能增长有限,新增产能欠账,易受印尼政策、美伊冲突等事件影响引发煤价上涨。同时,俄乌冲突等地缘事件导致全球能源价格共振,支撑国内煤价。新周期下,供给收缩、需求弱稳,非电用煤将被挤压,极端能源安全事件是唯一可能扭转供需格局的条件。
报告重点分析了哪些投资方向?
报告重点分析了动力煤和炼焦煤的投资优先级,以及不同细分板块的标的推荐。在细分板块投资上,1年及以上维度动力煤配置优先级高于炼焦煤,需关注1155元哄抬价格认定标准。炼焦煤标的推荐淮北矿业、盘江股份,业绩兑现节点明确,估值低,价格上行空间大。动力煤标的推荐兖矿能源、昊华能源、广汇能源、陕西煤业,山西区域标的存在保供任务限制,盈利弹性低于山西外标的。此外,报告还推荐了红利资产标的如中国神华、陕西煤业等。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为价格上行,供应减少趋势持续,供需偏紧。报告指出,近5日煤炭板块微跌但涨幅居申万行业第3位,个股分化显著;现货价格整体上行,动力煤和炼焦煤价格均有上涨。保供政策方面,山西会议提出加快复产但未设量化目标,安全监管持续,产能核增空间有限。供需格局上,后续保供进入存量阶段,非电用煤将被挤压,极端能源安全事件是唯一可能扭转供需格局的条件。
研报提示了哪些投资风险?
研报提示的投资风险主要集中在政策变化和供需格局不确定性上。保供政策实际效果待观察,产能核增空间有限,供需偏紧格局可能持续。此外,国内煤炭产能增长有限,新增产能欠账,易受印尼政策、美伊冲突等事件影响引发煤价波动。地缘冲突等地缘事件导致全球能源价格共振,支撑国内煤价但也增加了市场不确定性。投资者需关注1155元哄抬价格认定标准,以及不同区域煤炭标的的盈利弹性差异。