猜你想问
9月乘用车市场表现如何?
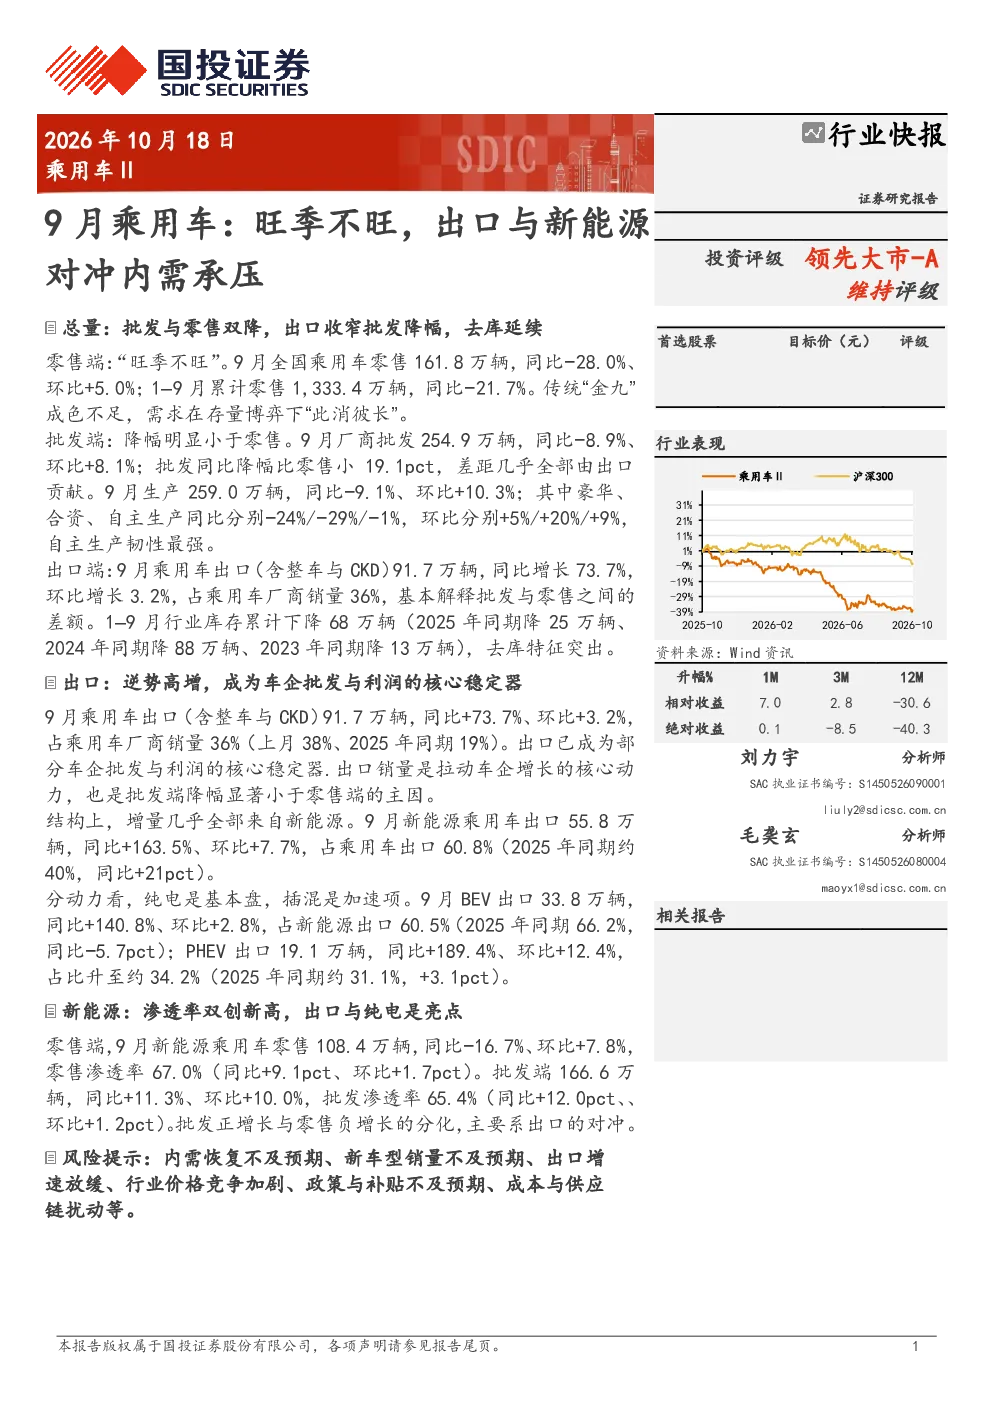
9月全国乘用车零售161.8万辆,同比-28.0%、环比+5.0%,传统“金九”成色不足。厂商批发254.9万辆,同比-8.9%、环比+8.1%,降幅明显小于零售,主要因出口贡献。出口91.7万辆,同比+73.7%,占销量36%,解释批发与零售差额。1–9月行业库存累计下降68万辆,去库特征突出。
新能源车在9月市场中的表现?
9月新能源乘用车零售108.4万辆,同比-16.7%、环比+7.8%,渗透率67.0%。批发166.6万辆,同比+11.3%、环比+10.0%,渗透率65.4%,批发正增长与零售负增长分化主要系出口对冲。新能源出口55.8万辆,同比+163.5%,占出口60.8%,其中纯电出口33.8万辆,同比+140.8%;插混出口19.1万辆,同比+187.2%。
出口对乘用车行业的影响?
9月乘用车出口91.7万辆,同比+73.7%,环比+3.2%,占销量36%,成为车企批发与利润的核心稳定器。出口增量几乎全部来自新能源,纯电出口33.8万辆,同比+140.8%;插混出口19.1万辆,同比+187.2%。出口对冲了内需压力,但需关注出口增速放缓风险。
当前乘用车市场的现状如何?
9月乘用车市场总量承压,零售端同比-28.0%,批发端同比-8.9%,但批发降幅小于零售。零售端“旺季不旺”,1–9月累计零售同比-21.7%。出口端逆势高增,同比+73.7%,占销量36%,其中新能源出口占比60.8%。行业库存去库68万辆,显示供需关系持续改善。
研报提示的主要风险有哪些?
研报提示的主要风险包括:内需恢复不及预期、新车型销量不及预期、出口增速放缓、行业价格竞争加剧、政策与补贴不及预期、成本与供应链扰动等。需关注出口依赖度提升带来的不确定性,以及新能源渗透率快速提升可能引发的竞争加剧问题。
你可能感兴趣
纯碱:9月过剩将进一步凸显,价格承压 玻璃:旺季不旺,关注冷修进度
广发期货2024-09-08
纯碱:9月过剩将进一步凸显,价格承压 玻璃:旺季不旺,关注冷修进度
广发期货2024-08-31
重卡行业系列点评三:9月重卡内需同比承压 出口、新能源持续高增
交运设备国联民生证券2026-10-22
2026Q1汽车财报点评:出口对冲内需压力,汇兑损失导致盈利承压
交运设备五矿证券2026-05-18
纯碱:产能有一定恢复,价格继续承压 玻璃:旺季不旺,关注后市冷修进度
广发期货2024-09-22
铁矿周报:传统旺季不旺,矿价承压下行
华泰期货2024-09-08
镍不锈钢月报:旺季不旺,不锈钢价格上下承压
华泰期货2023-10-08
旺季不旺短期承压,长期边际改善有望持续
交通运输东兴证券2017-10-30
1月乘用车内需阶段性承压,出口延续高增态势
交银国际2026-02-13
鸡蛋9月报:旺季表现不旺,蛋价承压走弱
银河期货2025-08-29