猜你想问
这份研报主要讲了什么内容?
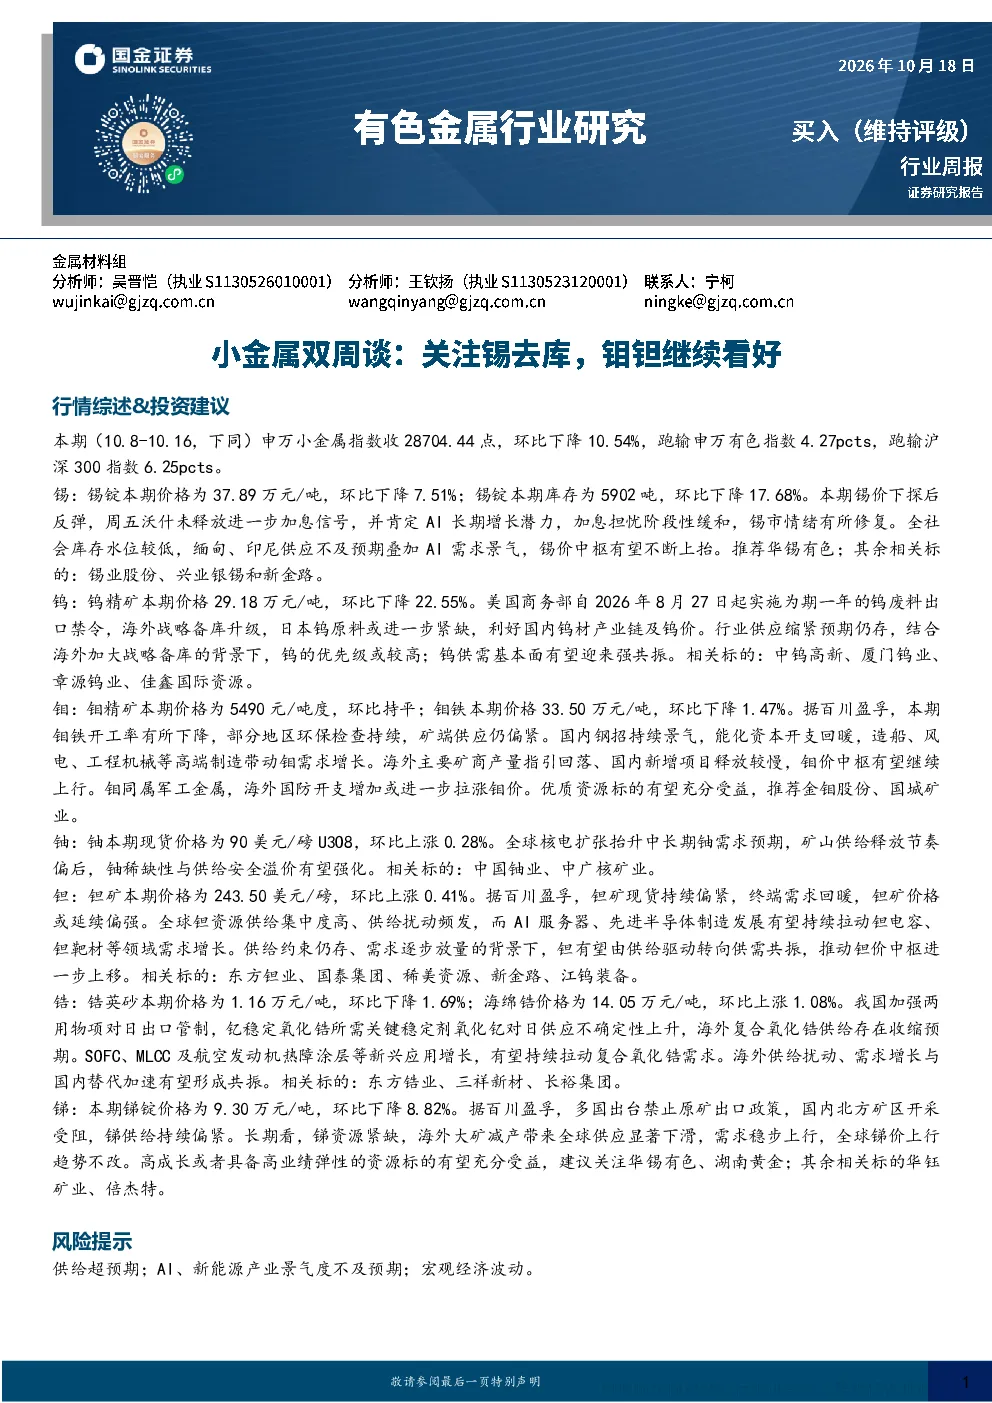
这份研报主要分析了有色金属行业中小金属品种的最新行情和基本面情况。报告关注了锡、钼、钽等关键品种的库存变化、供需格局、价格走势以及投资机会。锡方面,报告指出锡价在经历下探后有所反弹,主要受加息担忧缓和和AI长期增长潜力肯定等因素影响,同时锡锭隐性库存逐步干涸,供应不及预期,中长期增量项目不确定性大,需求端受益AI赋能和汽车智能化,锡供需格局长期向好。钼方面,报告认为矿端供应仍偏紧,国内钢招景气,能化资本开支回暖,高端制造带动钼需求增长,钼价中枢有望上行。钽方面,报告指出钽矿现货持续偏紧,终端需求回暖,供给约束、需求放量背景下,钽有望由供给驱动转向供需共振。此外,报告还分析了钨、铀、锆、锑等品种的基本面和投资观点。推荐了华锡有色、中钨高新、金钼股份、东方钽业等相关标的。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多品种分化格局。从供应端看,锡、钼、钽等品种存在供应偏紧或增长缓慢的情况,如锡锭隐性库存逐步干涸,钼矿端供应仍偏紧,钽矿现货持续偏紧,这些因素对价格形成支撑。从需求端看,AI、新能源汽车、半导体制造等领域的发展带动了锡、钼、钽等品种的需求增长,如AI赋能和汽车智能化推动锡需求,高端制造带动钼需求,AI服务器、先进半导体制造拉动钽需求。此外,全球核能建设加速提升了铀的需求,新兴应用如SOFC、MLCC及航空发动机热障涂层等拉动锆的需求。从政策端看,我国加强两用物项对日出口管制影响了锆的供应,美国商务部实施钨废料出口禁令利好国内钨材产业链。总体来看,有色金属行业未来将受益于新兴应用需求的增长和政策因素的支持,但需关注供给端的变化和宏观经济波动带来的影响。
研报重点分析了哪些小金属品种?
研报重点分析了锡、钼、钽、钨、铀、锆、锑等小金属品种。锡方面,报告关注了锡价下探后反弹的原因,如加息担忧缓和和AI长期增长潜力肯定,以及锡锭隐性库存逐步干涸、缅甸印尼供应不及预期等因素,认为锡供需格局长期向好。钼方面,报告分析了矿端供应偏紧、国内钢招景气、能化资本开支回暖等因素对钼价中枢上行的支撑作用,并指出钼作为军工金属,库存低位,海外国防开支增加或进一步拉涨钼价。钽方面,报告强调了钽矿现货持续偏紧、终端需求回暖,以及供给约束和需求放量背景下钽有望由供给驱动转向供需共振的判断。此外,报告还分析了钨、铀、锆、锑等品种的基本面和投资观点,如钨的供应缩紧预期、铀的供给安全溢价、锆的海外供给扰动和需求增长、锑的供给持续偏紧等。推荐了华锡有色、中钨高新、金钼股份、东方钽业等相关标的。
当前有色金属市场现状如何?
当前有色金属市场现状呈现多品种分化态势。从指数表现看,申万小金属指数本期收28704.44点,环比下降10.54%,跑输申万有色指数和沪深300指数。从主要商品价格看,钨精矿/仲钨酸铵价格环比下降22.55%/-18.20%;钼精矿/钼铁价格环比持平/-1.47%;锑锭/锑精矿价格环比下降8.82%/-13.64%;锡锭价格环比下降7.51%;U3O8价格环比上涨0.28%;钽矿/氧化钽/钽锭价格分别环比上涨0.41%/持平/持平;锆英砂/海绵锆价格分别环比下降1.69%/上涨1.08%。从品种表现看,锡、钼、钽等品种价格表现分化,锡价在经历下探后有所反弹,钼价中枢有望上行,钽有望由供给驱动转向供需共振。总体来看,有色金属市场短期波动较大,但中长期仍受益于新兴应用需求的增长和政策因素的支持,但需关注宏观经济波动带来的影响。
这份研报提示了哪些风险?
这份研报提示了以下风险:供给超预期,如主要品种的供应端出现意外增加或中断,可能对价格形成压力;AI、新能源产业景气度不及预期,这些产业是推动锡、钼、钽等品种需求增长的重要力量,若其景气度不及预期,可能影响相关品种的价格表现;宏观经济波动,宏观经济环境的变化可能影响有色金属行业的整体需求和市场情绪。此外,还需关注地缘政治风险、环保政策变化等因素对有色金属市场的影响。研报建议投资者在关注投资机会的同时,也要充分评估相关风险,做好风险管理。