猜你想问
这份研报主要分析了什么内容?
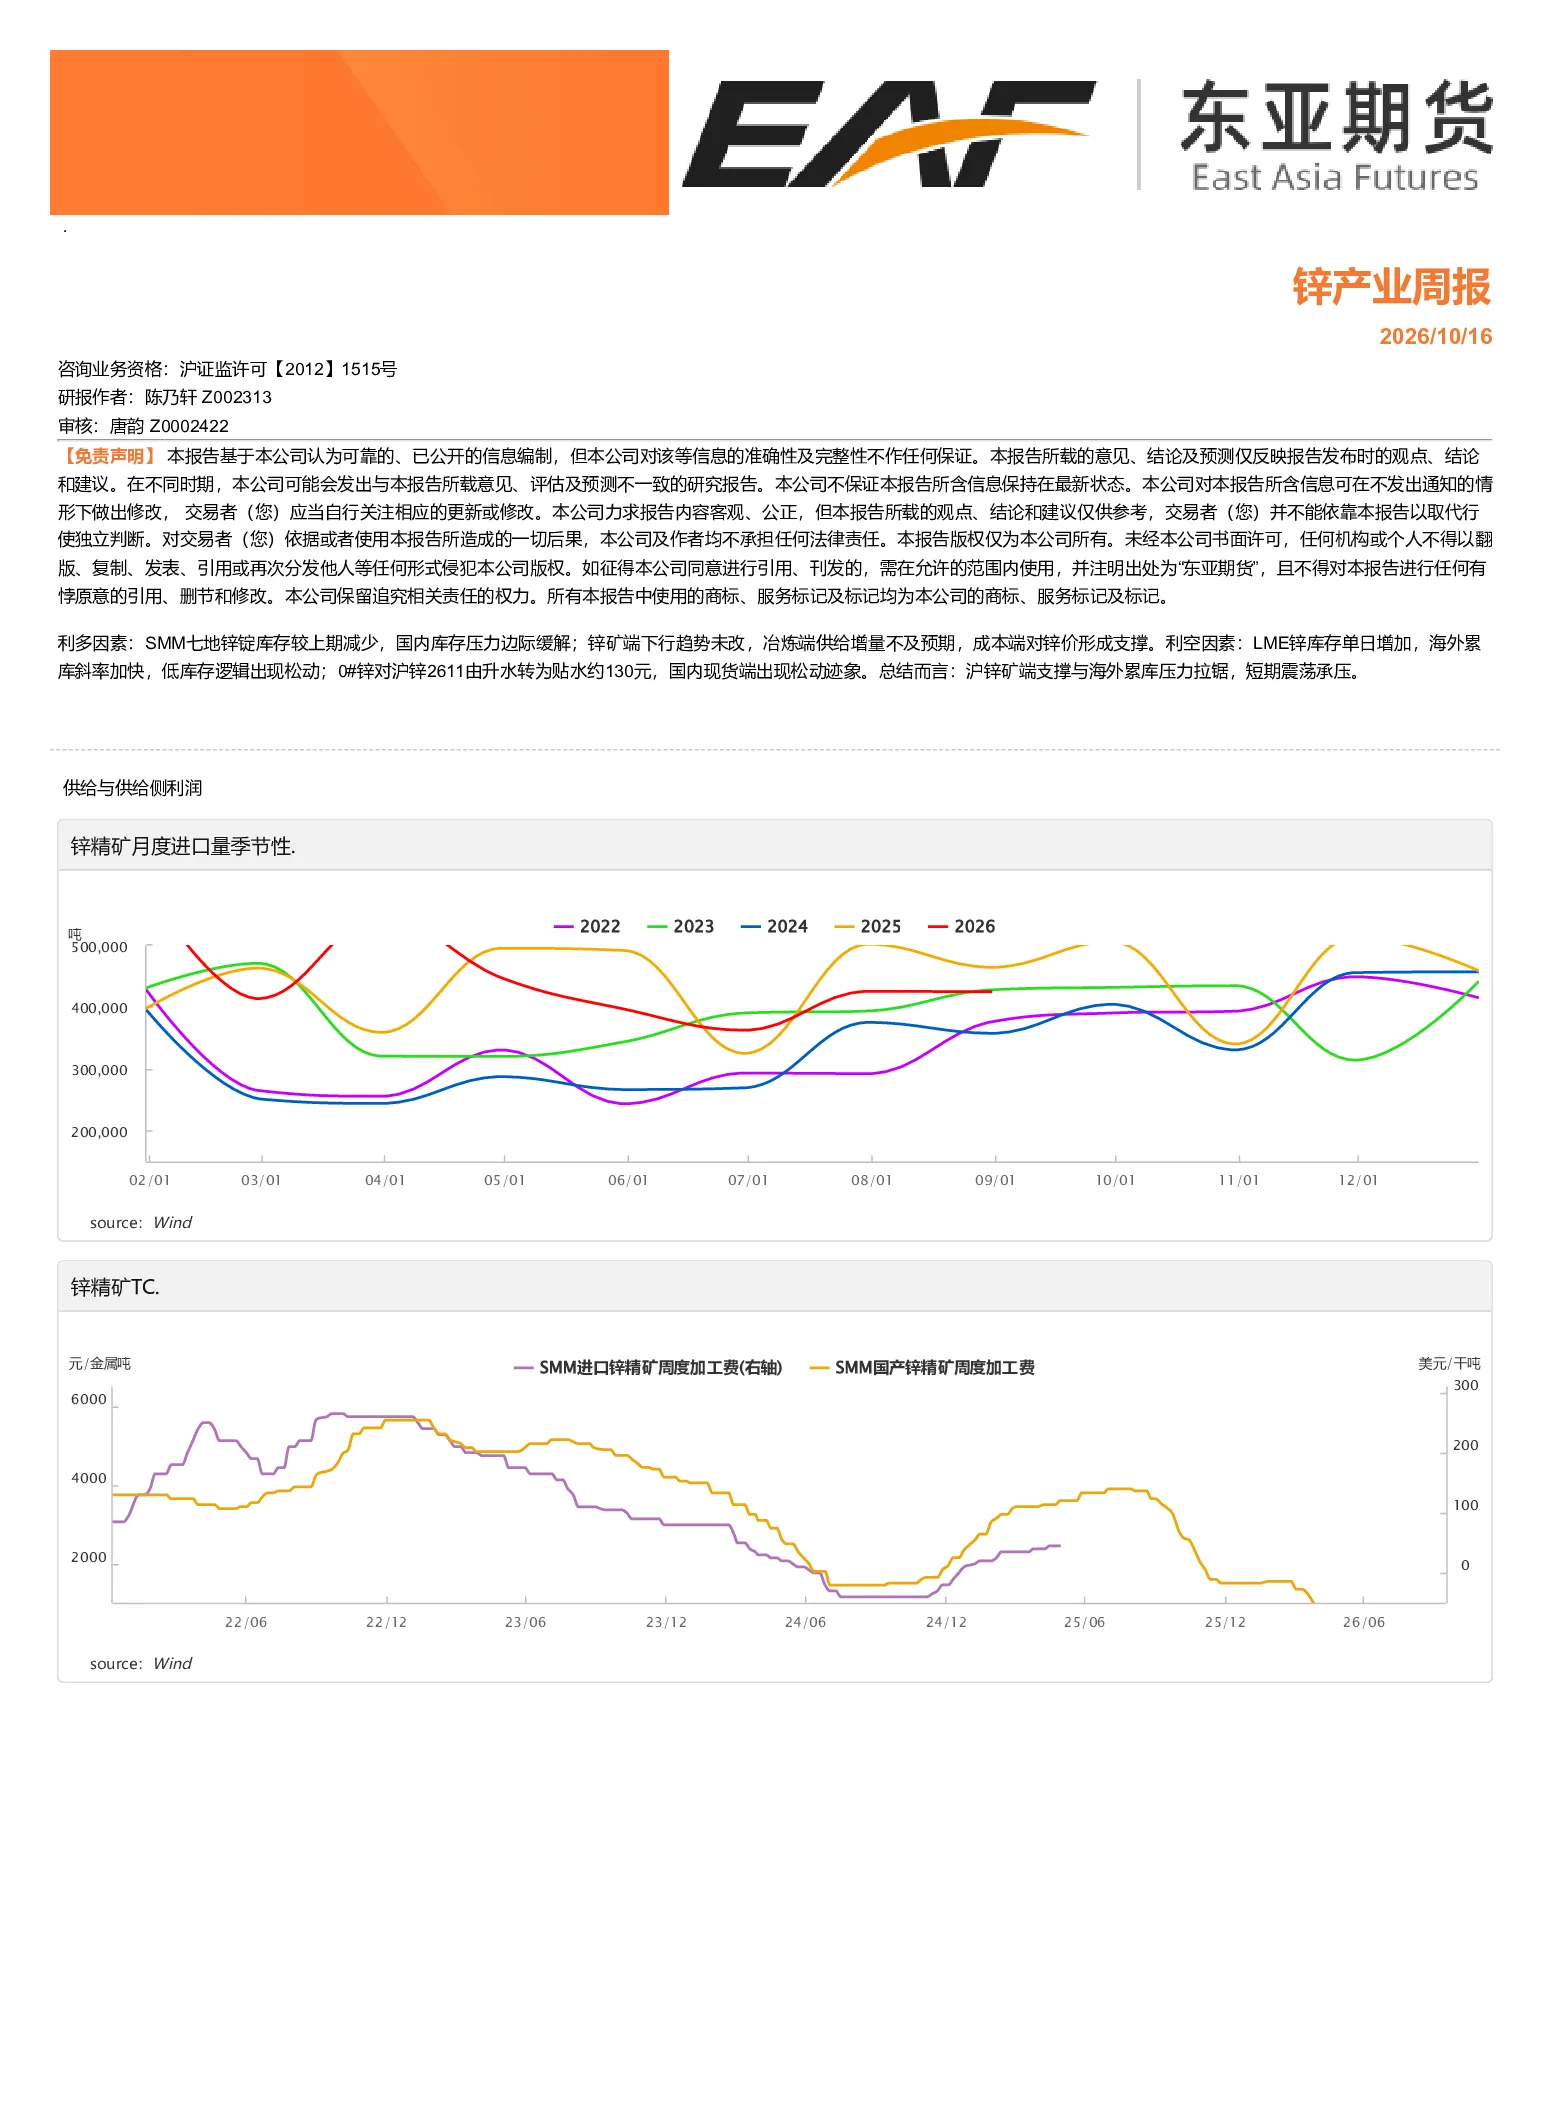
这份研报主要分析了锌产业的利多和利空因素。利多方面,SMM七地锌锭库存较上期减少,国内库存压力边际缓解;锌矿端下行趋势未改,冶炼端供给增量不及预期,成本端对锌价形成支撑。利空方面,LME锌库存单日增加,海外累库斜率加快,低库存逻辑出现松动;0#锌对沪锌2611由升水转为贴水约130元,国内现货端出现松动迹象。报告总结认为沪锌矿端支撑与海外累库压力拉锯,短期震荡承压。此外,报告还关注了供给与供给侧利润,其中加工环节和终端需求是重要的影响因素。
锌产业未来的发展趋势如何?
锌产业未来的发展趋势呈现多空博弈状态。从利多因素看,国内库存压力边际缓解,成本端支撑存在,同时锌矿端下行趋势可能持续抑制供给。但利空因素不容忽视,LME锌库存增加显示海外累库斜率加快,低库存逻辑可能被打破。国内现货端由升水转为贴水也暗示市场出现松动。综合来看,锌价短期可能面临震荡承压的局面,加工环节和终端需求的变化将是未来趋势的关键变量。
研报重点分析了哪些方向?
研报重点分析了库存变化、供给与需求关系以及成本支撑三个方向。库存方面,关注了SMM七地锌锭库存的减少以及LME锌库存的增加,显示国内外库存压力存在差异。供给与需求方面,分析了锌矿端下行趋势和冶炼端供给增量不及预期,同时强调了加工环节和终端需求对行业利润的影响。成本支撑方面,指出冶炼端成本对锌价形成支撑作用。这些分析共同构成了对锌产业当前状况的全面解读。
当前锌市场处于什么状态?
当前锌市场处于利多与利空因素博弈的震荡承压状态。从库存角度看,国内库存压力边际缓解,但海外LME锌库存增加且累库斜率加快,形成对比。供给端,锌矿端下行趋势和冶炼端供给增量不及预期提供了一定支撑,但成本端的支撑力度有限。需求端,0#锌对沪锌2611由升水转为贴水,显示国内现货端出现松动迹象。综合这些因素,锌价短期内可能难以突破上方压力,同时下方也存在一定支撑,整体呈现震荡格局。
这份研报提示哪些风险?
这份研报提示的主要风险在于国内外供需失衡可能加剧。一方面,国内库存压力虽然缓解,但海外累库斜率加快可能打破低库存逻辑,对锌价形成压力。另一方面,冶炼端供给增量不及预期可能被需求疲软所抵消,导致成本支撑效果减弱。此外,加工环节和终端需求的不确定性也是潜在风险,这些因素的变化可能对锌价产生显著影响。因此,投资者需密切关注国内外供需动态以及相关市场情绪变化。