猜你想问
这份报告主要分析了什么内容?
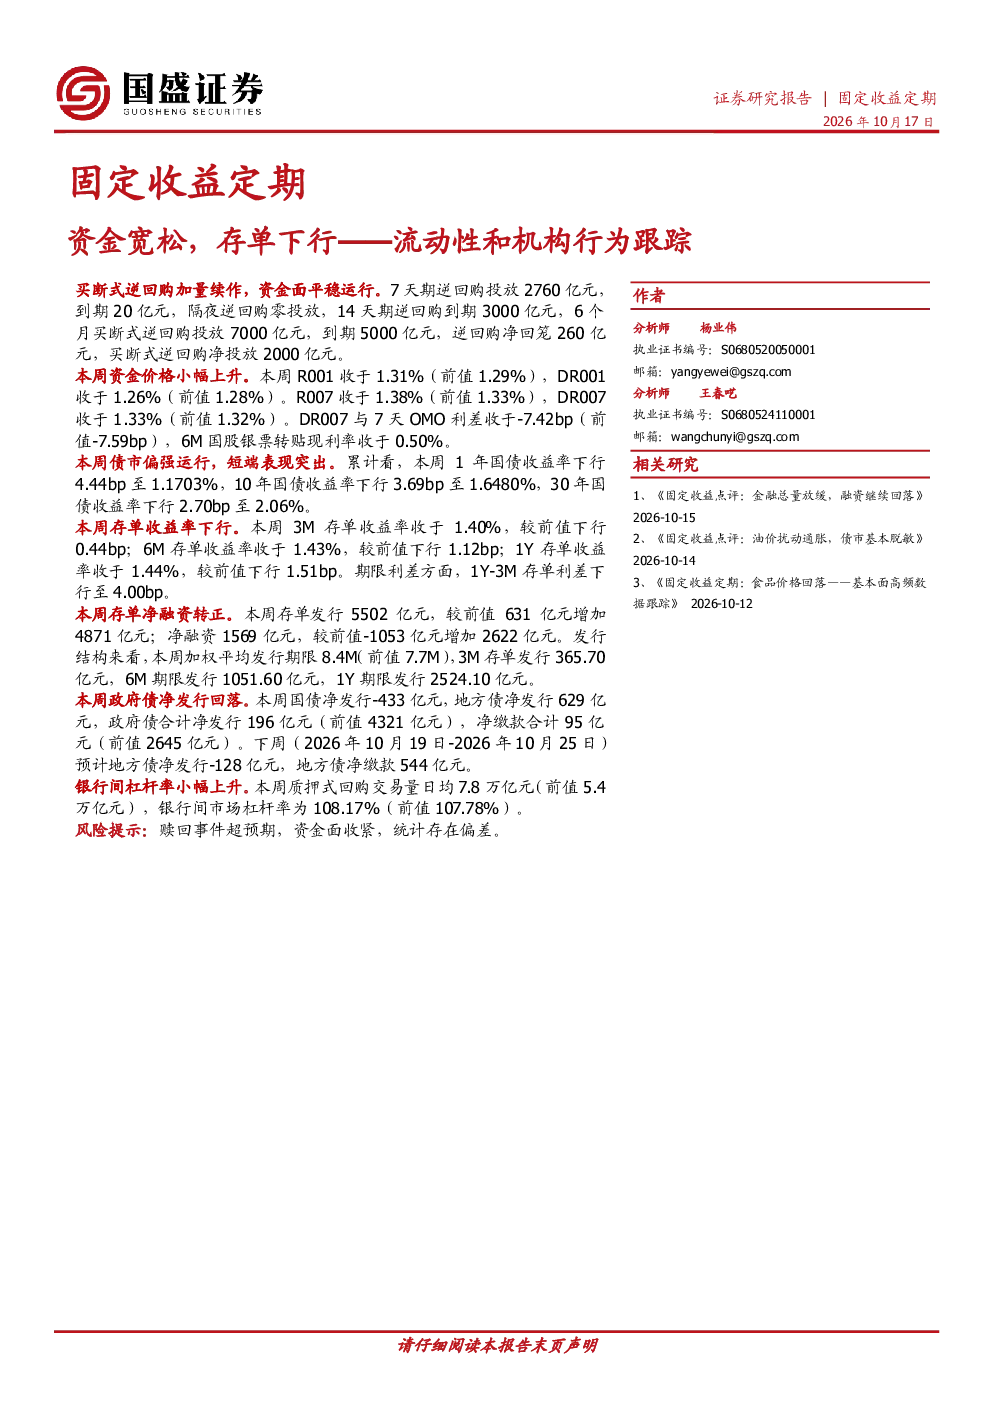
这份报告主要分析了固定收益市场的资金面、同业存单以及机构行为。报告指出资金面平稳运行,买断式逆回购加量续作,逆回购净回笼260亿元,买断式逆回购净投放2000亿元。资金价格小幅上升,DR007与7天OMO利差收于-7.42bp。同业存单收益率下行,3M、6M、1Y存单收益率分别为1.40%、1.43%、1.44%,1Y-3M存单利差下行至4.00bp。报告还分析了政府债净发行回落,银行间杠杆率小幅上升等情况。
固定收益市场未来发展趋势如何?
报告显示固定收益市场短端表现突出,国债收益率下行,存单收益率也呈现下行趋势,这表明市场对资金的需求相对平稳,同时市场流动性较为宽松。机构行为方面,政府债净发行回落,银行间杠杆率小幅上升,这些数据反映出市场参与者对风险的把控较为谨慎。未来发展趋势需持续关注资金面的变化以及政策导向,这将直接影响市场利率和信用利差的变化。
报告重点分析了哪些方向?
报告重点分析了资金面、同业存单和机构行为三个方向。在资金面方面,报告详细分析了逆回购的投放和到期情况,以及资金价格的变化。在同业存单方面,报告分析了存单收益率、期限利差和净融资情况。在机构行为方面,报告分析了政府债的发行和缴款情况,以及银行间市场的杠杆率变化。这些分析有助于投资者更全面地了解固定收益市场的现状和趋势。
当前固定收益市场的现状如何?
当前固定收益市场资金面平稳运行,买断式逆回购净投放2000亿元,逆回购净回笼260亿元,显示出市场流动性较为宽松。国债收益率下行,存单收益率也呈现下行趋势,表明市场对资金的需求相对平稳。政府债净发行回落,银行间杠杆率小幅上升,反映出市场参与者对风险的把控较为谨慎。整体来看,固定收益市场短期表现稳定,但需关注资金面的变化和政策导向对市场的影响。
报告中提到了哪些风险提示?
报告中提到了几个风险提示,包括赎回事件超预期,这可能导致市场流动性突然收紧;资金面收紧,如果市场资金供给减少,可能会导致利率上升;统计存在偏差,数据可能无法完全反映市场的真实情况。这些风险提示提醒投资者在投资时需谨慎评估市场风险,并做好风险管理措施。