猜你想问
这份报告的核心内容是什么?
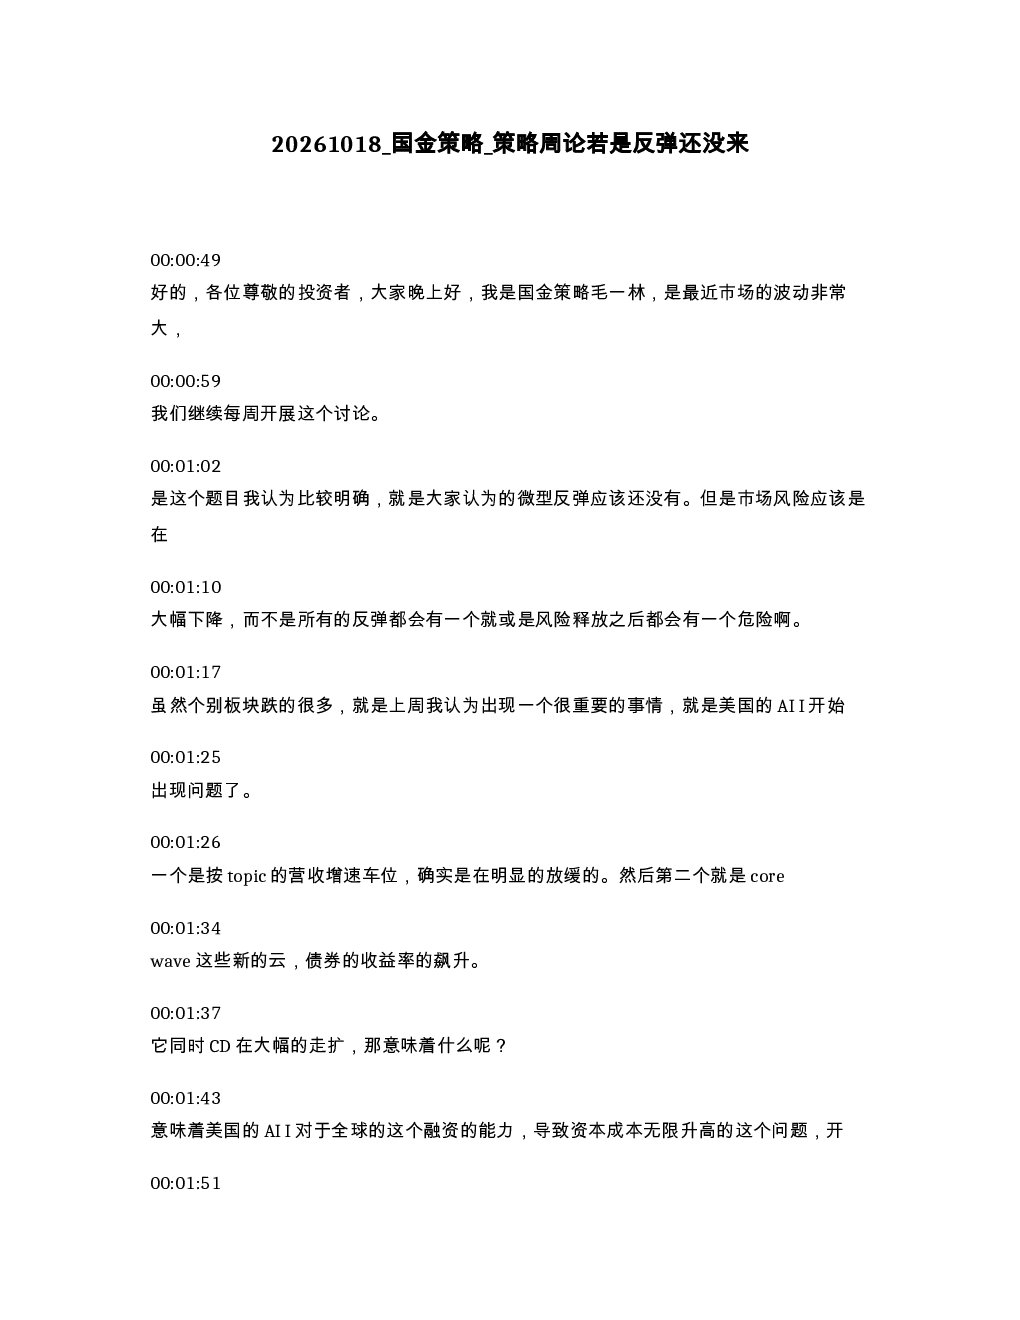
报告指出市场风险已大幅下降,但微型反弹尚未到来,市场将进入不破不立的阶段。美国AII营收增速放缓,资本成本上升,对全球融资能力的影响开始显现临界点。尽管通胀数据强劲,实际利率水平拐头向下,通胀向更多领域传导,AII成为经济引擎的困境有所缓解。美国AII崩盘是市场牛市的可能条件,但目前未至崩盘,算力租赁价格仍强,利率下行。AI以外领域开始回升,但中国投资者感受不明显,因美国与全球步调不同。ETF申购增加可能标志着下跌接近尾声,但并非微型反弹的开始,需谨慎看待。俄乌冲突未缓和,能源问题加剧,全球原油和成品油库存持续下降,煤炭作为替代能源值得关注,中长期看原油红利属性明显。九月主要国家制造业PMI不弱,利率下行将缓解AI对全球经济的压制,出口K型分化可能收敛,受制裁压力小的白电、纺织、汽车、家居等领域具备股息率价值。广义反弹未到,实际利率下行利好黄金,能源股可能见底。市场风险下降,但指数向上空间有限,活跃股票增多。
报告对哪些赛道或行业发展趋势进行了分析?
报告分析了美国AII对全球融资能力的影响,指出其营收增速放缓,资本成本上升,对全球融资能力的影响开始显现临界点。关注AI以外领域的回升,但中国投资者感受不明显。能源领域,俄乌冲突未缓和,沙特原油出口下降,全球原油和成品油库存持续下降,能源问题加剧。煤炭作为替代能源值得关注,中长期看原油红利属性明显。出口方面,九月主要国家制造业PMI不弱,利率下行将缓解AI对全球经济的压制,出口K型分化可能收敛,家电、汽车同比增速上行。受制裁压力小的白电、纺织、汽车、家居等领域具备股息率价值。
报告重点分析了哪些方向?
报告重点分析了美国AII的营收增速放缓、资本成本上升及其对全球融资能力的影响,实际利率水平拐头向下,通胀向更多领域传导,AII成为经济引擎的困境缓解。关注美国AII崩盘的可能性,但目前未至崩盘,算力租赁价格仍强,利率下行。ETF申购增加的信号解读,指出其可能标志着下跌接近尾声,但并非微型反弹的开始。能源问题,俄乌冲突未缓和,全球原油和成品油库存持续下降,煤炭作为替代能源值得关注。出口方面,九月主要国家制造业PMI不弱,利率下行将缓解AI对全球经济的压制,出口K型分化可能收敛,受制裁压力小的白电、纺织、汽车、家居等领域具备股息率价值。广义反弹未到,实际利率下行利好黄金,能源股可能见底。市场风险下降,但指数向上空间有限,活跃股票增多。
报告对当前市场现状有何判断?
报告判断市场风险已大幅下降,但微型反弹尚未到来,市场将进入不破不立的阶段。美国AII营收增速放缓,资本成本上升,对全球融资能力的影响开始显现临界点。尽管通胀数据强劲,实际利率水平拐头向下,通胀向更多领域传导,AII成为经济引擎的困境有所缓解。美国AII崩盘是市场牛市的可能条件,但目前未至崩盘,算力租赁价格仍强,利率下行。AI以外领域开始回升,但中国投资者感受不明显,因美国与全球步调不同。ETF申购增加可能标志着下跌接近尾声,但并非微型反弹的开始,需谨慎看待。俄乌冲突未缓和,能源问题加剧,全球原油和成品油库存持续下降,煤炭作为替代能源值得关注。九月主要国家制造业PMI不弱,利率下行将缓解AI对全球经济的压制,出口K型分化可能收敛,受制裁压力小的白电、纺织、汽车、家居等领域具备股息率价值。广义反弹未到,实际利率下行利好黄金,能源股可能见底。市场风险下降,但指数向上空间有限,活跃股票增多。
报告有哪些风险提示?
报告提示市场风险虽已大幅下降,但微型反弹尚未到来,市场将进入不破不立的阶段。美国AII营收增速放缓,资本成本上升,对全球融资能力的影响开始显现临界点,需关注其变化。ETF申购增加可能标志着下跌接近尾声,但并非微型反弹的开始,需谨慎看待。俄乌冲突未缓和,能源问题加剧,全球原油和成品油库存持续下降,可能影响经济复苏。出口K型分化可能收敛,但需关注全球经济变化对出口的影响。广义反弹未到,实际利率下行利好黄金,能源股可能见底,但指数向上空间有限,活跃股票增多,需关注市场波动。