猜你想问
这份研报主要分析了哪些内容?
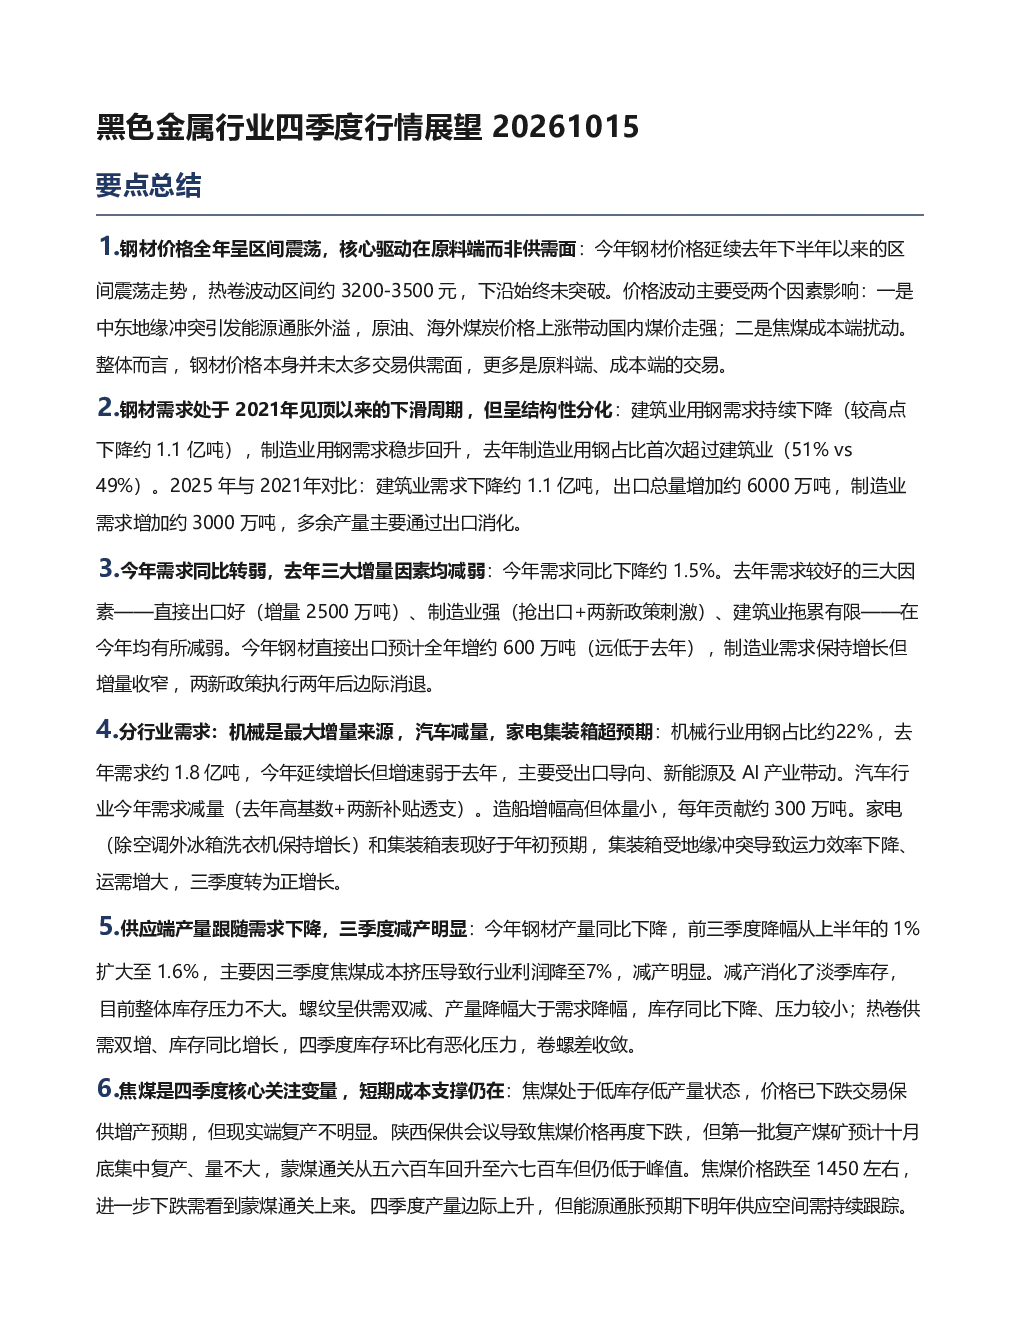
这份研报主要分析了黑色金属行业四季度行情展望。报告指出今年钢材价格呈区间震荡,主要受原料端和成本端驱动,而非供需面。核心驱动因素包括中东地缘冲突引发的能源通胀外溢,以及焦煤成本端的扰动。钢材需求处于2021年见顶以来的下滑周期,但呈现结构性分化,建筑业用钢需求持续下降,制造业用钢需求稳步回升。今年需求同比转弱,钢材直接出口预计全年增约600万吨,制造业需求保持增长但增量收窄。分行业需求来看,机械是最大增量来源,主要受出口导向、新能源及AI产业带动;汽车行业今年需求减量;造船增幅高但体量小;家电和集装箱表现好于年初预期。供应端产量跟随需求下降,三季度减产明显。焦煤是四季度核心关注变量,短期成本支撑仍在。铁矿供需偏宽松,成本支撑弱,趋势向下。硅铁供需面较差,建议多锰硅空硅铁。锰硅供需格局存改善预期,成本支撑强于硅铁。
黑色金属行业未来发展趋势如何?
黑色金属行业未来发展趋势呈现结构性分化。从需求端看,建筑业用钢需求持续下降,而制造业用钢需求稳步回升,预计2025年制造业用钢占比将首次超过建筑业。机械行业作为最大增量来源,主要受出口导向、新能源及AI产业带动。供应端,钢材产量同比下降,三季度减产明显,主要因焦煤成本挤压导致行业利润降至7%。焦煤方面,处于低库存低产量状态,价格已下跌交易保供增产预期,但现实端复产不明显。铁矿供需偏宽松,供应同比增量主要在非主流国家,需求端铁水减量,全年供增需减、库存累库。硅铁供需面较差,预计弱势震荡。锰硅供需格局存改善预期,成本支撑强于硅铁。整体来看,黑色金属行业供需关系边际改善但幅度有限,价格走势将受多种因素影响。
研报重点分析了哪些方向?
研报重点分析了黑色金属行业四季度行情的供需关系和价格驱动因素。在需求端,报告详细分析了建筑业、制造业、机械、汽车、造船、家电和集装箱等细分行业的用钢需求变化,指出制造业用钢需求稳步回升,机械行业受出口导向、新能源及AI产业带动。在供应端,报告分析了钢材产量下降的原因,主要是焦煤成本挤压导致行业利润下降,三季度减产明显。此外,报告重点关注了焦煤和铁矿的供需关系,指出焦煤短期成本支撑仍在,但长期供应空间需持续跟踪;铁矿供需偏宽松,价格趋势向下。最后,报告对硅铁和锰硅的供需格局进行了分析,建议多锰硅空硅铁,并预计锰硅主力合约波动区间在5700-5900元。
当前黑色金属市场现状如何?
当前黑色金属市场现状呈现供需双减和结构性分化的特点。从需求端看,建筑业用钢需求持续下降约1.1亿吨,而制造业用钢需求稳步回升,2025年制造业用钢占比首次超过建筑业。从供应端看,钢材产量同比下降,三季度减产明显,主要因焦煤成本挤压导致行业利润下降。焦煤方面,处于低库存低产量状态,价格已下跌交易保供增产预期,但现实端复产不明显。铁矿供需偏宽松,供应同比增量主要在非主流国家,需求端铁水减量,全年供增需减、库存累库。硅铁供需面较差,企业库存持续走高,预计弱势震荡。锰硅供需格局存改善预期,成本支撑强于硅铁。整体来看,黑色金属市场库存压力不大,但部分品种如热卷库存同比增长,四季度库存环比有恶化压力。
研报提示了哪些风险?
研报提示了黑色金属行业四季度行情的相关风险。首先,焦煤是四季度核心关注变量,虽然短期成本支撑仍在,但长期供应空间需持续跟踪。焦煤价格跌至1450左右,进一步下跌需看到蒙煤通关上来。其次,铁矿供需偏宽松,成本支撑弱,趋势向下,预计四季度供需边际更宽松、库存进一步抬升,价格可能跌破660-670支撑线。再次,硅铁供需面较差,企业库存持续走高,预计弱势震荡,建议多锰硅空硅铁。此外,报告指出部分品种如热卷库存同比增长,四季度库存环比有恶化压力。最后,全球地缘冲突和能源通胀预期也可能对黑色金属行业产生影响,需持续关注相关动态。