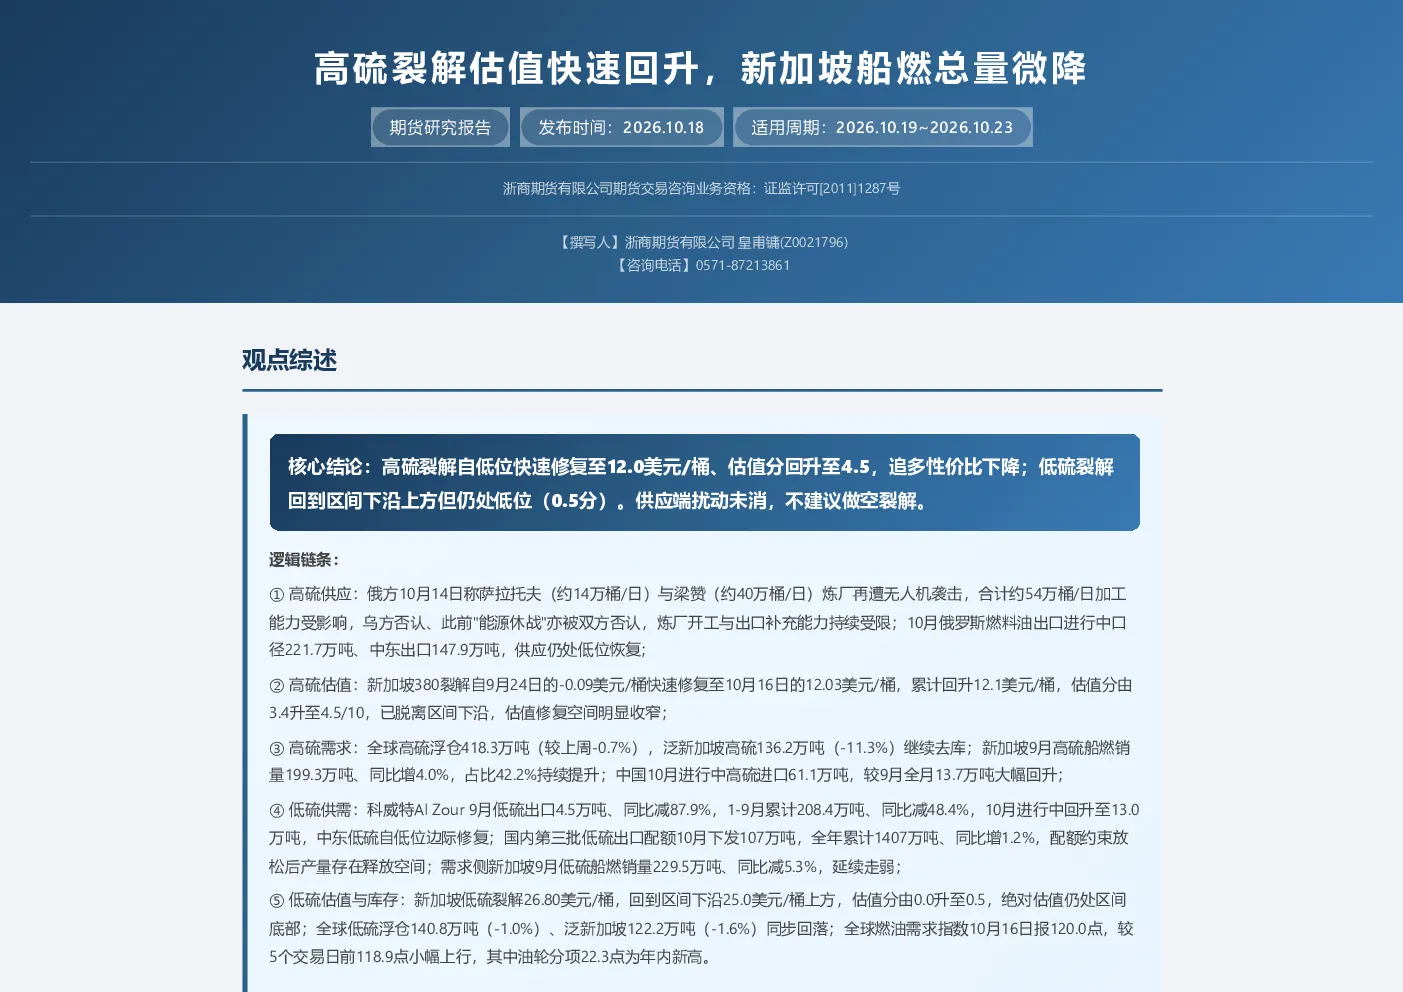
核心结论
高硫裂解自低位快速修复至12.0美元/桶、估值分回升至4.5,追多性价比下降;低硫裂解回到区间下沿上方但仍处低位(0.5分)。供应端扰动未消,不建议做空裂解。
逻辑链条
①高硫供应
俄方10月14日称萨拉托夫(约14万桶/日)与梁赞(约40万桶/日)炼厂再遭无人机袭击,合计约54万桶/日加工能力受影响,乌方否认、此前"能源休战"亦被双方否认,炼厂开工与出口补充能力持续受限;10月俄罗斯燃料油出口进行中口径221.7万吨、中东出口147.9万吨,供应仍处低位恢复。
②高硫估值
新加坡380裂解自9月24日的-0.09美元/桶快速修复至10月16日的12.03美元/桶,累计回升12.1美元/桶,估值分由3.4升至4.5/10,已脱离区间下沿,估值修复空间明显收窄。
③高硫需求
全球高硫浮仓418.3万吨(较上周-0.7%),泛新加坡高硫136.2万吨(-11.3%)继续去库;新加坡9月高硫船燃销量199.3万吨、同比增4.0%,占比42.2%持续提升;中国10月进行中高硫进口61.1万吨,较9月全月13.7万吨大幅回升。
④低硫供需
科威特Al Zour 9月低硫出口4.5万吨、同比减87.9%,1-9月累计208.4万吨、同比减48.4%,10月进行中回升至13.0万吨,中东低硫自低位边际修复;国内第三批低硫出口配额10月下发107万吨,全年累计1407万吨、同比增1.2%,配额约束放松后产量存在释放空间;需求侧新加坡9月低硫船燃销量229.5万吨、同比减5.3%,延续走弱。
⑤低硫估值与库存
新加坡低硫裂解26.80美元/桶,回到区间下沿25.0美元/桶上方,估值分由0.0升至0.5,绝对估值仍处区间底部;全球低硫浮仓140.8万吨(-1.0%)、泛新加坡122.2万吨(-1.6%)同步回落;全球燃油需求指数10月16日报120.0点,较5个交易日前118.9点小幅上行,其中油轮分项22.3点为年内新高。
风险提示
地缘局势缓和、俄罗斯炼厂开工与出口恢复;国内出口配额持续放量、低硫产量超预期;中东低硫出口恢复快于预期;航运需求季节性走弱。
本周关注
本期要点:俄罗斯萨拉托夫与梁赞炼厂再遭袭、新加坡9月船燃销量结构分化、科威特Al Zour低硫出口低位恢复
-
俄罗斯两座炼厂再遭袭:俄方10月14日指责乌克兰无人机袭击萨拉托夫与梁赞地区炼厂,乌方否认。梁赞炼厂位于莫斯科附近,日加工能力约40万桶,为俄罗斯最大炼厂之一;萨拉托夫炼厂日加工能力约14万桶,两厂合计约54万桶/日。此前特朗普称已促成俄乌"能源休战",本周一又承认双方均未承诺停止攻击能源基础设施,能源设施互袭仍在延续,俄罗斯炼厂开工与燃料油出口补充能力继续受限。
-
新加坡9月船燃销量结构分化:9月新加坡船用燃油销量472.6万吨,环比减少1.0%、同比减少0.8%。分品种看,低硫燃料油229.5万吨,环比增2.4%、同比减5.3%;高硫燃料油199.3万吨,环比减5.3%、同比增4.0%;船用柴油38.4万吨,环比增4.5%、同比增2.8%。高硫占比42.2%、低硫占比48.6%,高硫同比连续增长、低硫同比延续走弱,脱硫塔经济性推动的替代仍在延续。
-
科威特Al Zour低硫出口低位恢复:9月Al Zour低硫燃料油出口4.5万吨,同比减少87.9%;1-9月累计208.4万吨,同比减少48.4%。该炼厂4-7月出口完全中断,8月起恢复至13.4万吨,10月进行中口径已回升至13.0万吨。中东低硫供应自低位边际修复,但距正常出口水平仍有明显差距。
周度浮仓
截至10月18日当周,全球高硫浮仓418.3万吨(较上周-0.7%),其中泛新加坡高硫136.2万吨(-11.3%);全球低硫浮仓140.8万吨(-1.0%),泛新加坡低硫122.2万吨(-1.6%)。高硫、低硫浮仓同步回落。
重点物流
高硫燃料油物流
10月俄罗斯出口221.7万吨(环比-13.7%)、中东出口147.9万吨(环比-51.4%);新加坡出口19.0万吨(环比-65.2%)、进口181.3万吨(环比-15.0%)。需求端中国进口61.1万吨(环比+344.4%)、沙特进口65.4万吨(环比-38.9%)、埃及进口98.1万吨(环比+35.7%)。
低硫燃料油物流
10月巴西出口59.6万吨(环比-31.3%)、Dangote出口13.5万吨(环比-50.2%);新加坡出口64.2万吨(环比-9.2%)、进口144.6万吨(环比-12.9%)。
Bunker需求指数
全球燃油需求指数最新(10月16日)报120.0点,较5个交易日前(10月11日)的118.9点小幅上行。分船型看:干散货49.6点、集装箱48.1点、油轮22.3点。
免责声明
此报告所载的全部内容仅作参考之用。此报告的内容不构成对任何人的投资建议,且浙商期货有限公司(以下简称“本公司”)不会因接收人收到此报告而视其为客户。
本报告的信息来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映发布本报告当日的判断,本报告所指的期货或期权标的的价格、价值可能会波动。在不同时期,或因使用不同假设和标准,采用不同观点和分析方法,本公司可发出与本报告所载资料、意见及推测不一致的报告,对此本公司可不发出特别通知。
本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,也不对任何人因使用本报告中的任何内容所引致的任何直接或间接损失或与此有关的其他损失负任何责任。投资者据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。