猜你想问
这份研报的核心内容是什么?
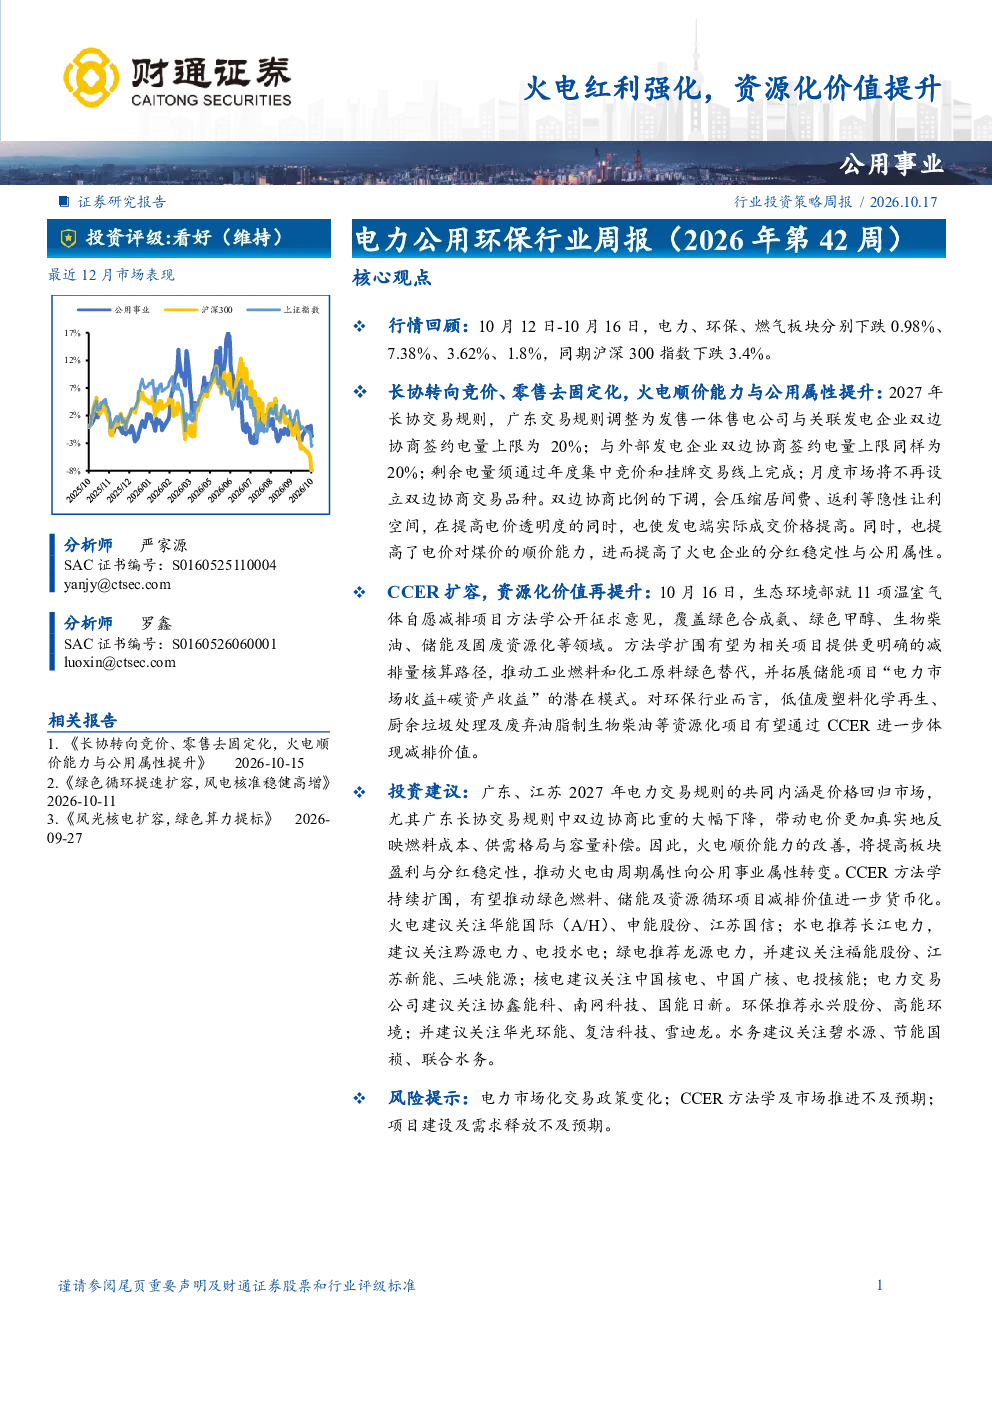
本报告分析火电板块因市场化改革带来的红利,指出长协转向竞价、零售去固定化将提升火电顺价能力与公用属性。2027年长协交易规则调整将强化公开竞价,提高电价透明度,增强火电实际成交价格和分红稳定性。同时,环保板块的CCER扩容覆盖绿色合成氨、甲醇、生物柴油、储能及固废资源化等领域,推动工业燃料绿色替代,拓展储能项目收益模式,低值废塑料等资源化项目减排价值有望货币化。
火电和环保行业的发展趋势如何?
火电行业正经历从周期属性向公用事业属性的转变,市场化改革提升其顺价能力和盈利稳定性。环保行业通过CCER扩容,绿色燃料、储能及资源循环项目减排价值将进一步货币化。CCER方法学扩围将覆盖更多领域,推动工业燃料和化工原料绿色替代,储能项目收益模式将更加多元,低值废弃物资源化利用价值凸显。
研报重点分析了哪些方向?
研报重点分析了火电板块市场化改革带来的顺价能力提升和分红稳定性增强,以及环保板块CCER扩容对绿色燃料、储能和资源循环项目的减排价值货币化影响。报告详细解读了长协交易规则调整对电价透明度的提升作用,以及CCER方法学扩围对工业燃料绿色替代和废弃物资源化利用的推动作用。
当前电力和环保板块的市场现状如何?
近期电力板块表现相对稳定,10月12日至16日下跌0.98%;环保板块波动较大,同期下跌7.38%。从数据看,可再生能源合成氨产能不足1%,但预计2026-2030年已建成项目年减排量复合增速为53%,显示环保领域减排潜力巨大。火电板块通过市场化改革提升盈利能力,环保板块通过CCER扩容实现减排价值货币化。
研报提示了哪些风险?
研报提示的主要风险包括电力市场化交易政策变化、CCER方法学及市场推进不及预期、项目建设及需求释放不及预期。政策变化可能影响火电板块顺价能力和分红稳定性,CCER市场推进不及预期将影响环保板块减排价值货币化进程,项目建设及需求释放不及预期则可能制约行业整体发展。
你可能感兴趣
财通公用周言火电红利强化资源化价值提升
未知机构2026-10-19
公用事业行业周报:25Q4基金持仓梳理:公用配置回升优选“红利+成长”,环保增配固废认可资源化价值
公用事业东方财富2026-02-09
环保行业跟踪周报:钢铁水泥电解铝配额方案落地,高能布局金矿强化资源化协同,龙净国资增持价值
公用事业东吴证券2025-11-24
电力行业2023三季报综述:火电业绩稳步兑现,红利资产价值凸显
公用事业华创证券2023-11-05
公用事业行业2025年中期投资策略:火电盈利分化,红利价值恒在
西南证券2025-07-10
火电重估系列:煤价逐步传导,弱化利用小时,强化容量价值
电气设备国金证券2026-06-14
公用事业行业周报(2022年第45周):火电急需“雪中送碳”,绿色建材推动固废资源化
公用事业民生证券2022-11-13
贵州省推动煤电新能源一体化政策点评:助力新能源资源获取,火电调节价值释放
公用事业国泰君安证券2022-11-04
电力行业26中报总结:水电稳增,火绿承压,电价筑底,强化红利价值
公用事业国盛证券2026-09-04