猜你想问
美国通胀数据超预期对美元和人民币有何影响?
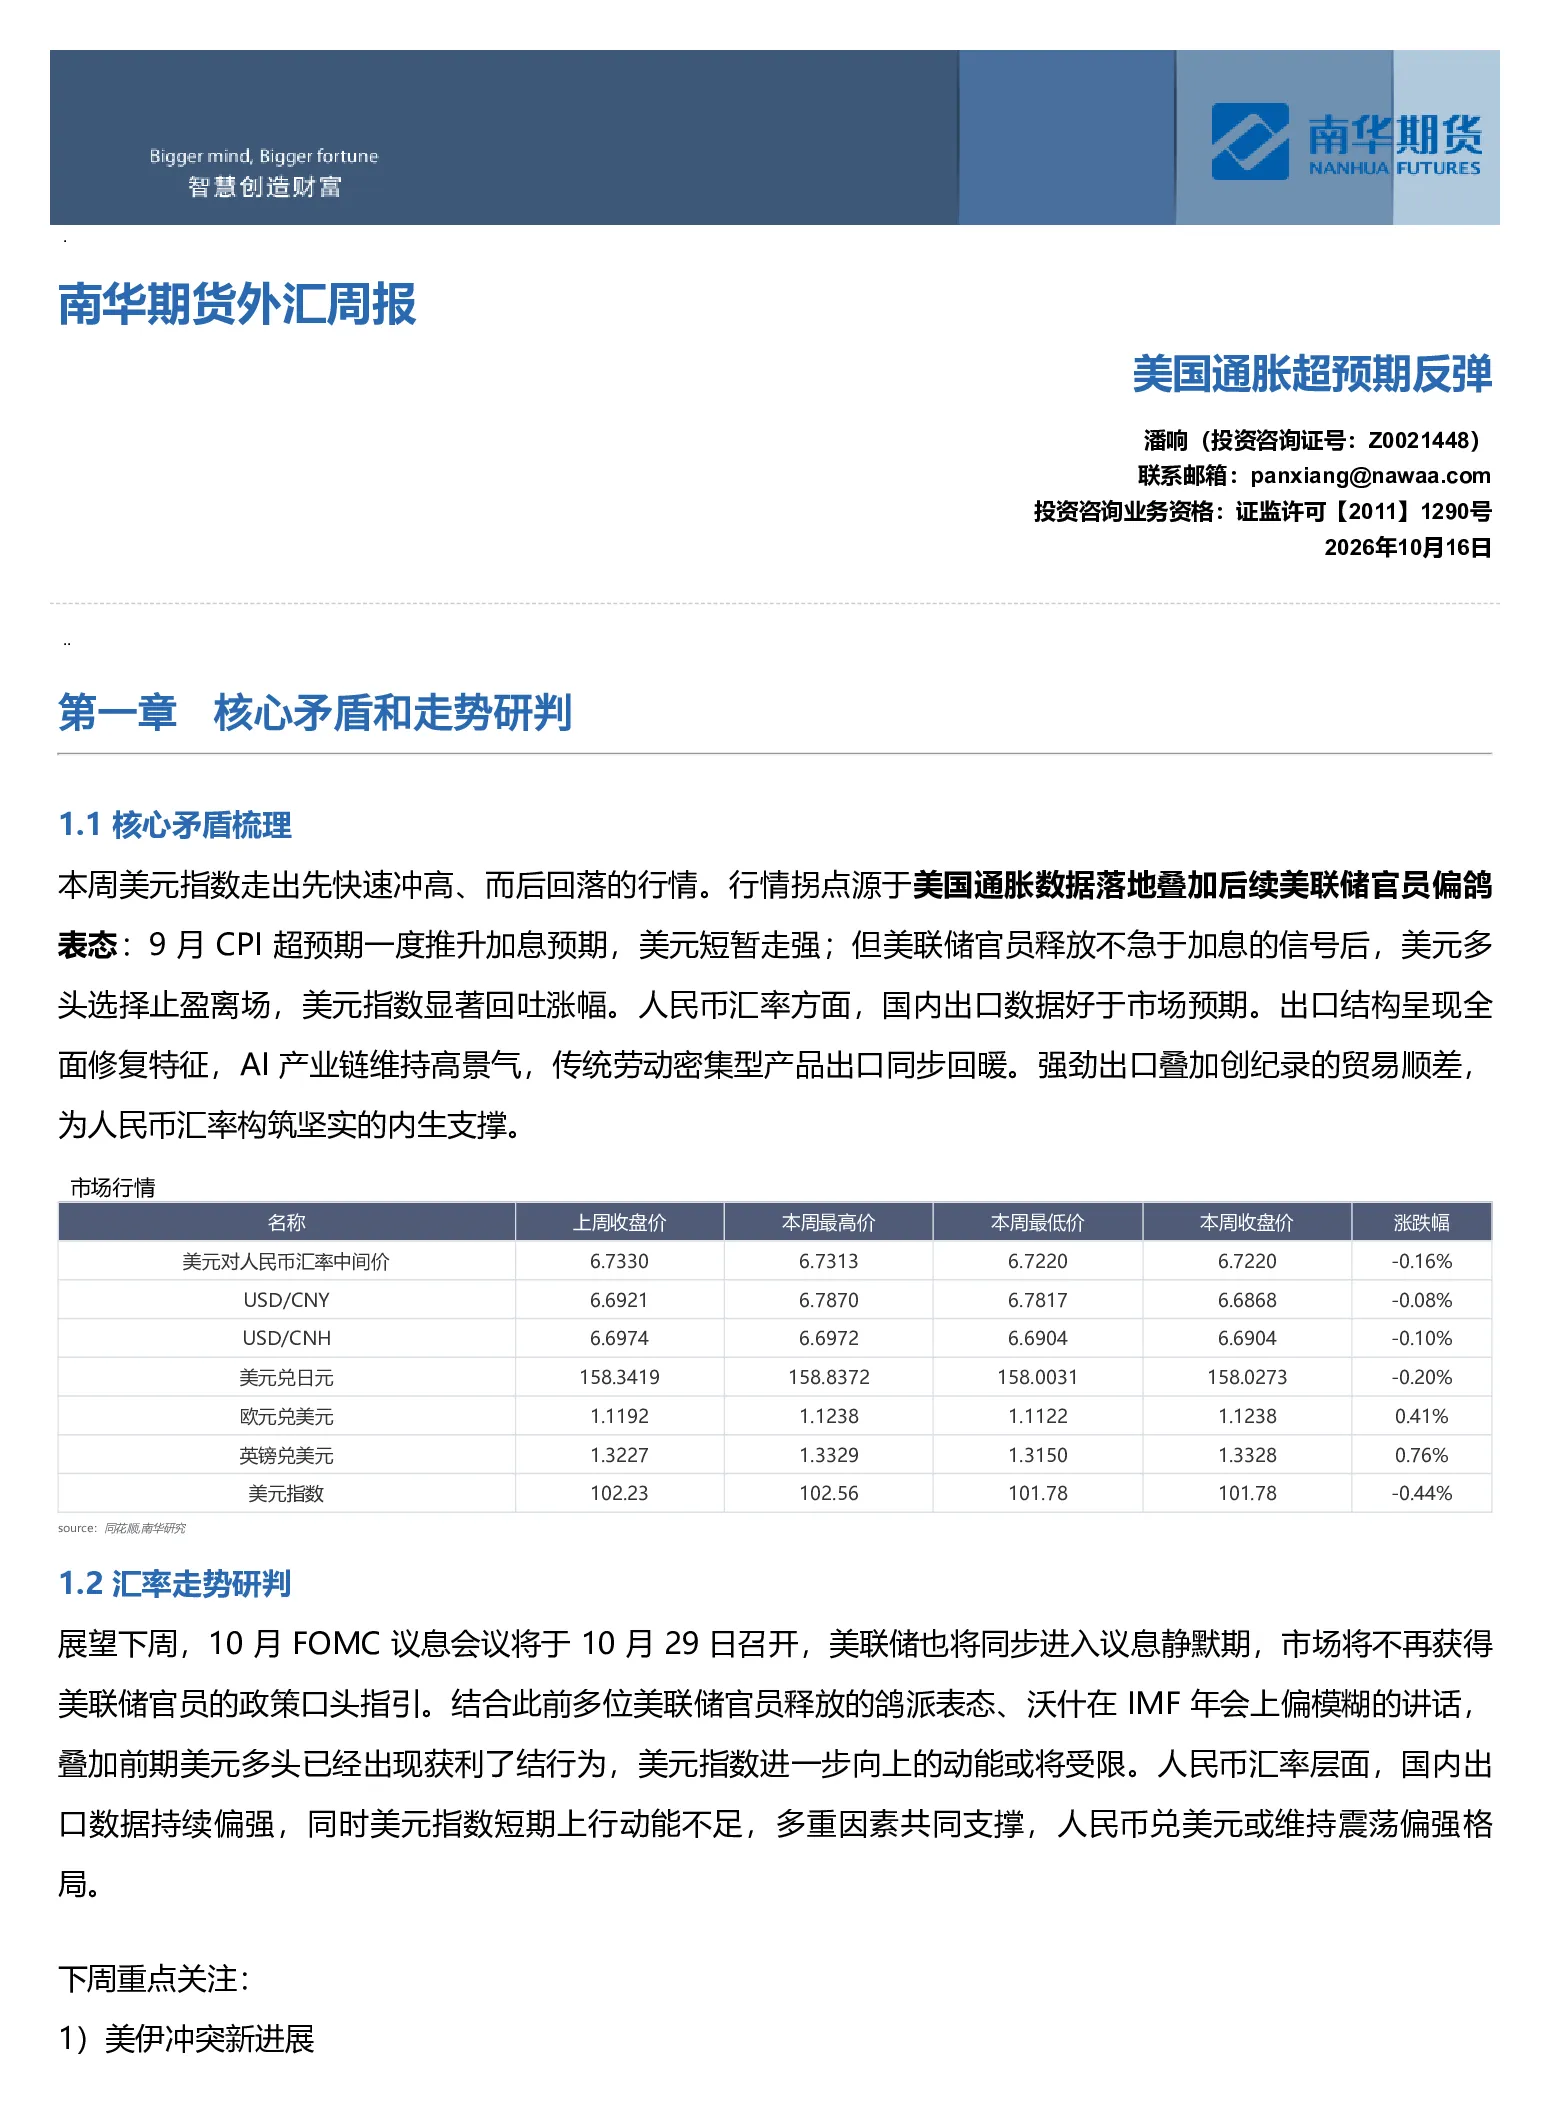
美国9月CPI同比上涨3.7%,环比上涨0.3%,核心CPI环比上涨0.6%,均超预期。通胀主要受能源分项和核心CPI多点扩散驱动。美联储官员释放不加息信号后,美元多头止盈离场。人民币汇率方面,国内出口数据好于预期,AI产业链和传统劳动密集型产品出口全面修复,贸易顺差创纪录,为人民币提供内生支撑。
近期人民币汇率走势如何?未来有何研判?
本周美元指数先因通胀超预期走强,后因美联储鸽派表态回落。结合此前鸽派表态和美元多头获利了结,美元指数进一步上涨动能受限。人民币兑美元或维持震荡偏强格局,支撑因素包括国内出口持续强劲和美元上行动能不足。10月FOMC议息会议前,市场将不再获得美联储政策口头指引。
报告对出口行业有何分析?
国内出口数据好于预期,AI产业链和传统劳动密集型产品出口全面修复,汽车出口大增62.0%,价格支撑显著,贸易顺差创纪录。出口增速36.3%(年内次高),为人民币提供内生支撑。中长期核心因素为国内经济、出口韧性和美元指数。若国内经济修复、出口保持韧性且美元未大幅走强,人民币升值趋势不变。
当前市场对人民币汇率的情绪如何?
离岸与在岸人民币价差显示升贬值情绪均衡。企业部门预期方面,8月银行结售汇顺差扩大,结汇17090亿元,售汇13800亿元。专业投资者预期方面,1年期NDF收盘价6.5066,风险逆转期权显示均衡情绪。市场情绪受多种因素影响,需持续关注。
本报告提示哪些风险?
需关注地缘冲突、国内政策力度、海外经济数据及政策超预期等风险。通胀数据超预期推升加息预期,但市场对美联储持续加息不确定性定价。美元指数上涨动能受限,人民币或维持震荡偏强,但需警惕外部环境变化带来的不确定性。
你可能感兴趣
南华外汇周报:美国通胀数据超预期降温20260718
南华期货2026-07-18
南华外汇周报:美国CPI数据符合预期,但后续通胀风险仍存20260816
南华期货2026-08-16
南华外汇周报:非农数据超预期转负,通胀数据将是接下来的关键20260809
南华期货2026-08-09
南华外汇周报:美国核心CPI环比超预期20260913
南华期货2026-09-13
南华贵金属(铂金&钯金)周报:CPI超预期重挫铂钯市场 美联储官员接连表示加息不必操之过急20261018
南华期货2026-10-18
南华宏观周报:美国通胀连续超预期,沃什拒绝提供预判
南华期货2026-10-18
南华宏观周报:美国通胀超预期,加息已“箭在弦上”20260912
南华期货2026-09-12
南华宏观周报:美国通胀粘性可能超预期
金融南华期货2022-12-21
南华外汇(美元兑人民币)周报:杰克逊霍尔会议倒计时:鲍威尔如何应对消费疲软与通胀反弹?
南华期货2025-08-18
外汇期货周度报告:美国通胀超预期,美元短期回落
东证期货2025-02-16