猜你想问
这份研报主要分析了什么内容?
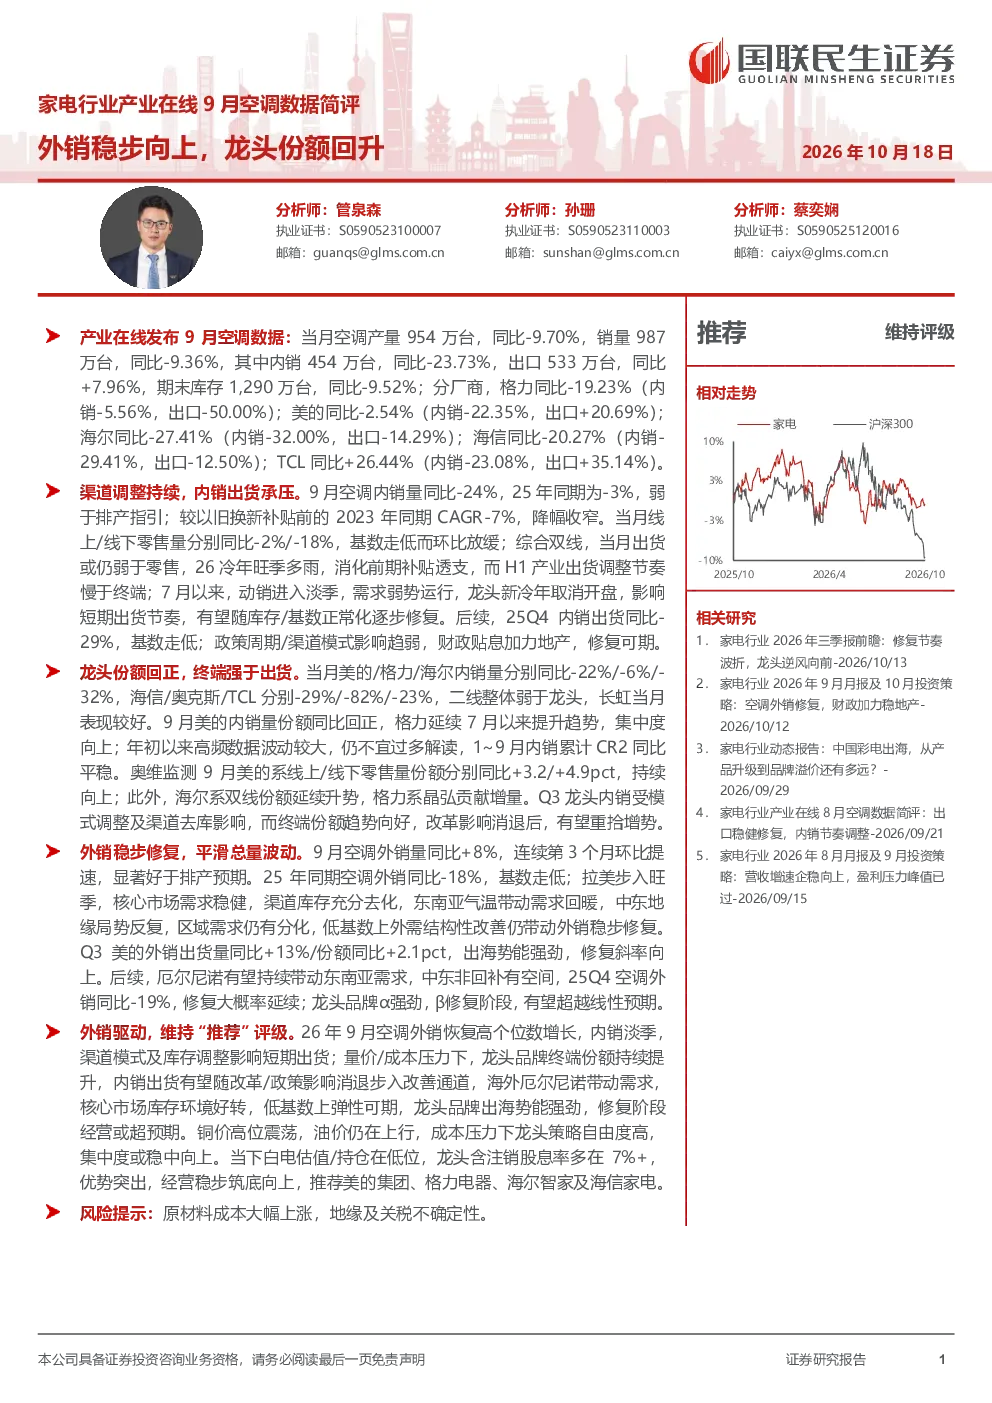
这份研报主要分析了产业在线发布的9月空调数据,包括产量、销量、内外销情况、库存变化以及主要厂商的产销数据。报告指出9月空调产量同比下滑9.70%,销量同比下滑9.36%,但出口量同比上升7.96%,显示外销市场稳步修复。内销方面,销量同比下滑23.73%,渠道调整持续,出货承压。库存方面,期末库存同比下滑9.52%。分厂商来看,格力、美的、海尔、海信和TCL的产销情况各有差异,其中TCL出口表现突出,而格力内销下滑明显。
空调行业未来发展趋势如何?
空调行业未来发展趋势呈现内外销分化特点。外销方面,受拉美旺季、核心市场需求稳健、东南亚需求回暖等因素驱动,外销有望持续修复,厄尔尼诺现象可能进一步带动东南亚需求。内销方面,短期内受渠道模式调整和库存去化影响,出货量可能继续承压,但随着基数效应减弱和政策支持(如财政贴息加力地产),内销有望逐步修复。行业集中度有望持续提升,龙头品牌凭借其品牌和渠道优势,终端份额有望继续扩大。
研报重点分析了哪些方向?
研报重点分析了空调行业的内外销市场表现、龙头份额变化以及行业风险。在外销方面,报告关注了拉美、东南亚、中东等区域的市场动态和库存情况,指出外销市场连续三个月环比提速,修复斜率向上。在内销方面,报告分析了渠道调整对短期出货的影响,以及龙头份额的变化趋势,指出龙头品牌终端份额持续提升。此外,报告还提示了原材料成本上涨和地缘政治等风险因素。
当前空调市场现状如何判断?
当前空调市场现状呈现内外销分化格局。外销市场表现强劲,连续三个月环比提速,显著好于排产预期,主要受拉美旺季、核心市场需求稳健、东南亚需求回暖等因素驱动。内销市场则面临渠道调整和库存去化的压力,出货量同比下滑明显,但降幅有所收窄。行业集中度持续提升,龙头品牌凭借其品牌和渠道优势,终端份额持续扩大。整体来看,空调市场短期承压,但长期修复趋势明显。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本大幅上涨和地缘政治不确定性。原材料成本方面,铜价高位震荡,油价持续上行,可能对空调企业的盈利能力造成压力。地缘政治方面,国际局势的不确定性可能影响全球供应链和市场需求,对空调企业的出口业务造成潜在风险。此外,报告还提示了市场竞争加剧和政策变化等风险因素,建议投资者关注这些风险因素对行业的影响。